


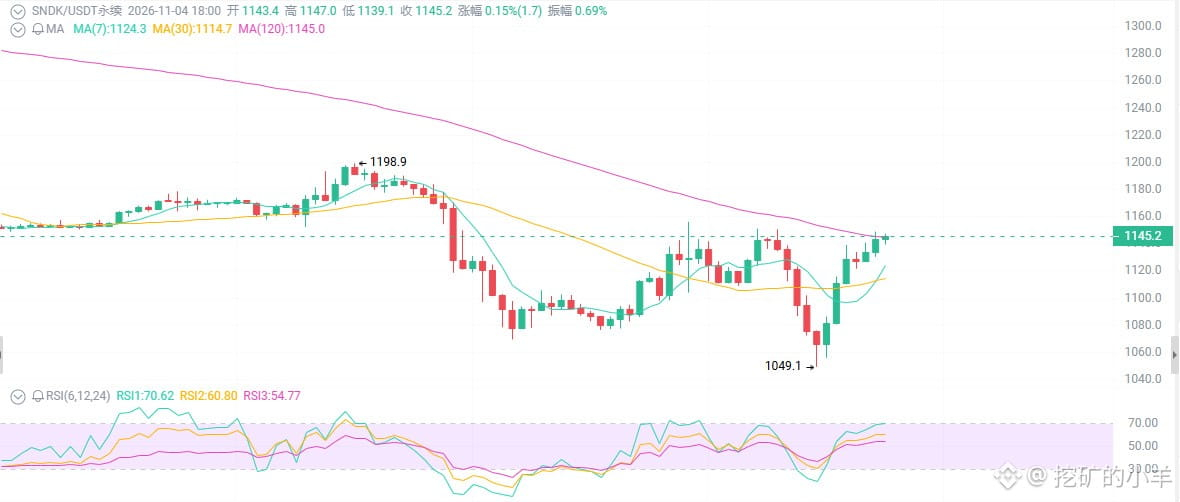
SNDK a US$ 1.145: você teria coragem de comprar?\nA receita disparou 378%, mas a ação desabou 13% em um dia: caiu pela metade, de 2300 para 1145. Com resultados explosivos, a SNDK está numa oportunidade de ouro ou é melhor não tentar agarrar a faca caindo? Agora há pouco, o suporte em 1050 segurou.\n\nPrimeiro, vamos aos fatos: resultados explosivos, mas a ação desabou.\nNo Q1 FY2027, a receita foi de US$ 11,031 bilhões, alta de 378% na comparação anual e de 23% na trimestral; o EPS foi de US$ 49,51, bem acima das expectativas; a margem bruta ficou em 85,1%; a receita de data centers foi de US$ 4,8 bilhões, alta de 61% na comparação trimestral; houve recompra de US$ 5 bilhões em ações; e os acordos de longo prazo garantem uma receita mínima de cerca de US$ 93,9 bilhões.\nMas, após o balanço, a ação caiu mais de 13% em um único dia. Desde a máxima de junho, a cotação despencou de 2300 para 1145: queda de 35% em um mês e de 13% em uma semana. O mercado não está ignorando os resultados; é que a alta já tinha sido precificada antes.\n\nPrimeiro ponto: por que a ação desabou mesmo com resultados explosivos? O mercado teme menos os resultados do que uma desaceleração do crescimento.\nUma alta anual de 378% na receita parece impressionante, mas o crescimento trimestral recuou em relação a níveis ainda mais altos; a receita do segmento de consumo (PCs/celulares) está sob pressão, pois os preços elevados reduzem a demanda; e concorrentes como a Kioxia alertaram que há pouco espaço para novos aumentos de preços no segmento de consumo. O mercado não está comprando o presente, mas o próximo trimestre.\nAs ações sobem com as expectativas, não com os fatos. Antes do balanço, foram de 36 para 2300, uma alta de mais de 60 vezes. As boas notícias já tinham sido amplamente incorporadas aos preços. Quando saíram os resultados, a primeira reação dos investidores institucionais não foi “uau, que incrível”, mas “será que dá para ser ainda melhor?”. Se não, é hora de vender.\n\nSegundo ponto: os US$ 93,9 bilhões em receita mínima garantida não são uma promessa vazia.\nA empresa assinou acordos de longo prazo com vários clientes, que cobrem cerca de metade da produção em bits do FY2027 e dois terços da do FY2028, com receita mínima garantida de cerca de US$ 93,9 bilhões.\nAlém disso, a empresa não tem dívidas, dispõe de bastante caixa, gera cerca de US$ 5,7 bilhões em fluxo de caixa livre ajustado e tem margem de lucro superior a 50%. Neste trimestre, recomprou cerca de US$ 5 bilhões em ações. Não é uma empresa sem dinheiro: é uma máquina de imprimir dinheiro.\n\nTerceiro ponto: há uma recuperação técnica após sobrevenda, mas a tendência de médio prazo ainda não virou.\nO RSI diário recuperou-se da zona de sobrevenda, mas continua fraco; após o cruzamento baixista do MACD, as barras do histograma estão diminuindo, sinalizando possível estabilização, mas ainda sem cruzamento altista; as médias móveis seguem alinhadas em tendência de baixa, e o preço está abaixo das MA20/50. No curto prazo, há uma recuperação; no médio prazo, a tendência continua descendente.\nSuporte: 1050-1100→ 1000\nResistência: 1180-1200→ 1250-1300→ 1500+\nSó dá para falar em reversão se a ação se mantiver acima de 1200 com volume. Se não conseguir, será apenas uma recuperação após uma queda excessiva.\nDesdobramento de 8 para 1 das ações ordinárias: a data de registro está prevista para cerca de 9 de novembro, e as negociações devem começar por volta de 20 de novembro. A volatilidade pode aumentar antes e depois do desdobramento, e a liquidez pode atrair especulação, mas quem usar alavancagem pode ser liquidado repetidamente.
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone