


Destaques
O Bitcoin está sendo negociado a US$ 77.673 (+1.52a% em 24h), com seu retorno móvel de 1 ano ainda abaixo de zero, segundo o gráfico da CryptoQuant
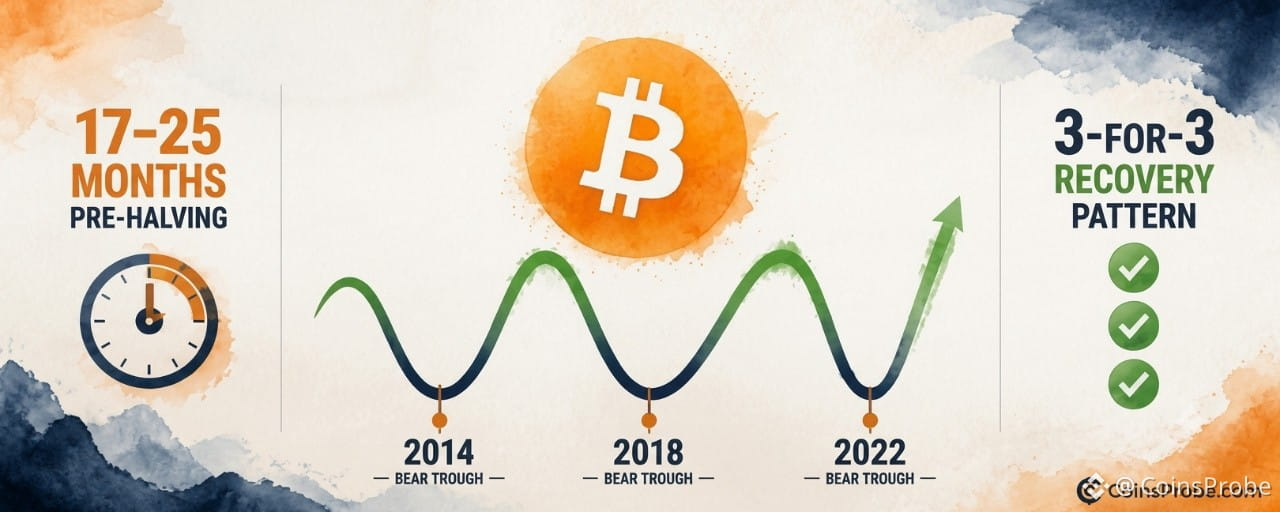
CryptoQuant: toda fraqueza de meio de mandato em 2014, 2018 e 2022 ocorreu dentro da janela de 17–25 meses antes do halving — as recuperações vieram depois das três
O padrão ainda está se formando — nenhum rompimento acima da linha de retorno zero foi confirmado até agora; a tese de recuperação exige esse cruzamento como primeiro sinal estrutural
O Bitcoin está sendo negociado a US$ 77.673 — em alta de 1,52% nas últimas 24 horas — e se encontra em uma fase que a CryptoQuant identifica como uma das mais consistentes historicamente em seu ciclo de quatro anos: a janela de 17–25 meses antes de um halving, logo após a queda pós-pico. A correlação apareceu em todos os ciclos de mercado de baixa já registrados. E não tem nada a ver com eleições.
Em uma nota publicada em 3 de novembro de 2026, a conta oficial da CryptoQuant traçou uma ligação direta entre a fraqueza do mercado em períodos de eleições de meio de mandato e a estrutura mais ampla do ciclo do Bitcoin. A conclusão: “Todas as quedas em períodos de eleições de meio de mandato ocorreram de 17 a 25 meses antes de um halving, logo após a queda pós-pico. As de 2014, 2018 e 2022 vieram todas depois de um mercado de baixa. Esse período tende a ser seguido por uma recuperação, haja eleição ou não. Portanto, ‘depois das eleições de meio de mandato’ na verdade significa ‘esta fase do ciclo’.” A correlação com as eleições de meio de mandato não é uma causa — é uma coincidência temporal que continua ocorrendo dentro da mesma janela de recuperação pré-halving.
A janela de 17 a 25 meses antes do halving — três ocorrências, um padrão
O Bitcoin completou três ciclos inteiros com mercados de baixa pós-pico observáveis: 2014, 2018 e 2022. Em cada caso, a fase de queda mais acentuada ocorreu na janela de 17 a 25 meses que antecedeu o halving seguinte. Cada mercado de baixa foi seguido por uma recuperação — não porque uma eleição terminou, mas porque aquela fase específica do ciclo de emissão de oferta do Bitcoin havia se esgotado.
Ciclo | Mercado de baixa | Halving | Meses antes do halving | Resultado 2014 | Mercado de baixa | Julho de 2016 | ~17–25 meses | Recuperação em seguida 2018 | Mercado de baixa | Maio de 2020 | ~17–25 meses | Recuperação em seguida 2022 | Mercado de baixa | Abril de 2024 | ~17–25 meses | Recuperação em seguida
Fonte: CryptoQuant (@cryptoquant_com, X)
Três de três. O fundo de cada mercado de baixa deu lugar a uma fase de recuperação que começou antes — e não depois — do próprio halving. O halving não causa a recuperação; a redução da pressão vendedora durante a fase de queda pós-pico cria as condições estruturais para isso.
O gráfico de retorno móvel de 1 ano — onde o Bitcoin está agora
O gráfico da CryptoQuant acompanha o retorno móvel de 1 ano do Bitcoin de aproximadamente 2010 até meados de 2025, em escala logarítmica. Ele mostra uma oscilação cíclica entre fases verdes (retorno positivo) e vermelhas (retorno negativo), com picos identificados em 16,77x (~2011), 1,37x (~2015), 1,46x (~2019) e 1,81x (~2023). Cada pico verde é seguido por uma queda acentuada até a zona vermelha — a fase de baixa — antes do início do próximo ciclo de expansão.
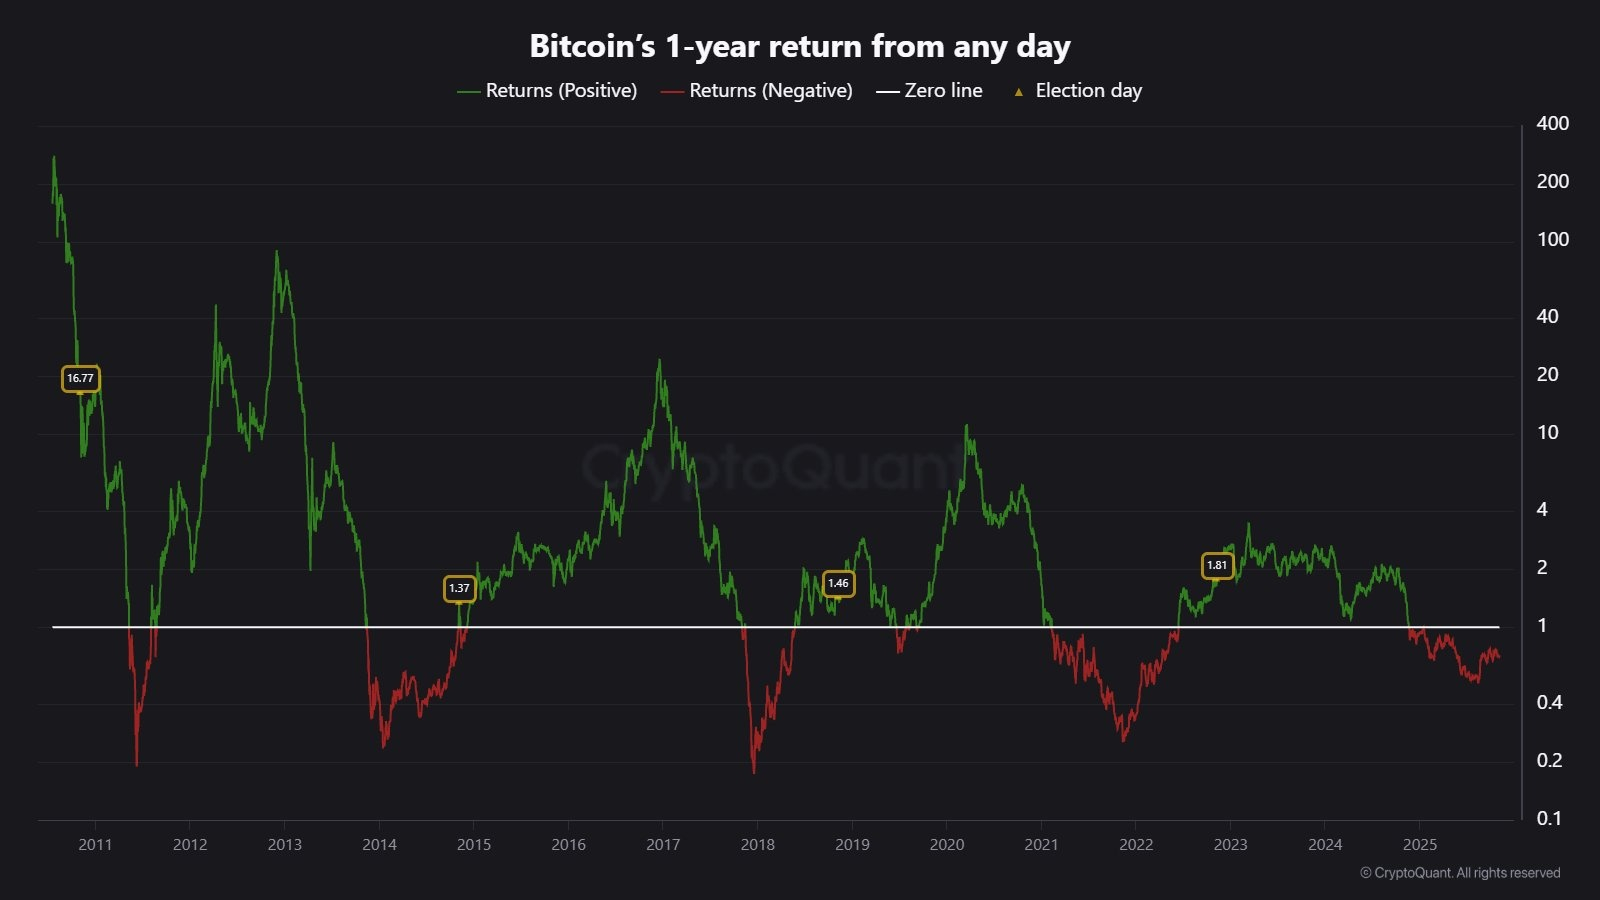
Análise do retorno móvel de 1 ano do Bitcoin | Fonte: @cryptoquant_com (X)
No fim de 2025, o gráfico mostra que o retorno móvel de 1 ano do Bitcoin está abaixo da linha zero — na zona vermelha, de retorno negativo. Essa é a mesma posição que o Bitcoin ocupava durante os fundos dos mercados de baixa de 2014, 2018 e 2022, antes de cada recuperação subsequente. Até essa leitura, não foi confirmada nenhuma ruptura acima da linha zero. O padrão ainda está se formando. O que o gráfico estabelece é uma posição estrutural: o Bitcoin está na fase que historicamente antecedeu uma recuperação, não em uma fase que já a confirmou.
Por que “depois das eleições de meio de mandato” é um rótulo equivocado
A ideia convencional — de que o Bitcoin se recupera depois das eleições legislativas de meio de mandato nos EUA — circula nos mercados de criptomoedas há anos. A análise da CryptoQuant desmonta a lógica causal: as eleições de meio de mandato acontecem em novembro, a cada dois anos, e o ciclo de halving do Bitcoin dura aproximadamente 48 meses. A coincidência entre as eleições de novembro e a janela de 17 a 25 meses antes do halving não é intencional. É aritmética. Os dois ciclos simplesmente se cruzam nesta fase do cronograma de oferta do Bitcoin.
A implicação é significativa. Se a recuperação fosse motivada pelas eleições, dependeria dos resultados políticos. Se for motivada pelo ciclo, dependerá da própria mecânica de oferta do Bitcoin — especificamente, da redução da pressão vendedora dos mineradores e do comportamento de acumulação que tende a anteceder os halvings. Essa distinção separa uma tese que pode falhar (dependente das eleições) de outra com respaldo estrutural (dependente do ciclo de halving). Para saber mais sobre a posição do ciclo atual em relação às fases de baixa anteriores, veja Bitcoin está na fase de descrença — dados on-chain indicam que o fundo já foi atingido.
O que o padrão indica — e o que não indica
O que indica: a fraqueza do Bitcoin após as eleições de meio de mandato em 2014, 2018 e 2022 ocorreu dentro da janela de 17 a 25 meses antes do halving. Cada ocorrência foi seguida por uma recuperação antes do halving seguinte. O momento atual, em novembro de 2026, está dentro de uma janela comparável em relação a uma futura data de halving.
O que não indica: a nota da CryptoQuant não apresenta metas de preço, níveis específicos de suporte nem um cronograma para o início da recuperação. O gráfico de retorno móvel de 1 ano mostra que o Bitcoin ainda está abaixo da linha zero — ou seja, ainda não houve confirmação de uma recuperação. Um conjunto de dados com três ocorrências tem valor como padrão, mas não oferece certeza estatística.
O que acompanhar para confirmar a continuidade: se o retorno móvel de 1 ano voltar a cruzar acima da linha zero no gráfico publicado pela CryptoQuant, será a primeira confirmação estrutural de que a fase de retorno negativo chegou ao fim. Até lá, o padrão é uma estrutura de análise — não um sinal. Vale observar o contexto da movimentação recente dos preços: a recuperação do Bitcoin perdeu força recentemente em US$ 76.800, ressaltando que, se seguir o padrão histórico, a recuperação ainda não se consolidou no preço.
O ciclo de halving como verdadeiro fator determinante
O que torna a interpretação da CryptoQuant útil do ponto de vista analítico é que ela substitui uma narrativa macro vaga (as eleições são boas para o Bitcoin) por uma explicação estrutural específica (o ciclo de oferta do Bitcoin cria janelas recorrentes de recuperação). O intervalo de 17 a 25 meses antes do halving não é uma estimativa — corresponde ao momento documentado de todos os fundos de mercados de baixa no histórico acompanhado do Bitcoin. Os mineradores, que antecipam a distribuição após um pico e reduzem a pressão vendedora à medida que o halving se aproxima, oferecem uma explicação mecânica. A acumulação por detentores de longo prazo durante a fase de retorno negativo é outra.
Os dados sobre o período após as eleições de meio de mandato já foram analisados em detalhes: as quedas do Bitcoin após essas eleições chegaram a −49,7%, mas, um ano depois, a recuperação mediana atingiu +45,8%. A interpretação da CryptoQuant explica por quê: um ano após as eleições de meio de mandato, o Bitcoin normalmente está de 5 a 13 meses mais perto do halving — bem dentro da janela estrutural de recuperação.
A US$ 77.673, o Bitcoin está sendo negociado dentro dessa janela. O retorno móvel de 1 ano é negativo. O relógio do ciclo de halving está correndo. Se o padrão se repetirá pela quarta vez ficará evidente primeiro quando esse retorno móvel cruzar a linha zero — não pelo resultado de uma eleição.
Acompanhe o retorno móvel de 1 ano acima de zero como a primeira confirmação estrutural de que a atual fase de recuperação pré-halving começou.
Aviso legal: As opiniões e análises apresentadas neste artigo têm finalidade meramente informativa e refletem a perspectiva do autor, não constituindo aconselhamento financeiro. Os padrões e indicadores técnicos discutidos estão sujeitos à volatilidade do mercado e podem ou não produzir os resultados previstos. Recomenda-se que os investidores ajam com cautela, façam pesquisas independentes e tomem decisões compatíveis com sua tolerância individual ao risco.