
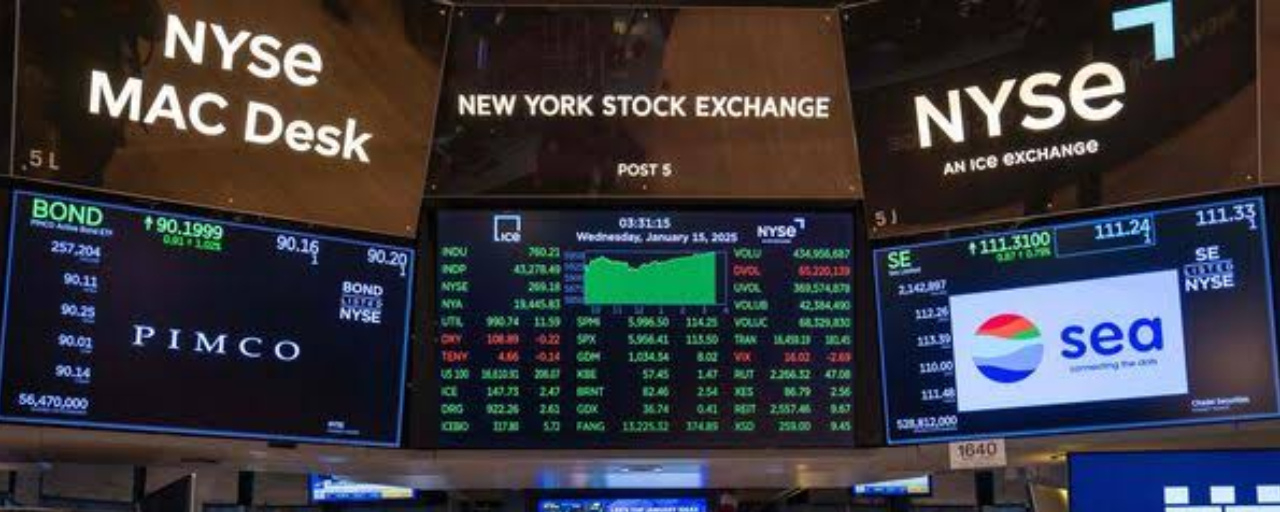

As ações de semicondutores dispararam na terça-feira, com os investidores voltando aos papéis de tecnologia que vinham vendendo, mesmo antes da divulgação dos resultados das eleições de meio de mandato. A recuperação encerrou uma breve e acentuada onda de vendas de ações de IA e tecnologia, iniciada na semana passada. Em outubro, o Nasdaq Composite caiu 5,3%, seu pior mês desde março de 2025, e, na segunda-feira, o Nasdaq-100 fechou em território de correção, 10,4% abaixo do recorde de fechamento registrado em 6 de outubro.
A queda dos preços do petróleo também deu algum respaldo aos compradores. Os operadores avaliaram a possibilidade de novas negociações sobre a guerra no Irã e a guerra da Rússia na Ucrânia, e o petróleo Brent fechou a US$ 103,60 por barril, seu menor fechamento desde 7 de outubro.
Comparado aos US$ 117,64 com que o Brent encerrou outubro, isso parece uma queda mais acentuada do que realmente foi. O valor anterior se refere ao contrato de dezembro, que está prestes a vencer. O contrato de janeiro, mais negociado, fechou aquela sexta-feira a US$ 113,43.
Mercado dividido, impulsionado pelas fabricantes de chips
O placar do mercado ficou dividido. O S&P 500 avançou 0,4%, para 7.568,92, e o Nasdaq Composite subiu 0,8%, para 25.372,01, ambos impulsionados por fabricantes de chips como a AMD. O Russell 2000, de empresas de pequena capitalização, fechou em 2.814,26, com alta de 0,3%, enquanto o Dow Jones Industrial Average recuou 197 pontos, ou 0,4%, para 51.786,72. O foco já começava a se voltar para as eleições de meio de mandato.
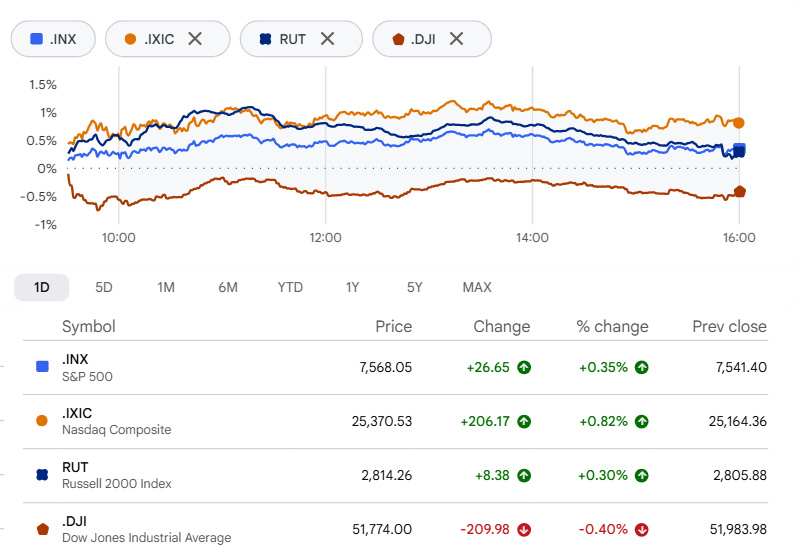
Uma ressalva sobre a alta do S&P: a maioria das ações do índice caiu. O impulso veio de uma lista curta de empresas de grande porte.
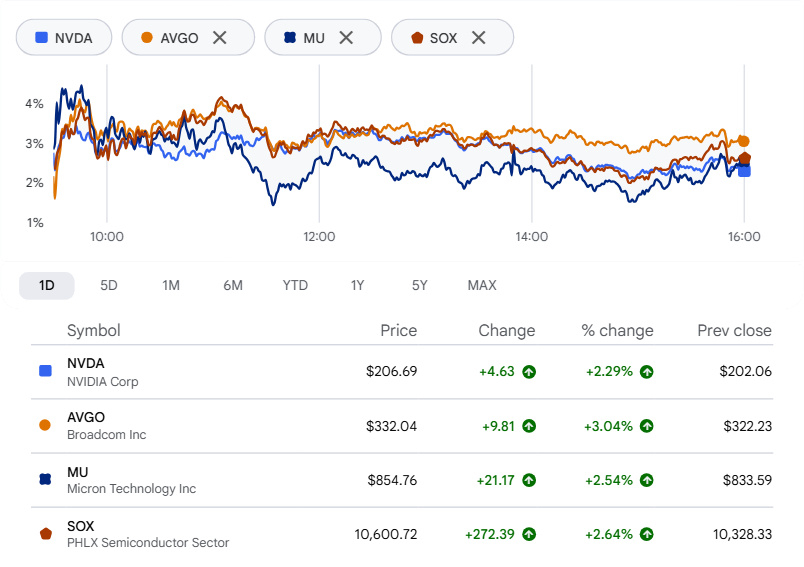
A Nvidia foi a que mais contribuiu. A ação subiu 2,3% após cair por quatro pregões consecutivos e foi o maior impulso individual para o S&P 500. A Broadcom avançou 3%, a Micron Technology ganhou mais de 2%, e o Philadelphia Semiconductor Index encerrou em alta de cerca de 2,6%.
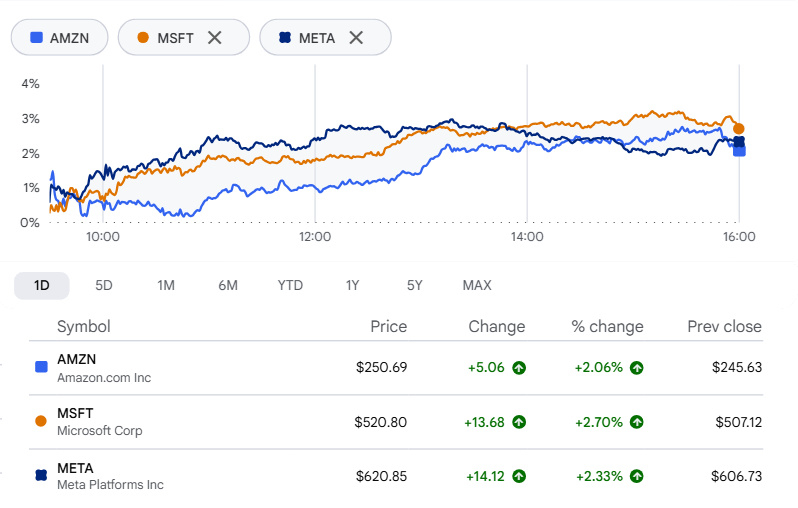
As grandes investidoras em IA também avançaram. Microsoft, Amazon e Meta Platforms subiram mais de 2% cada.
Ações individuais contam uma história mais turbulenta
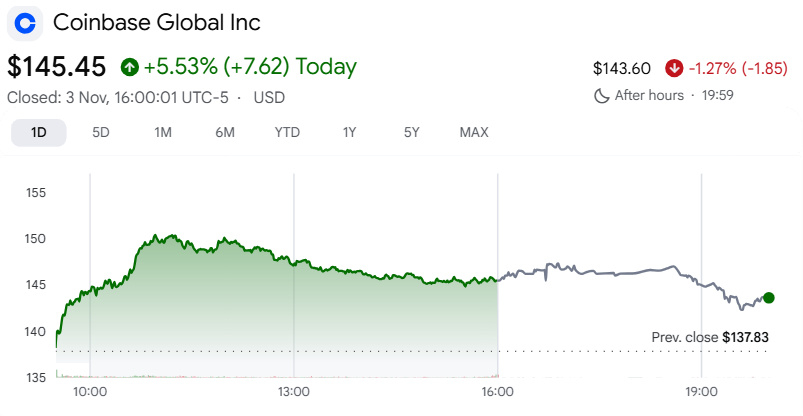
Perder 15% em três pregões é muita coisa, e a Coinbase havia perdido exatamente isso até segunda-feira. Na terça, a ação subiu 5%. A queda começou após a divulgação, na quinta-feira passada, depois do fechamento do mercado, dos resultados do terceiro trimestre, que mostraram volumes menores de negociação de criptomoedas. Na segunda-feira, o Morgan Stanley agravou a situação ao rebaixar a recomendação para abaixo da média do mercado e reduzir em 53% seu preço-alvo.
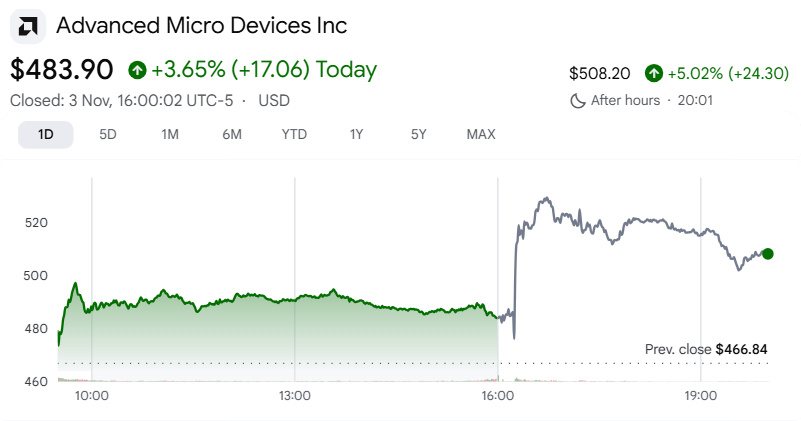
A AMD guardou a notícia para depois do fechamento do mercado. A receita e o lucro do terceiro trimestre superaram as expectativas, e a receita de data centers cresceu 97%. As ações, que já haviam fechado em alta de cerca de 3,7%, a US$ 483,90, dispararam mais de 7% nas negociações após o fechamento. A CEO Lisa Su afirmou que a demanda pelos chips Instinct e EPYC da empresa "continuou a se fortalecer" e espera que o crescimento acelere ainda mais no quarto trimestre, com o aumento da produção de Helios e Venice.
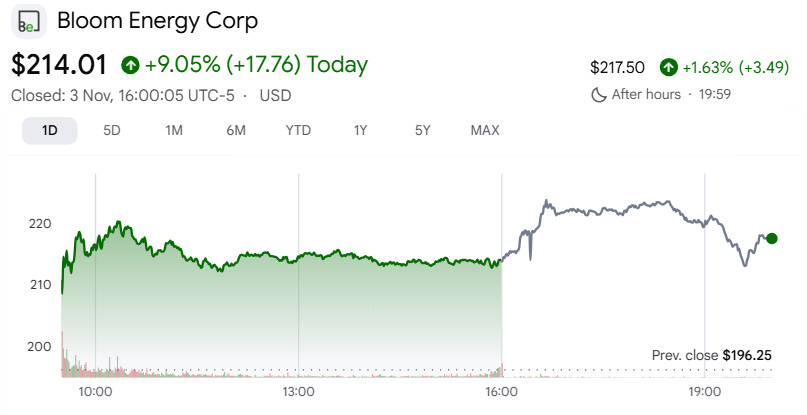
A Bloom Energy, fabricante de células de combustível de óxido sólido, avançou quase 9% após o Barclays elevar sua recomendação de neutra para acima da média do mercado. O banco apontou que a demanda está superando as expectativas. Curiosamente, também reduziu o preço-alvo para 12 meses, de US$ 316 para US$ 289 — um valor que ainda representa potencial de alta de cerca de 47% em relação ao fechamento de segunda-feira.
Três balanços que foram mal recebidos
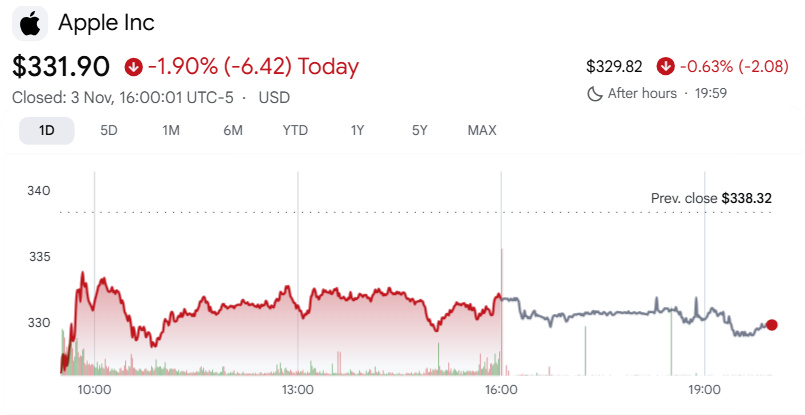
A Apple apresentou resultados mistos. As vendas do iPhone impressionaram, a receita da Grande China ficou abaixo das expectativas, e uma previsão de margem fraca fez as ações caírem cerca de 2%.
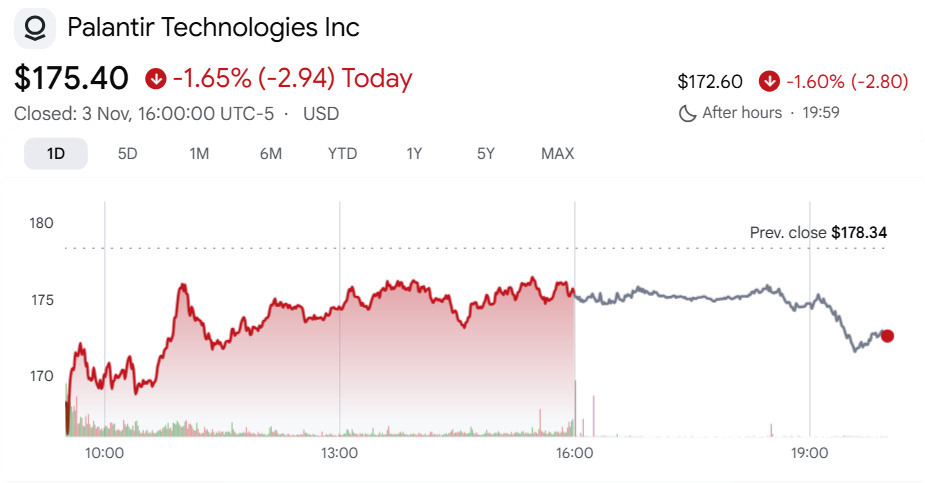
A Palantir também caiu 1,6%, algo difícil de conciliar com um lucro acima das expectativas. A empresa também alcançou uma marca inédita: obteve mais receita de empresas dos EUA do que do governo americano, com a receita comercial nos EUA subindo 148% em relação ao ano anterior.
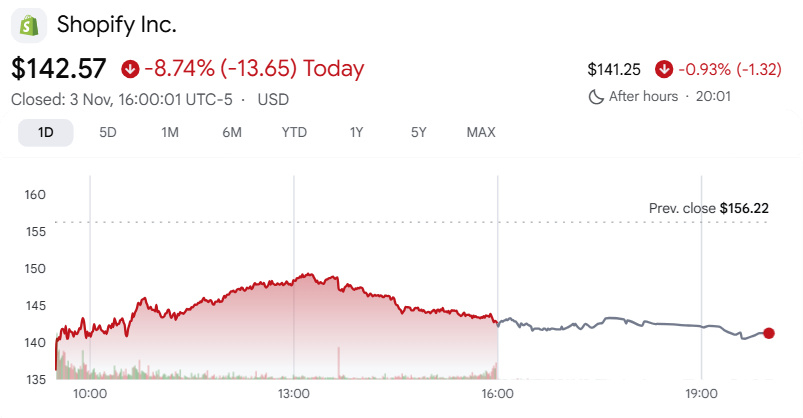
A Shopify sofreu a maior queda do grupo, recuando mais de 8% após não atingir as estimativas de lucro bruto por assinaturas e volume bruto de mercadorias. A receita trimestral de US$ 3,74 bilhões ficou ligeiramente abaixo da estimativa consensual de US$ 3,75 bilhões da LSEG. Para o quarto trimestre, a empresa projetou crescimento da receita na faixa dos "trinta e poucos por cento", ante estimativa de 32,1% da LSEG, e afirmou que a margem de fluxo de caixa livre deverá ficar em nível semelhante ao do quarto trimestre de 2025.
Análise setorial:
Setores com melhor desempenho
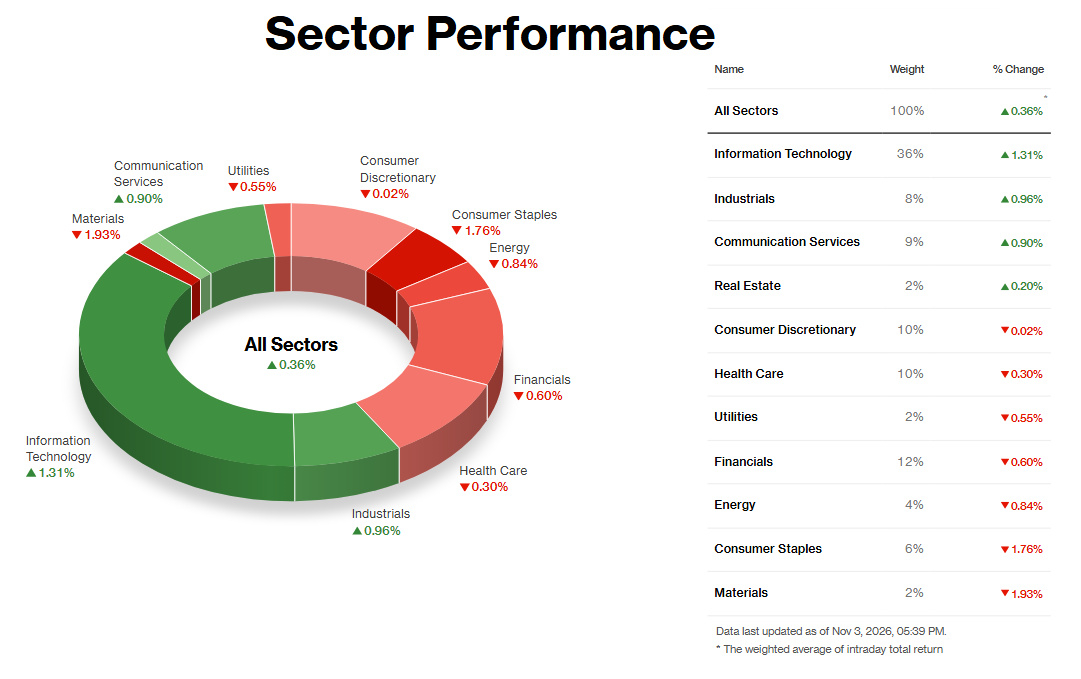
O setor de tecnologia fez o trabalho pesado na terça-feira, 3 de novembro. Com alta de 1,31% e peso de 36%, o setor adicionou por si só cerca de 0,47 ponto ao índice — mais do que a alta total de 0,36% do S&P 500.
As fabricantes de chips deram o impulso. O Philadelphia Semiconductor Index saltou 2,64%, encerrando uma sequência de três pregões de perdas, e a alta de 2,3% da Nvidia elevou novamente seu valor de mercado para mais de US$ 5 trilhões. Os investidores voltaram a comprar na baixa após uma onda de vendas alimentada por dúvidas sobre a continuidade dos retornos dos gastos com IA. A AMD avançou cerca de 4% antes da divulgação de seus resultados. A Apple, em queda de quase 2% após projetar margens fracas, foi a exceção.
O setor industrial (+0,96%) acompanhou a mesma tendência por meio da rede elétrica. GE Vernova e Eaton subiram cerca de 6% cada após o Bernstein considerar exagerados os temores de restrições a data centers após as eleições. O setor de serviços de comunicação (+0,90%) foi impulsionado pela Meta, que avançou cerca de 2,4% enquanto sua primeira emissão de títulos em seis meses atraía uma demanda sólida. Não se sabe se a alta vai durar: analistas dizem que ainda é cedo para declarar encerrada a correção das ações ligadas à IA.
Setores com pior desempenho
O setor de materiais caiu 1,93%, o pior resultado do pregão. As mineradoras lideraram as quedas na Europa, com o recuo do cobre, e a Sherwin-Williams caiu 3,3%, tornando-se a pior ação do Dow um dia depois de ter sido a melhor.
O setor de bens de consumo básico (-1,76%) teve um culpado evidente: a Sysco, que não atingiu as estimativas de receita e reportou US$ 21,74 bilhões, ante consenso de US$ 22 bilhões. Suas ações caíram quase 8% no pior momento do pregão. Além da Sysco, nenhum fator isolado se destacou, embora os rendimentos dos títulos do Tesouro tenham subido, com o título de 10 anos perto de 4,95% após um aumento nas vagas de emprego.
O setor de energia (-0,84%) acompanhou o petróleo bruto. O Brent fechou em queda de 1%, a US$ 103,60, seu menor fechamento desde 7 de outubro, diante das esperanças de que as negociações de paz ponham fim às guerras no Irã e na Ucrânia. A queda prolongou o recuo de mais de 7% de segunda-feira. O Irã afirma que um acordo ainda está distante, o que manteve as negociações voláteis.
Uma recuperação não conserta um mês inteiro. As urnas ainda estavam abertas quando o pregão terminou, e um alto funcionário iraniano disse à Reuters que Teerã e Washington continuam longe de um acordo. A duração da alta de terça-feira depende de duas coisas que Wall Street não controla: o resultado da votação e a continuidade dessas negociações.