Os resultados das eleições intercalares dos EUA estão praticamente apurados: os democratas conquistaram a Câmara dos Representantes e também viraram lugares decisivos no Senado. Para os mercados, a incerteza política dissipou-se e a reavaliação dos ativos começou de imediato.
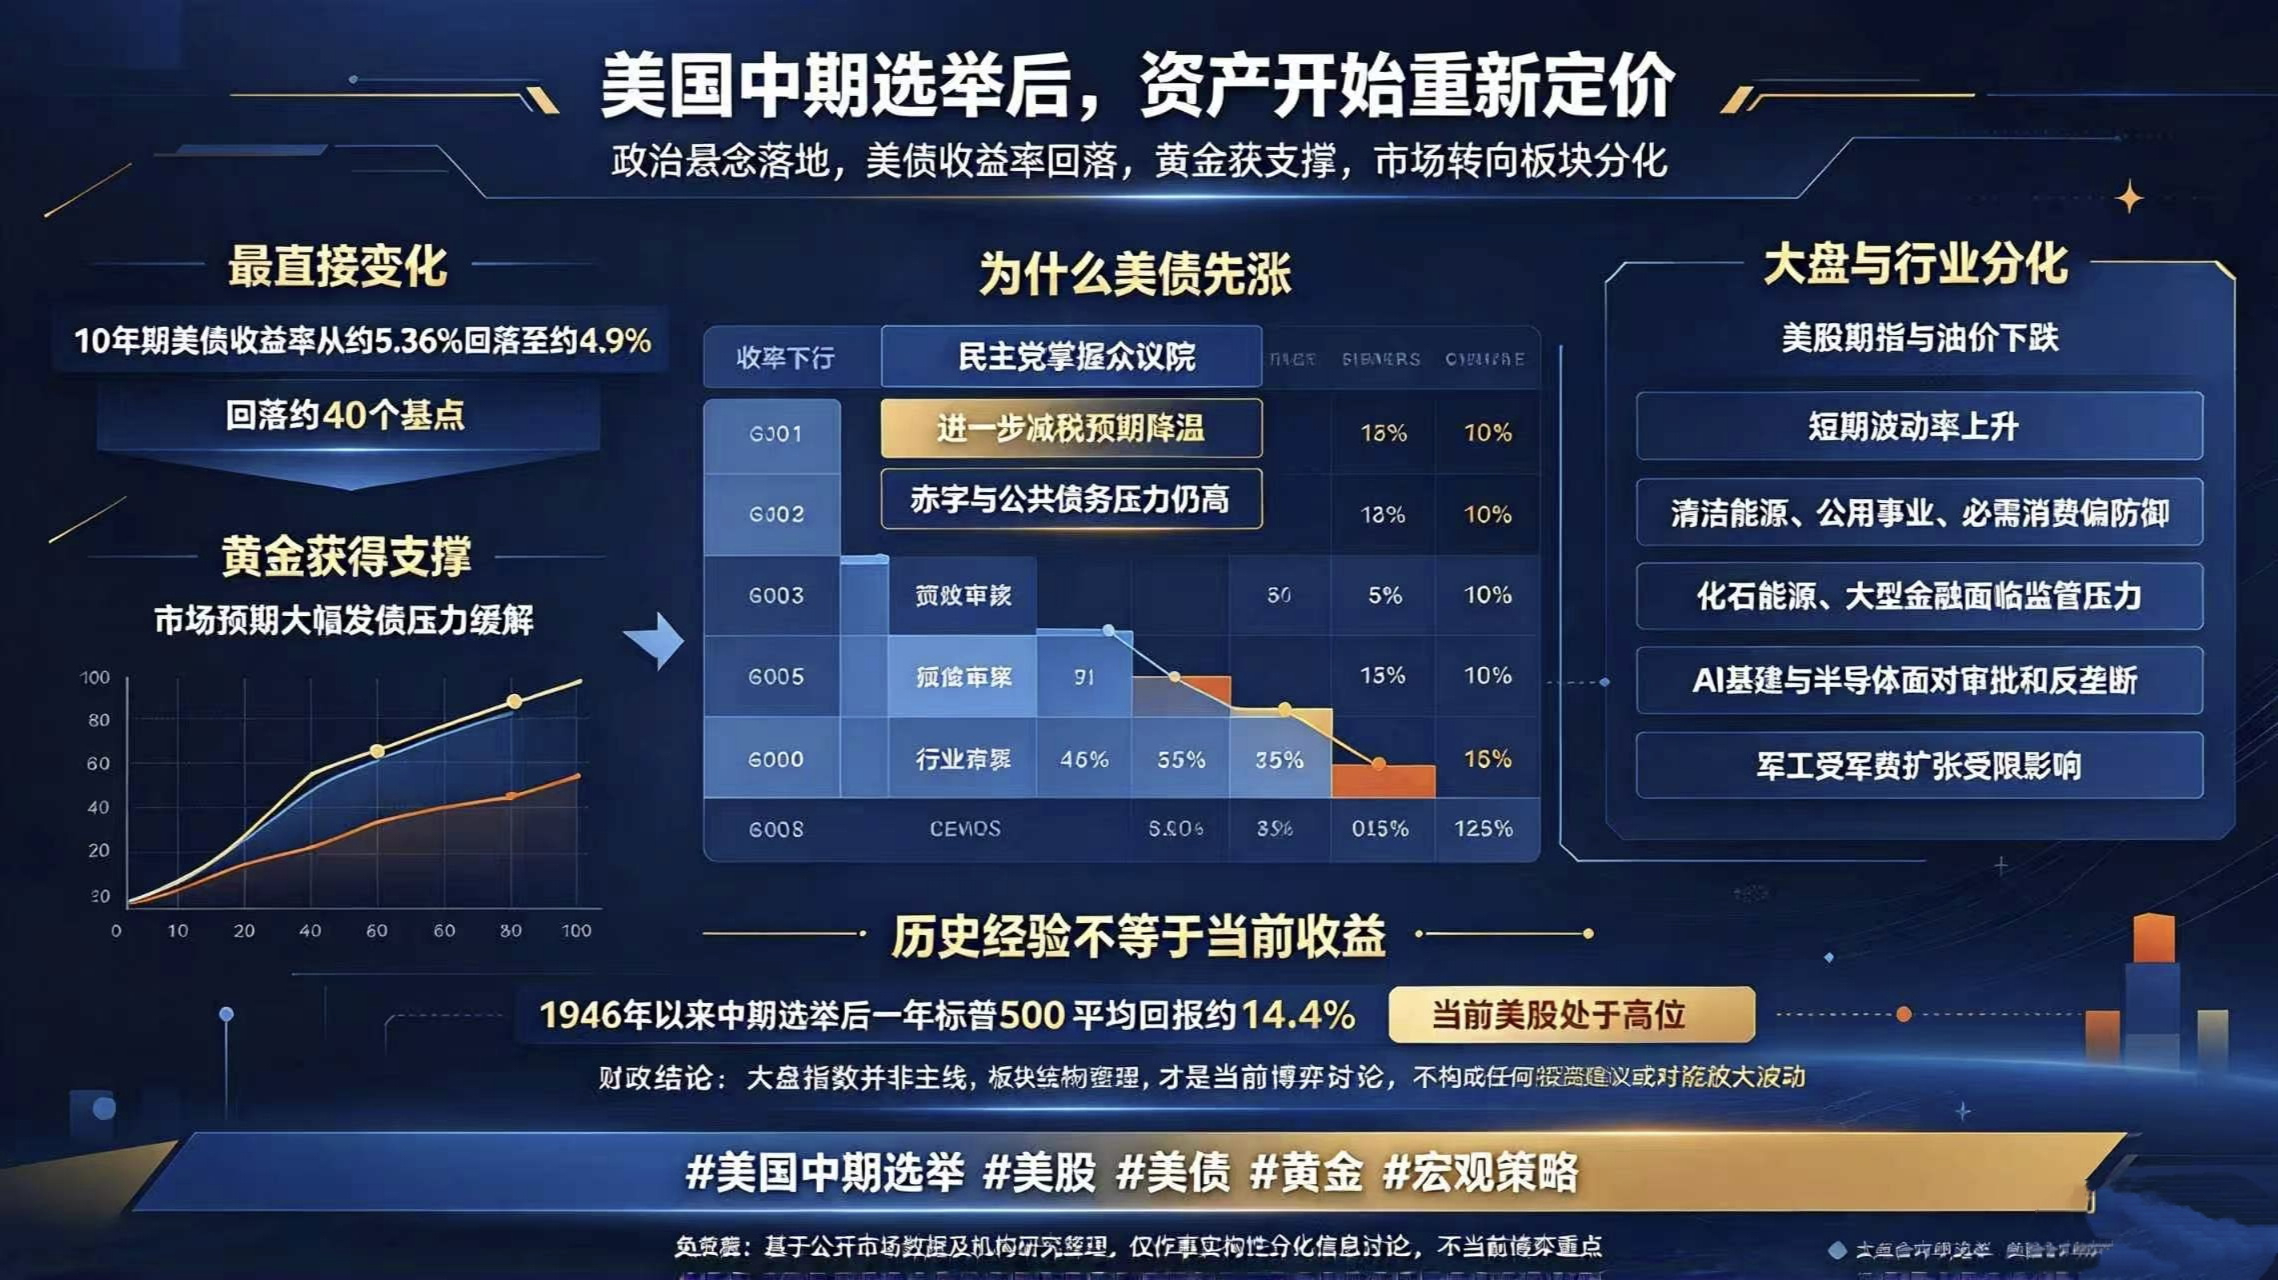
Vejamos primeiro os dados mais diretos. A yield das obrigações do Tesouro dos EUA a 10 anos recuou cerca de 40 pontos base desde o máximo de 5.36% no início de outubro, caindo para cerca de 4.9%. O ouro também beneficiou deste apoio.
A lógica é bastante clara. Com os democratas a controlar a Câmara dos Representantes, fica nas suas mãos o controlo crucial da análise do orçamento, pelo que os cortes adicionais de impostos inicialmente previstos estão praticamente descartados. Além disso, perante um défice atual próximo de 2 biliões de dólares e uma dívida pública de 41 biliões, o mercado espera que a emissão de dívida em grande escala abrande. Naturalmente, as obrigações do Tesouro dos EUA valorizaram (e as yields caíram).
Mas, no mercado em geral, o cenário é menos otimista. Com o poder dividido entre as duas câmaras, os futuros das ações dos EUA e os preços do petróleo caíram depois de os resultados se tornarem claros, enquanto a volatilidade de curto prazo aumentou significativamente.
A divergência entre os diferentes ativos é muito evidente. As energias limpas, os serviços públicos e os bens de consumo essenciais tornaram-se refúgios seguros; já as empresas tradicionais de combustíveis fósseis e as grandes instituições financeiras enfrentam um reforço da regulamentação. A infraestrutura de IA e os semicondutores, que tinham disparado anteriormente, têm agora de lidar com restrições à aprovação de centros de dados locais e com problemas relacionados com investigações antitrust. O setor da defesa também está sob pressão, devido aos limites à expansão dos gastos militares.
Muitas pessoas recorrem aos dados históricos: desde 1946, o S&P 500 registou sempre retornos positivos no ano seguinte às eleições intercalares, com uma subida média de 14.4%. Mas não se deve ignorar que as ações dos EUA já estão em níveis elevados. Se o impasse orçamental se agravar ou se voltar a surgir o risco de paralisação do governo, a volatilidade será certamente superior à média histórica.
Por isso, neste momento, não vale muito a pena acompanhar as subidas e descidas dos principais índices. É na divergência estrutural entre setores que se desenrola a verdadeira disputa pelo dinheiro.
Se também acompanha a macroeconomia e a evolução das ações dos EUA, siga-me para saber mais notícias e informações.
#美国中期选举:市场有哪些期待?
Aviso legal: O conteúdo acima baseia-se em dados de mercado públicos e em estudos de instituições. Destina-se apenas à organização de factos e à discussão de informação, não constituindo qualquer recomendação de investimento nem uma previsão definitiva sobre a evolução dos ativos.$TRUMP $BTC $BTW
Vejamos primeiro os dados mais diretos. A yield das obrigações do Tesouro dos EUA a 10 anos recuou cerca de 40 pontos base desde o máximo de 5.36% no início de outubro, caindo para cerca de 4.9%. O ouro também beneficiou deste apoio.
A lógica é bastante clara. Com os democratas a controlar a Câmara dos Representantes, fica nas suas mãos o controlo crucial da análise do orçamento, pelo que os cortes adicionais de impostos inicialmente previstos estão praticamente descartados. Além disso, perante um défice atual próximo de 2 biliões de dólares e uma dívida pública de 41 biliões, o mercado espera que a emissão de dívida em grande escala abrande. Naturalmente, as obrigações do Tesouro dos EUA valorizaram (e as yields caíram).
Mas, no mercado em geral, o cenário é menos otimista. Com o poder dividido entre as duas câmaras, os futuros das ações dos EUA e os preços do petróleo caíram depois de os resultados se tornarem claros, enquanto a volatilidade de curto prazo aumentou significativamente.
A divergência entre os diferentes ativos é muito evidente. As energias limpas, os serviços públicos e os bens de consumo essenciais tornaram-se refúgios seguros; já as empresas tradicionais de combustíveis fósseis e as grandes instituições financeiras enfrentam um reforço da regulamentação. A infraestrutura de IA e os semicondutores, que tinham disparado anteriormente, têm agora de lidar com restrições à aprovação de centros de dados locais e com problemas relacionados com investigações antitrust. O setor da defesa também está sob pressão, devido aos limites à expansão dos gastos militares.
Muitas pessoas recorrem aos dados históricos: desde 1946, o S&P 500 registou sempre retornos positivos no ano seguinte às eleições intercalares, com uma subida média de 14.4%. Mas não se deve ignorar que as ações dos EUA já estão em níveis elevados. Se o impasse orçamental se agravar ou se voltar a surgir o risco de paralisação do governo, a volatilidade será certamente superior à média histórica.
Por isso, neste momento, não vale muito a pena acompanhar as subidas e descidas dos principais índices. É na divergência estrutural entre setores que se desenrola a verdadeira disputa pelo dinheiro.
Se também acompanha a macroeconomia e a evolução das ações dos EUA, siga-me para saber mais notícias e informações.
#美国中期选举:市场有哪些期待?
Aviso legal: O conteúdo acima baseia-se em dados de mercado públicos e em estudos de instituições. Destina-se apenas à organização de factos e à discussão de informação, não constituindo qualquer recomendação de investimento nem uma previsão definitiva sobre a evolução dos ativos.$TRUMP $BTC $BTW