A Circle está prestes a divulgar o balanço do terceiro trimestre, e o assunto tem gerado bastante discussão na comunidade nos últimos dias. Um dos pontos que todos estão de olho é: o volume de USDC não para de crescer, mas os lucros conseguem acompanhar?
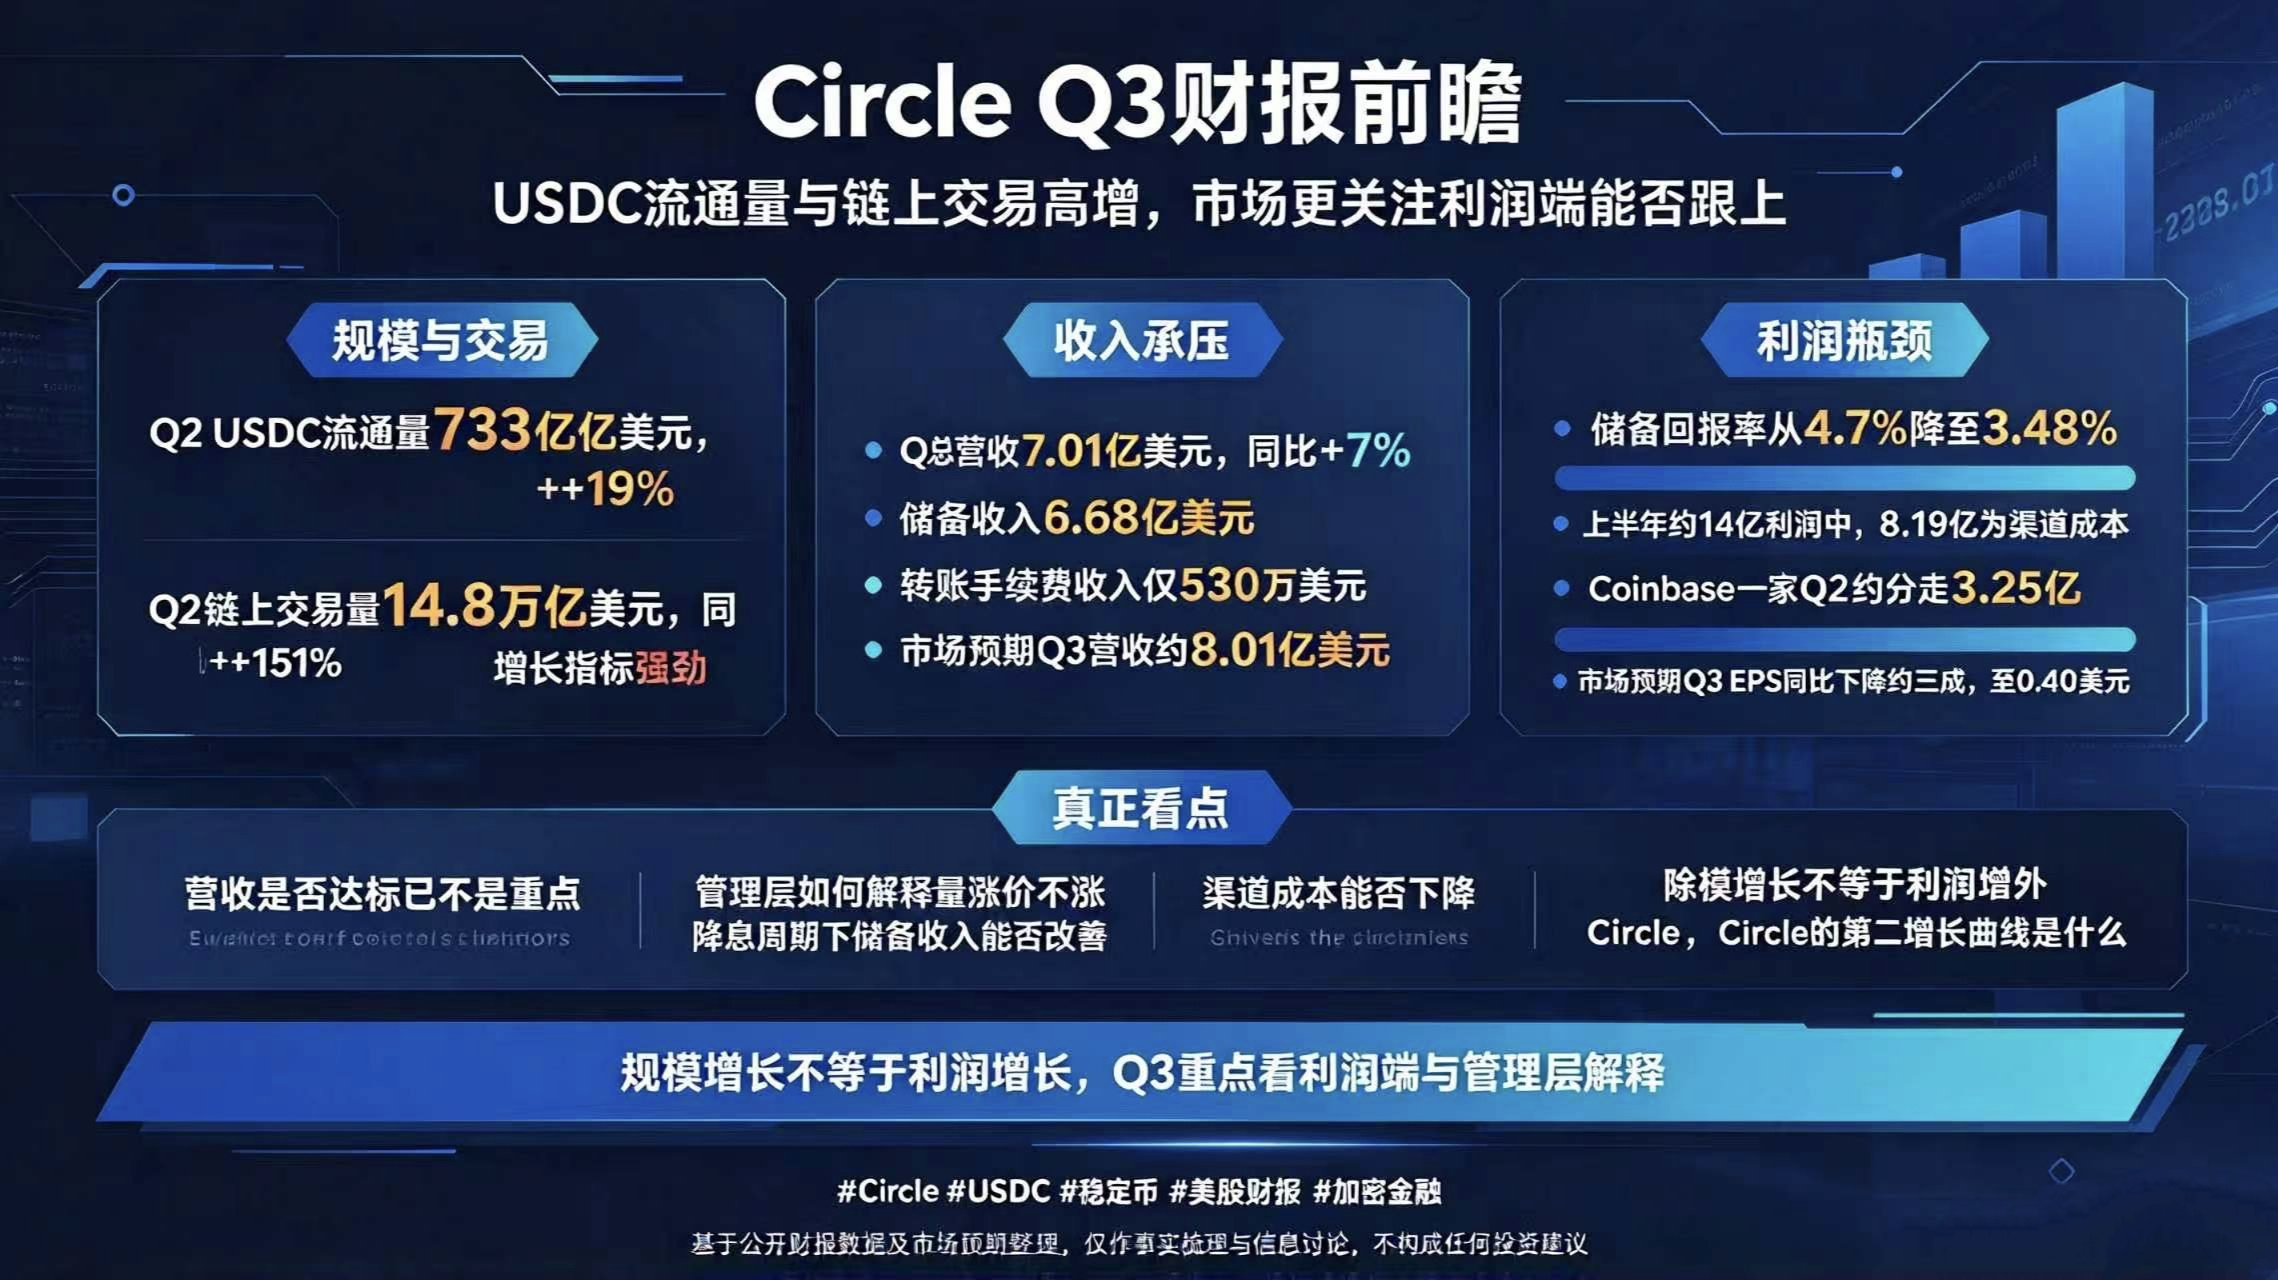
Vamos começar com alguns dados bastante discrepantes. No segundo trimestre deste ano, o volume de USDC em circulação chegou a US$ 73,3 bilhões, uma alta de 19% em relação ao ano anterior; o volume de transações on-chain foi ainda mais impressionante: alcançou US$ 14,8 trilhões, um salto de 151% na comparação anual. Mas, quando olhamos para a receita, o total foi de apenas US$ 701 milhões, alta de apenas 7% em relação ao ano anterior. A maior parte veio da receita com reservas: US$ 668 milhões. Com um volume de transações tão grande, a receita com tarifas de transferência foi de míseros US$ 5,3 milhões.
Onde está o problema? Na verdade, são dois fatores.
Primeiro, a carteira que rende juros é afetada pelo cenário macroeconômico. Cerca de 95% da receita da Circle vem dos juros obtidos ao investir as reservas de USDC em títulos do Tesouro dos EUA de curto prazo. No segundo trimestre, o rendimento das reservas caiu de 4,7% no ano passado para 3,48%. Quando os juros caem, mesmo com uma base maior, o crescimento da receita acaba sendo limitado.
Segundo, uma grande parte do dinheiro que a empresa ganha vai para outras empresas. No primeiro semestre deste ano, a Circle lucrou cerca de US$ 1,4 bilhão, mas US$ 819 milhões — quase 60% — foram repassados como custos de distribuição. Só a Coinbase ficou com cerca de US$ 325 milhões no segundo trimestre, porque mantém cerca de US$ 19 bilhões em USDC. Depois de tantos descontos e repasses, o lucro líquido que realmente fica no caixa da empresa é bastante reduzido.
A expectativa consensual do mercado para o terceiro trimestre é de uma receita de cerca de US$ 801 milhões, uma pequena alta, mas o lucro por ação deve cair mais de 30% em relação ao ano anterior, chegando a US$ 0,40. Além disso, espera-se que a receita com reservas no terceiro trimestre (US$ 656 milhões) fique um pouco abaixo da do segundo trimestre. Os efeitos do ciclo de redução dos juros ainda persistem.
Por isso, neste balanço, atingir ou não a meta de receita já não é o mais importante. O que realmente importa é como a administração vai explicar essa situação desconfortável de “o volume cresce, mas a receita não”. Se os juros estão caindo e as taxas de distribuição não diminuem, será difícil melhorar os lucros apenas contando a história da expansão da rede de pagamentos. O mercado espera uma resposta: além de lucrar com o spread dos títulos do Tesouro dos EUA, de que outras formas a Circle pode ganhar dinheiro?
Se você também acompanha as novidades do mercado de ações dos EUA e do mercado cripto, siga meu perfil para saber mais notícias e informações.
#Circle #股票财报季
Aviso: O conteúdo acima foi elaborado com base em dados de balanços públicos e expectativas do mercado. Seu objetivo é apenas organizar fatos e discutir informações, não constituindo recomendação de investimento.$BTC $BTW $PEPE
Vamos começar com alguns dados bastante discrepantes. No segundo trimestre deste ano, o volume de USDC em circulação chegou a US$ 73,3 bilhões, uma alta de 19% em relação ao ano anterior; o volume de transações on-chain foi ainda mais impressionante: alcançou US$ 14,8 trilhões, um salto de 151% na comparação anual. Mas, quando olhamos para a receita, o total foi de apenas US$ 701 milhões, alta de apenas 7% em relação ao ano anterior. A maior parte veio da receita com reservas: US$ 668 milhões. Com um volume de transações tão grande, a receita com tarifas de transferência foi de míseros US$ 5,3 milhões.
Onde está o problema? Na verdade, são dois fatores.
Primeiro, a carteira que rende juros é afetada pelo cenário macroeconômico. Cerca de 95% da receita da Circle vem dos juros obtidos ao investir as reservas de USDC em títulos do Tesouro dos EUA de curto prazo. No segundo trimestre, o rendimento das reservas caiu de 4,7% no ano passado para 3,48%. Quando os juros caem, mesmo com uma base maior, o crescimento da receita acaba sendo limitado.
Segundo, uma grande parte do dinheiro que a empresa ganha vai para outras empresas. No primeiro semestre deste ano, a Circle lucrou cerca de US$ 1,4 bilhão, mas US$ 819 milhões — quase 60% — foram repassados como custos de distribuição. Só a Coinbase ficou com cerca de US$ 325 milhões no segundo trimestre, porque mantém cerca de US$ 19 bilhões em USDC. Depois de tantos descontos e repasses, o lucro líquido que realmente fica no caixa da empresa é bastante reduzido.
A expectativa consensual do mercado para o terceiro trimestre é de uma receita de cerca de US$ 801 milhões, uma pequena alta, mas o lucro por ação deve cair mais de 30% em relação ao ano anterior, chegando a US$ 0,40. Além disso, espera-se que a receita com reservas no terceiro trimestre (US$ 656 milhões) fique um pouco abaixo da do segundo trimestre. Os efeitos do ciclo de redução dos juros ainda persistem.
Por isso, neste balanço, atingir ou não a meta de receita já não é o mais importante. O que realmente importa é como a administração vai explicar essa situação desconfortável de “o volume cresce, mas a receita não”. Se os juros estão caindo e as taxas de distribuição não diminuem, será difícil melhorar os lucros apenas contando a história da expansão da rede de pagamentos. O mercado espera uma resposta: além de lucrar com o spread dos títulos do Tesouro dos EUA, de que outras formas a Circle pode ganhar dinheiro?
Se você também acompanha as novidades do mercado de ações dos EUA e do mercado cripto, siga meu perfil para saber mais notícias e informações.
#Circle #股票财报季
Aviso: O conteúdo acima foi elaborado com base em dados de balanços públicos e expectativas do mercado. Seu objetivo é apenas organizar fatos e discutir informações, não constituindo recomendação de investimento.$BTC $BTW $PEPE