O que mais dói neste balanço da Apple não é o desempenho fraco, mas sim ela ter apresentado resultados muito bons e ainda assim ter sido castigada.
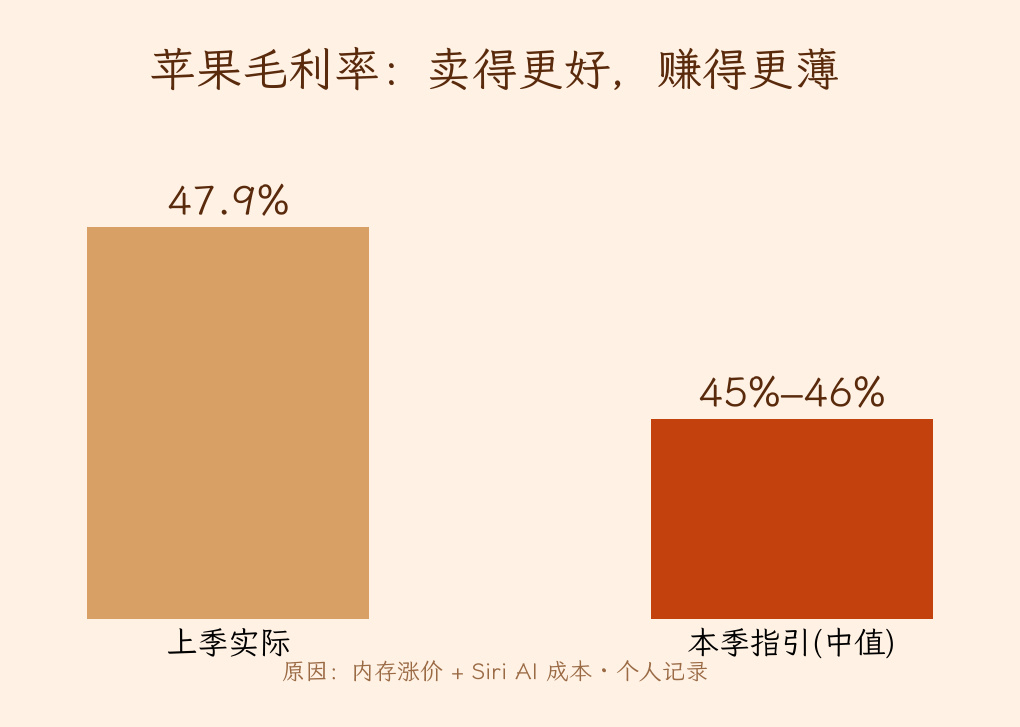
Receita de 114,5 bilhões, +12% em relação ao ano anterior; iPhone, +17% — tudo acima das expectativas. Ainda assim, a previsão de margem bruta para o próximo trimestre ficou em 45%–46%, abaixo dos 47,9% recém-divulgados. O novo CEO, Ternus, disse diretamente que a alta nos preços da memória é “sem precedentes”. No after-hours, as ações chegaram a cair mais de 4%; na terça-feira, fecharam em queda de 1,9%.
Minha opinião: a demanda não é o problema; o problema são os custos, e ninguém consegue resolver isso no curto prazo. A ação está agora em torno de 331; abaixo, 322 é a mínima de ontem; acima, 345 é o nível de antes do balanço. Até voltar aos 345, vou considerar que ela ainda está digerindo os resultados.
Você acha que uma “boa empresa injustamente castigada” é uma oportunidade, ou que a alta dos preços da memória está apenas começando?
$AAPL $MU
#美股 #美股财报 #Apple
Observação pessoal; não constitui recomendação de investimento
Receita de 114,5 bilhões, +12% em relação ao ano anterior; iPhone, +17% — tudo acima das expectativas. Ainda assim, a previsão de margem bruta para o próximo trimestre ficou em 45%–46%, abaixo dos 47,9% recém-divulgados. O novo CEO, Ternus, disse diretamente que a alta nos preços da memória é “sem precedentes”. No after-hours, as ações chegaram a cair mais de 4%; na terça-feira, fecharam em queda de 1,9%.
Minha opinião: a demanda não é o problema; o problema são os custos, e ninguém consegue resolver isso no curto prazo. A ação está agora em torno de 331; abaixo, 322 é a mínima de ontem; acima, 345 é o nível de antes do balanço. Até voltar aos 345, vou considerar que ela ainda está digerindo os resultados.
Você acha que uma “boa empresa injustamente castigada” é uma oportunidade, ou que a alta dos preços da memória está apenas começando?
$AAPL $MU
#美股 #美股财报 #Apple
Observação pessoal; não constitui recomendação de investimento