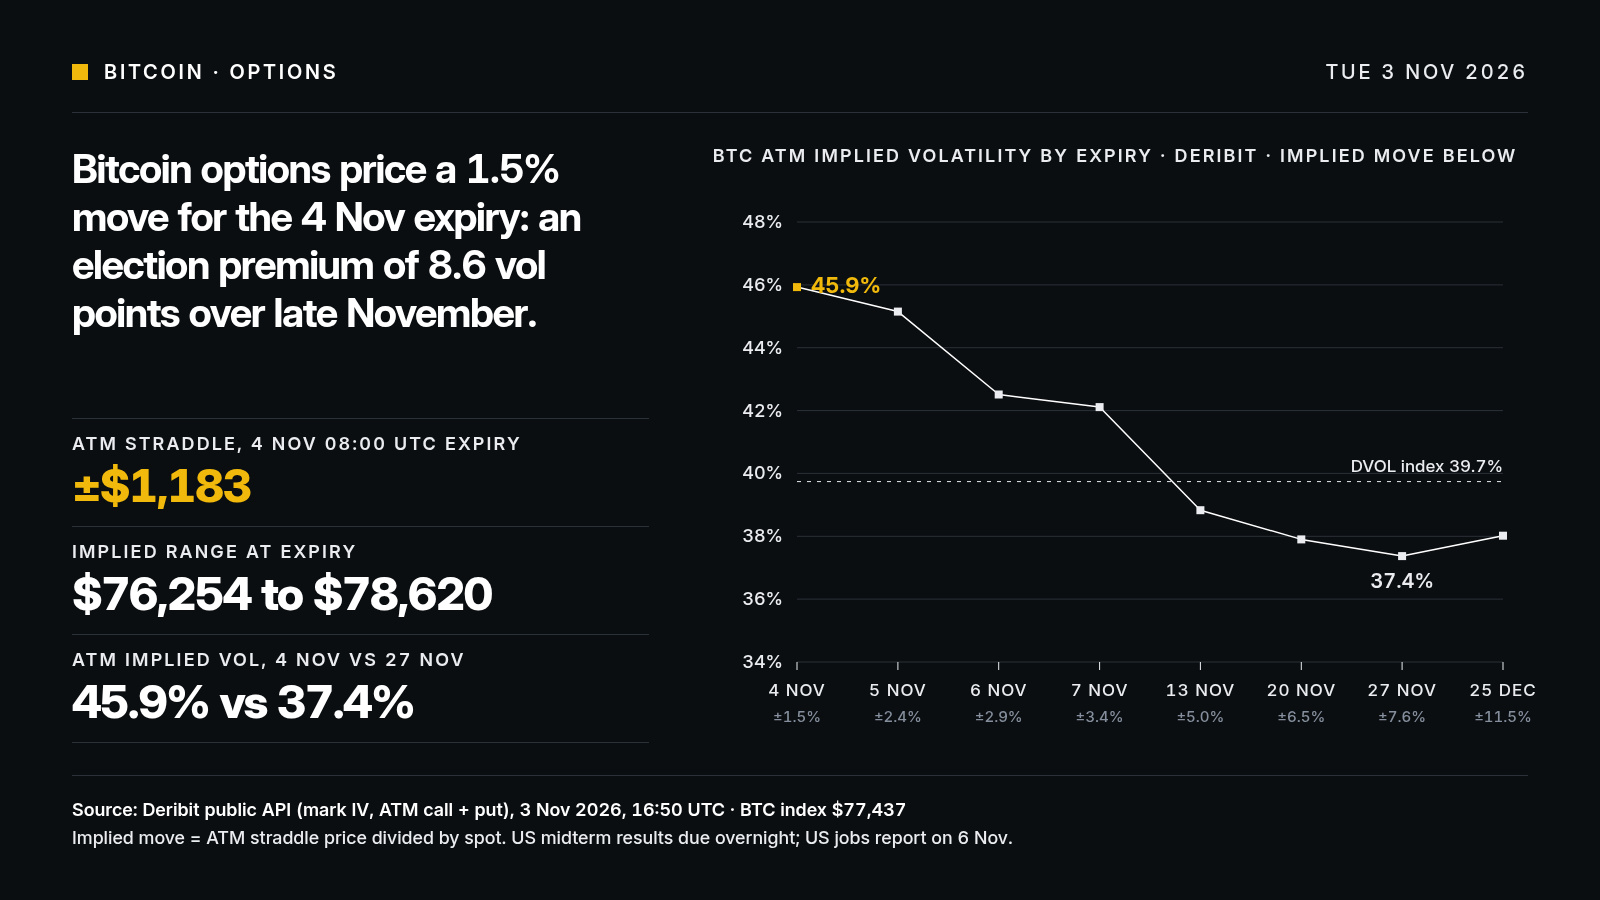
O mercado de opções $BTC não aposta em uma explosão após as eleições de meio de mandato nos EUA. Na Deribit, em 3/11 às 16:50 UTC, o vencimento de 4/11 (08:00 UTC) precifica uma movimentação de cerca de 1,5%, ou ± US$ 1.183 em torno de US$ 77.437.
Lê-se por toda parte que a votação desta noite vai "mexer com o mercado", aconteça o que acontecer. Os números são mais sutis.
Sim, há um prêmio eleitoral. A volatilidade implícita at-the-money para 4/11 está em 45,9%, contra 37,4% para 27/11 e 39,7% para o índice DVOL. Segundo a CoinDesk, ontem ela girava em torno de 43,5% para esse mesmo vencimento. Portanto, os traders estão pagando mais caro pela proteção para as próximas 15 horas do que para o restante do mês.
Mas, quando convertido em dólares, esse prêmio continua modesto. O straddle de 4/11 indica uma faixa de US$ 76.254 a US$ 78.620 no vencimento. Em 6/11, dia da divulgação do relatório de emprego dos EUA, o mercado precifica ±2,9%. Nada que justifique falar em terremoto anunciado.
Também importa o seguinte: os ETFs spot de BTC registraram saídas de US$ 399 milhões na segunda-feira (Farside, via CoinDesk), após US$ 643 milhões na sexta-feira. O suporte acompanhado pela Bitcoin Magazine fica entre US$ 76.264 e US$ 76.476, na média móvel exponencial de 200 dias, e a mínima de setembro está em US$ 74.967.
Minha leitura: o prêmio pode desaparecer rapidamente assim que saírem os primeiros resultados — esse é o padrão habitual após um evento com data marcada. Dois cenários se desenham:
- resultado sem surpresas: o BTC permanece na faixa de US$ 76.250 a US$ 78.600 e a volatilidade implícita recua para 38–40%;
- surpresa política ou rompimento dos US$ 76.264: a mínima de setembro volta à mesa como alvo.
As opções estão subestimando o risco desta noite ou o mercado já digeriu tudo com o hack da Binance e as saídas dos ETFs?
#Bitcoin #Opções
Lê-se por toda parte que a votação desta noite vai "mexer com o mercado", aconteça o que acontecer. Os números são mais sutis.
Sim, há um prêmio eleitoral. A volatilidade implícita at-the-money para 4/11 está em 45,9%, contra 37,4% para 27/11 e 39,7% para o índice DVOL. Segundo a CoinDesk, ontem ela girava em torno de 43,5% para esse mesmo vencimento. Portanto, os traders estão pagando mais caro pela proteção para as próximas 15 horas do que para o restante do mês.
Mas, quando convertido em dólares, esse prêmio continua modesto. O straddle de 4/11 indica uma faixa de US$ 76.254 a US$ 78.620 no vencimento. Em 6/11, dia da divulgação do relatório de emprego dos EUA, o mercado precifica ±2,9%. Nada que justifique falar em terremoto anunciado.
Também importa o seguinte: os ETFs spot de BTC registraram saídas de US$ 399 milhões na segunda-feira (Farside, via CoinDesk), após US$ 643 milhões na sexta-feira. O suporte acompanhado pela Bitcoin Magazine fica entre US$ 76.264 e US$ 76.476, na média móvel exponencial de 200 dias, e a mínima de setembro está em US$ 74.967.
Minha leitura: o prêmio pode desaparecer rapidamente assim que saírem os primeiros resultados — esse é o padrão habitual após um evento com data marcada. Dois cenários se desenham:
- resultado sem surpresas: o BTC permanece na faixa de US$ 76.250 a US$ 78.600 e a volatilidade implícita recua para 38–40%;
- surpresa política ou rompimento dos US$ 76.264: a mínima de setembro volta à mesa como alvo.
As opções estão subestimando o risco desta noite ou o mercado já digeriu tudo com o hack da Binance e as saídas dos ETFs?
#Bitcoin #Opções