Você já viu uma moeda assim? O volume negociado à vista é de algumas centenas de milhares de U por dia, enquanto nos contratos chega a centenas de milhões; ela sobe 4 vezes em 3 dias e depois despenca 30–50% em uma única vela. Por que isso acontece? Hoje, vamos conversar sobre isso.
I. Primeiro, diferencie os três preços
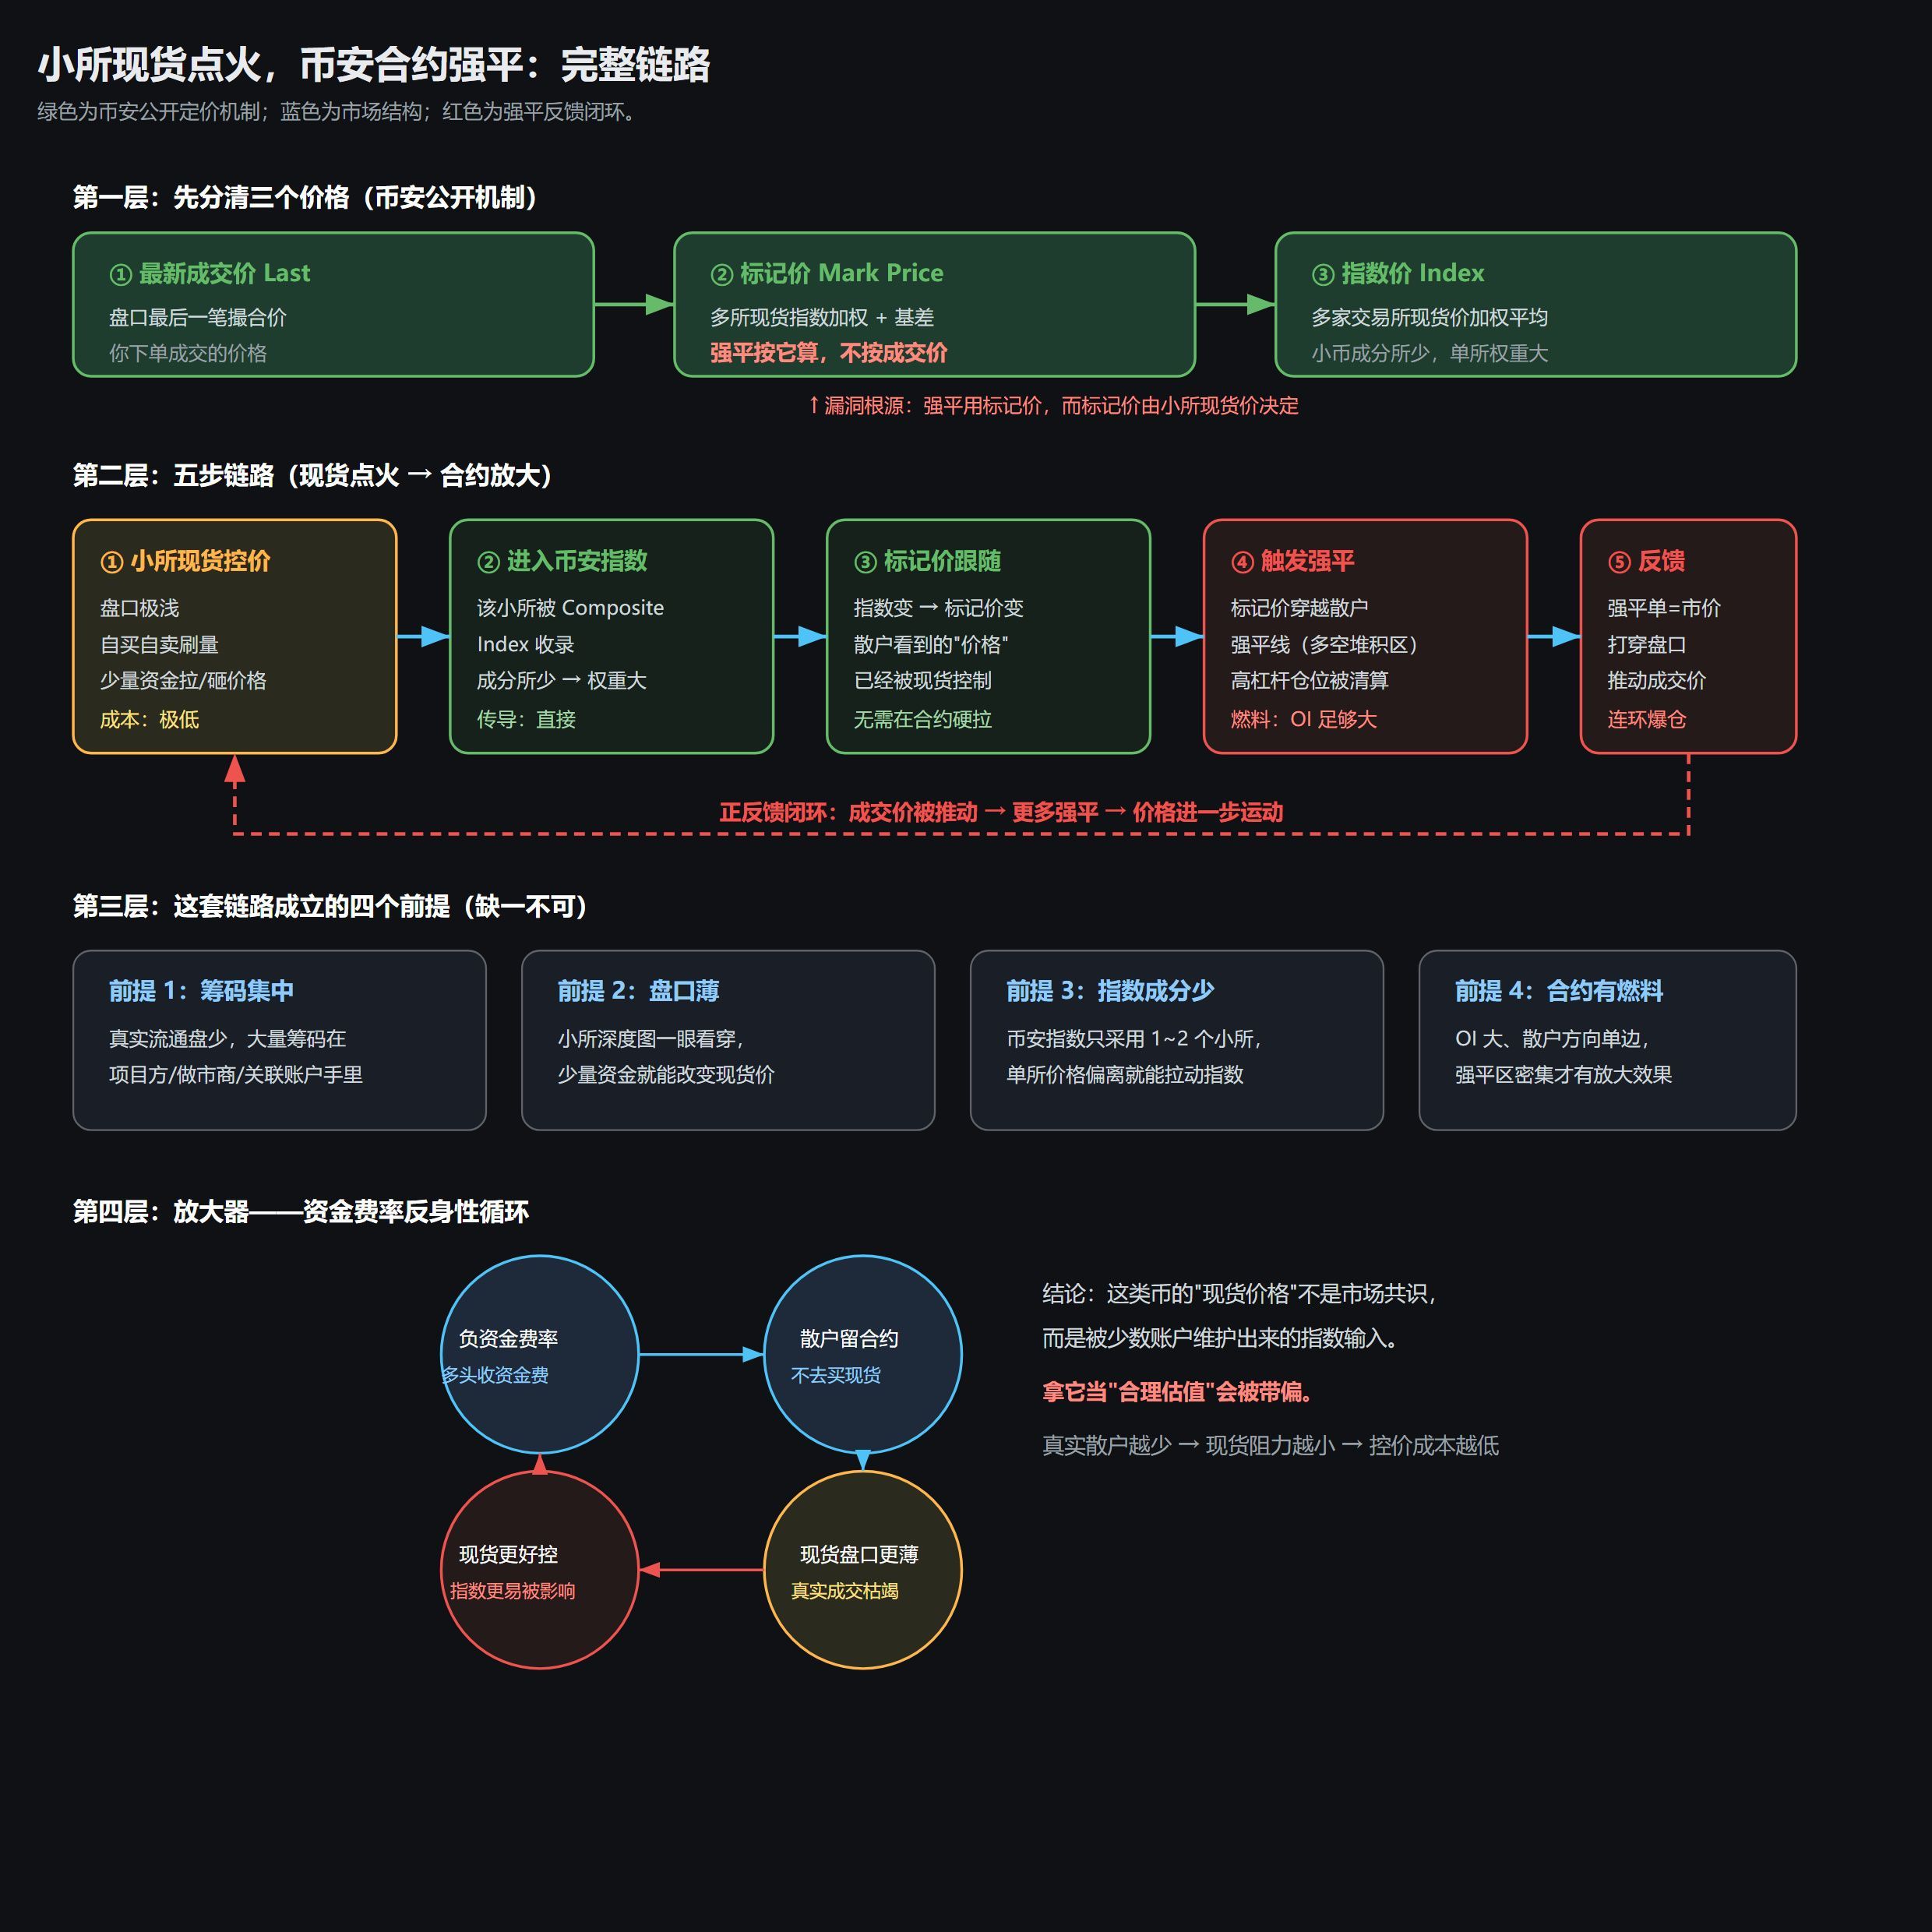
Nos contratos da Binance há três preços, que muita gente confunde. Entendê-los é fundamental para compreender todo o mecanismo:
① Último preço negociado (Last): o preço da última operação executada no livro de ofertas; também é o preço pelo qual sua ordem é efetivamente executada.
② Preço de marcação (Mark Price): preço calculado com base na média ponderada dos índices à vista de várias corretoras. A Binance o utiliza para determinar liquidações forçadas, não o último preço negociado.
③ Preço do índice (Index): média ponderada dos preços à vista de várias corretoras, usada para calcular o preço de marcação.
O ponto-chave: as liquidações forçadas são determinadas pelo preço de marcação, não pelo último preço negociado.
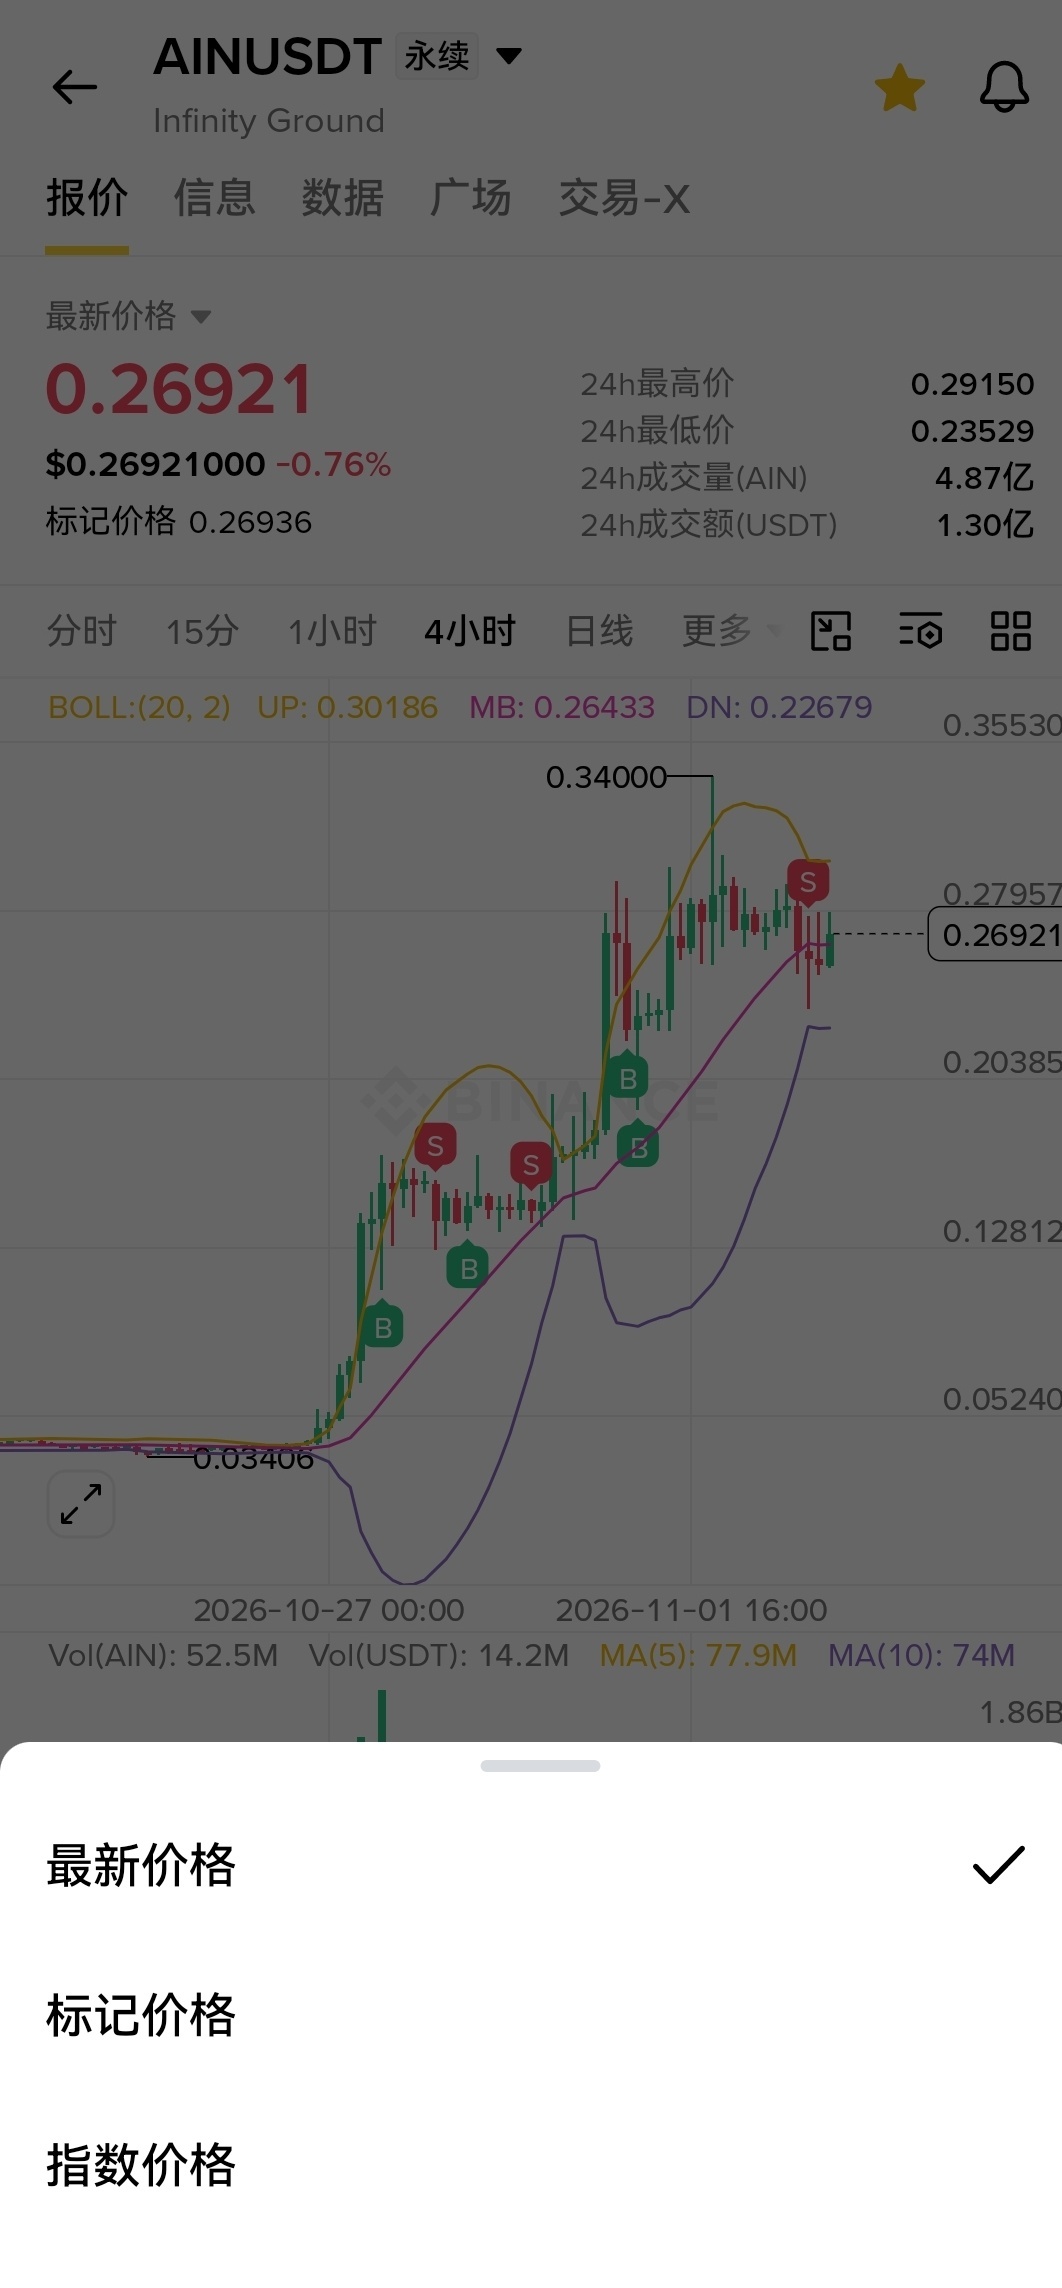
Essa é a origem da vulnerabilidade de todo o mecanismo: o preço de marcação não é determinado pelo livro de ofertas dos contratos da Binance, mas pelos preços à vista de pequenas corretoras externas. O índice de moedas pequenas costuma incluir apenas uma ou duas corretoras; um desvio de preço em uma única corretora pode movimentar o índice inteiro.
II. A cadeia em cinco etapas: o mercado à vista acende o pavio, os contratos amplificam o movimento
Etapa 1: controle do preço à vista em uma corretora pequena: o livro de ofertas dessas corretoras é extremamente raso e há poucas moedas realmente em circulação. Os grandes operadores negociam consigo mesmos para inflar o volume e conseguem elevar ou derrubar o preço à vista com pouco capital.
Etapa 2: inclusão no índice da Binance: o preço à vista dessa corretora pequena é incluído no Composite Index da Binance. O índice de moedas pequenas tem poucas corretoras componentes, então cada uma tem um peso elevado e qualquer desvio de preço é transmitido diretamente.
Etapa 3: o preço de marcação acompanha o índice: quando o índice muda, o preço de marcação também muda. O “preço” que os investidores de varejo veem nos contratos já está, na prática, sob o controle do mercado à vista externo; não é preciso forçar uma alta ou uma queda no livro de ofertas da Binance.
Etapa 4: acionamento das liquidações forçadas: o preço de marcação cruza os níveis de liquidação onde se concentram as posições dos investidores de varejo — nas regiões em que há desequilíbrio entre comprados e vendidos — e posições com alta alavancagem são liquidadas em massa.
Etapa 5: efeito cascata das liquidações: as ordens de liquidação são ordens a mercado e atravessam diretamente o livro de ofertas dos contratos, fazendo o preço real das negociações se mover ainda mais e acionando novas liquidações, num ciclo de retroalimentação positiva.
Em resumo: com pouco dinheiro, o mercado à vista “acende o pavio”; as posições de alta alavancagem e o sistema de liquidações forçadas dos contratos “amplificam” o movimento.
III. Quatro condições necessárias para que essa cadeia funcione
Isso não funciona com todas as moedas; é preciso que todas estas condições sejam atendidas ao mesmo tempo:
Condição 1: concentração das moedas: há poucas moedas realmente em circulação, e grande parte delas está nas mãos da equipe do projeto, dos formadores de mercado ou de contas relacionadas.
Condição 2: livro de ofertas raso: a pouca profundidade da corretora pequena fica evidente, e uma pequena quantia de capital já consegue alterar o preço à vista.
Condição 3: poucos componentes no índice: o índice da Binance usa apenas 1–2 corretoras pequenas; um desvio de preço em uma única corretora consegue movimentar o índice.
Condição 4: combustível nos contratos: o OI precisa ser suficientemente alto e as posições dos investidores de varejo precisam estar concentradas em uma direção; só assim uma alta concentração de níveis de liquidação pode amplificar o efeito.
IV. O amplificador: ciclo de retroalimentação da taxa de financiamento
Esse mecanismo também tem um amplificador que se reforça por conta própria: a taxa de financiamento.
1. Quando a taxa de financiamento é negativa, os comprados recebem financiamento — investidores de varejo racionais preferem manter posições compradas nos contratos, em vez de comprar no mercado à vista.
2. Os investidores de varejo migram para os contratos, a participação real no mercado à vista cai continuamente e o livro de ofertas fica mais raso.
3. Quanto mais raso o livro de ofertas no mercado à vista, menor o custo para os grandes operadores controlarem o preço, e mais fácil fica manter o preço à vista com a ação de poucas pessoas.
4. Quanto mais fácil manipular o preço à vista, mais fácil influenciar as liquidações forçadas nos contratos por meio do índice e do preço de marcação.
Conclusão: o “preço à vista” dessas moedas não representa o consenso do mercado; é um dado de entrada do índice que é mantido artificialmente. Usá-lo como “avaliação justa” pode levar você a conclusões erradas.