SNDK a US$ 1.130: você ainda está esperando recuperar o prejuízo?
A receita disparou 378% no balanço, mas a ação caiu pela metade, de 2.300 para 1.130 — a SNDK está sendo injustamente punida ou é a primeira peça de dominó a cair porque o ciclo de NAND chegou ao topo?
Vamos ao que parece: balanço explosivo, mas a ação caiu como se tivesse tomado um laxante.
Balanço de 29 de outubro: receita de US$ 11 bilhões, alta de 378% na comparação anual; EPS de US$ 49,51; margem bruta de 85,1%; negócio de data centers com US$ 4,8 bilhões, alta de 61% em relação ao trimestre anterior, representando 44% do total; além disso, recomprou US$ 5 bilhões em ações. Isso não deveria levar a ação a 1.500?
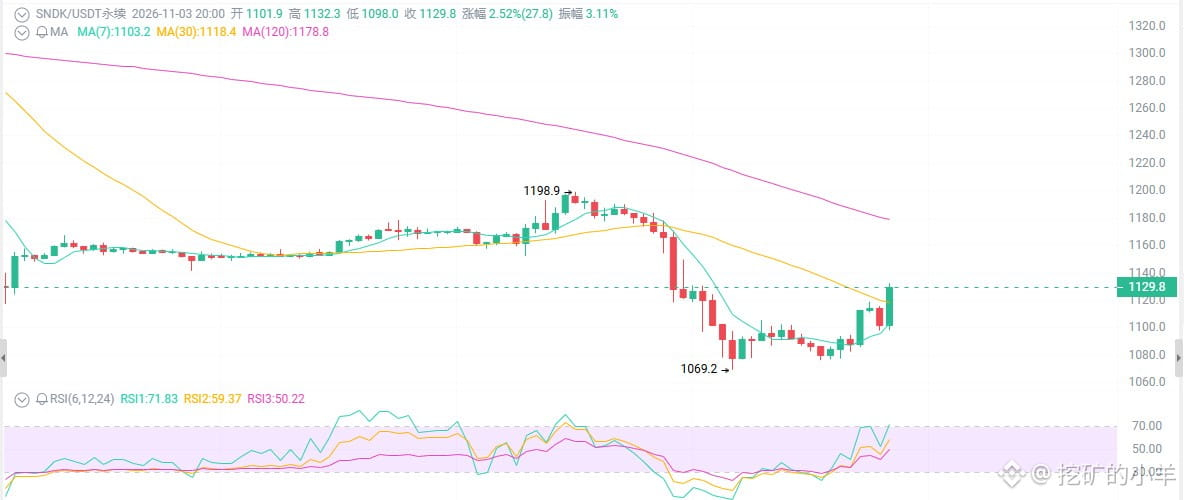
E o que aconteceu? Disparou na abertura e depois despencou sem parar. Em 2 de novembro, caiu 6,6%; fechou no mercado à vista a 1.075, e agora oscila perto de 1.130 nos contratos perpétuos. Desde a máxima de junho, acima de 2.300, caiu pela metade — e depois pela metade de novo. Nos últimos meses, caiu 30–35%. Com um balanço tão bom, por que caiu tanto?
Primeiro ponto: o balanço é passado; o preço da ação é futuro.
Receita de US$ 11 bilhões, EPS de US$ 49,51, margem bruta de 85% — esses números são realmente impressionantes. Mas o que o mercado observa? Se os preços de NAND ainda podem subir no próximo trimestre.
A projeção é de receita entre US$ 12,2 bilhões e US$ 12,6 bilhões e EPS entre US$ 55 e US$ 57. Em tese, nada mal. Mas “boas notícias já precificadas + vender no anúncio” é o cenário clássico de destruição para ações cíclicas. O mercado teme que a alta dos preços de NAND desacelere, que a oferta comece a acompanhar a demanda e que a natureza cíclica do setor volte a se impor.
Segundo ponto: o desdobramento de 8 para 1 não é uma tábua de salvação, mas uma armadilha de liquidez.
A empresa anunciou um desdobramento de ações de 8 para 1, que deve entrar em vigor por volta de 19/20 de novembro. A justificativa é “tornar as ações mais acessíveis”.
O desdobramento não muda nenhum fundamento da empresa; apenas transforma uma ação de 100 em oito ações de 12,5. Não torna a empresa mais valiosa — só faz mais investidores de varejo acharem que ela ficou “barata” e entrarem para segurar a queda.
Desdobramento não é notícia positiva, é um placebo para investidores de varejo. Uma empresa realmente boa não precisa de desdobramento para provar que suas ações estão baratas.
Terceiro ponto: os indicadores técnicos mostram uma configuração baixista, e o repique de sobrevenda está fraco como quem está sem comer.
Tendência principal: depois do desdobramento em 2025, a ação subiu até atingir o topo em junho de 2026 e, em seguida, entrou em um canal de queda de médio prazo. Nos últimos meses, caiu 30–35%, recuando rapidamente de níveis acima de 1.400 e rompendo a antiga zona de consolidação.
MM7/25/99 em configuração baixista; o RSI diário está perto de 30, em território de sobrevenda. O repique ocorre com volume baixo, enquanto as quedas vêm acompanhadas de volume alto — características típicas de fraqueza.
Suporte: 1.060–1.100 (mínima recente + nível psicológico); se romper, o próximo alvo é 1.000.
Resistência: 1.180–1.200 (alvo de repique de curto prazo); depois, 1.250–1.300 (forte resistência).
Só será um sinal de estabilização se o preço se mantiver acima de 1.150–1.160 com volume alto e não perder esse nível no reteste. Se romper 1.100 com volume alto, a tendência de baixa continuará.
A receita disparou 378% no balanço, mas a ação caiu pela metade, de 2.300 para 1.130 — a SNDK está sendo injustamente punida ou é a primeira peça de dominó a cair porque o ciclo de NAND chegou ao topo?
Vamos ao que parece: balanço explosivo, mas a ação caiu como se tivesse tomado um laxante.
Balanço de 29 de outubro: receita de US$ 11 bilhões, alta de 378% na comparação anual; EPS de US$ 49,51; margem bruta de 85,1%; negócio de data centers com US$ 4,8 bilhões, alta de 61% em relação ao trimestre anterior, representando 44% do total; além disso, recomprou US$ 5 bilhões em ações. Isso não deveria levar a ação a 1.500?
E o que aconteceu? Disparou na abertura e depois despencou sem parar. Em 2 de novembro, caiu 6,6%; fechou no mercado à vista a 1.075, e agora oscila perto de 1.130 nos contratos perpétuos. Desde a máxima de junho, acima de 2.300, caiu pela metade — e depois pela metade de novo. Nos últimos meses, caiu 30–35%. Com um balanço tão bom, por que caiu tanto?
Primeiro ponto: o balanço é passado; o preço da ação é futuro.
Receita de US$ 11 bilhões, EPS de US$ 49,51, margem bruta de 85% — esses números são realmente impressionantes. Mas o que o mercado observa? Se os preços de NAND ainda podem subir no próximo trimestre.
A projeção é de receita entre US$ 12,2 bilhões e US$ 12,6 bilhões e EPS entre US$ 55 e US$ 57. Em tese, nada mal. Mas “boas notícias já precificadas + vender no anúncio” é o cenário clássico de destruição para ações cíclicas. O mercado teme que a alta dos preços de NAND desacelere, que a oferta comece a acompanhar a demanda e que a natureza cíclica do setor volte a se impor.
Segundo ponto: o desdobramento de 8 para 1 não é uma tábua de salvação, mas uma armadilha de liquidez.
A empresa anunciou um desdobramento de ações de 8 para 1, que deve entrar em vigor por volta de 19/20 de novembro. A justificativa é “tornar as ações mais acessíveis”.
O desdobramento não muda nenhum fundamento da empresa; apenas transforma uma ação de 100 em oito ações de 12,5. Não torna a empresa mais valiosa — só faz mais investidores de varejo acharem que ela ficou “barata” e entrarem para segurar a queda.
Desdobramento não é notícia positiva, é um placebo para investidores de varejo. Uma empresa realmente boa não precisa de desdobramento para provar que suas ações estão baratas.
Terceiro ponto: os indicadores técnicos mostram uma configuração baixista, e o repique de sobrevenda está fraco como quem está sem comer.
Tendência principal: depois do desdobramento em 2025, a ação subiu até atingir o topo em junho de 2026 e, em seguida, entrou em um canal de queda de médio prazo. Nos últimos meses, caiu 30–35%, recuando rapidamente de níveis acima de 1.400 e rompendo a antiga zona de consolidação.
MM7/25/99 em configuração baixista; o RSI diário está perto de 30, em território de sobrevenda. O repique ocorre com volume baixo, enquanto as quedas vêm acompanhadas de volume alto — características típicas de fraqueza.
Suporte: 1.060–1.100 (mínima recente + nível psicológico); se romper, o próximo alvo é 1.000.
Resistência: 1.180–1.200 (alvo de repique de curto prazo); depois, 1.250–1.300 (forte resistência).
Só será um sinal de estabilização se o preço se mantiver acima de 1.150–1.160 com volume alto e não perder esse nível no reteste. Se romper 1.100 com volume alto, a tendência de baixa continuará.