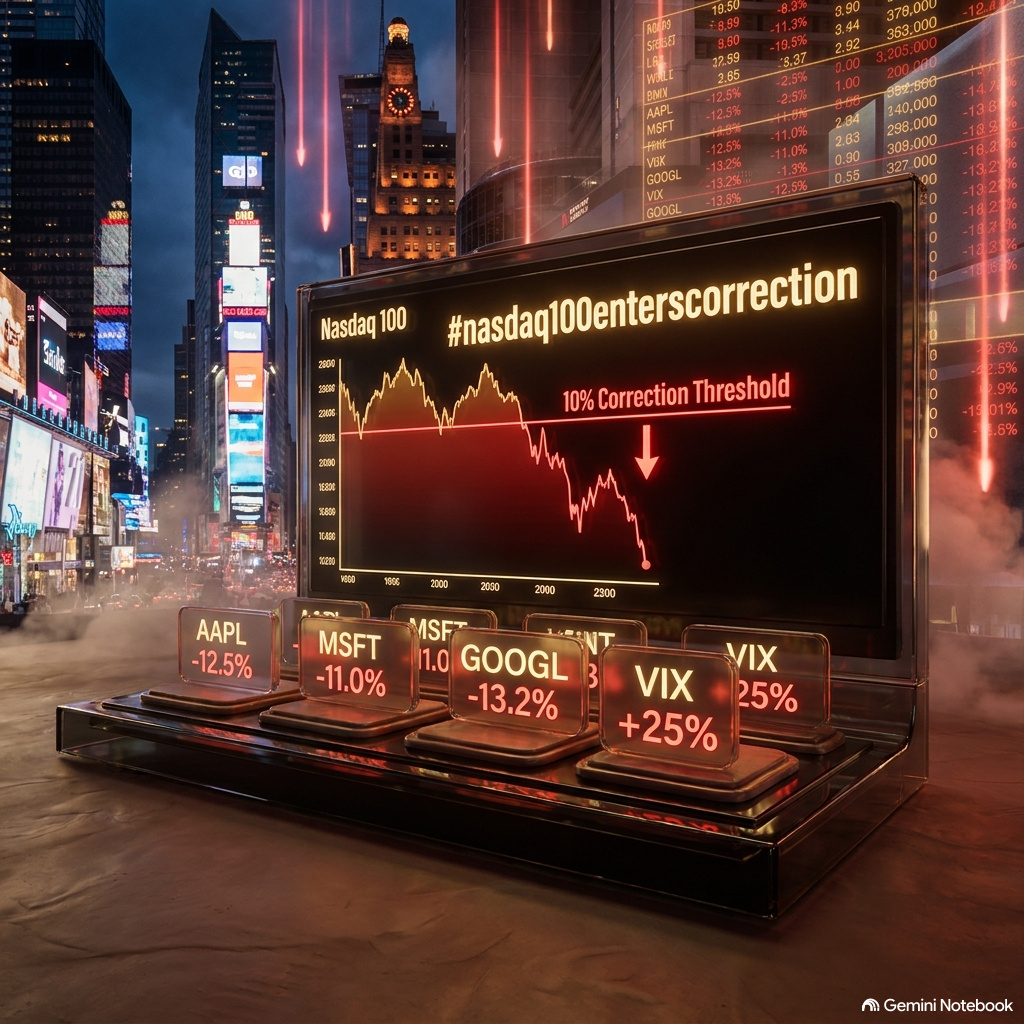

#nasdaq100enterscorrection A entrada formal do índice **Nasdaq 100 em território de correção — acumulando uma queda superior a 10% em relação às máximas históricas — representa um ajuste estrutural de grande envergadura na avaliação dos ativos globais de renda variável. Esse movimento responde a uma recalibração direta das expectativas dos investidores institucionais diante da persistência de taxas de juros elevadas, da alta dos rendimentos dos títulos do Tesouro dos Estados Unidos com vencimento em dez anos e de um escrutínio mais rigoroso da rentabilidade imediata dos enormes investimentos de capital em infraestrutura de inteligência artificial. Em um cenário macroeconômico marcado pela desaceleração do consumo e pela compressão das margens operacionais brutas, o acúmulo de ganhos de capital nas megacapitalizações do setor de tecnologia desencadeou uma rotação defensiva das carteiras, ajustando os múltiplos de negociação para níveis de equilíbrio mais conservadores.
Do ponto de vista da microestrutura financeira e dos canais de transmissão de liquidez, a contração do Nasdaq 100 provocou um aumento substancial da volatilidade implícita e um reajuste das coberturas nos mercados de derivados de ações. Os criadores de mercado e os intermediários bancários reagiram alargando os diferenciais entre os preços de compra e venda (*bid-ask spreads*) e reduzindo a profundidade do livro de ofertas (*order book depth*) nos principais contratos de futuros e fundos negociados em bolsa (*ETFs*), protegendo-se contra a assimetria informativa em sessões de forte liquidação. Além disso, o aumento do custo de carregamento (*cost of carry*) e do custo de oportunidade do dinheiro forçou a desativação temporária de estratégias algorítmicas de seguimento de tendências, intensificando a pressão vendedora sobre ativos com coeficiente beta elevado e acelerando a absorção de liquidez nos principais níveis de suporte técnico.
Em conclusão, a correção do Nasdaq 100 constitui um processo de eliminação de excessos de valorização que permitirá restabelecer uma base tributável mais sólida para os mercados de ações. A curto e médio prazo, a estabilização do índice dependerá da moderação da curva das taxas de juro soberanas e da capacidade das principais empresas para voltar a demonstrar a geração de fluxo de caixa livre na próxima época de resultados.