

A expectativa generalizada é que o Banco da Inglaterra aumente as taxas de juro na quinta-feira, com a disparada dos custos da energia a ser o principal fator de pressão. A votação em si parece ser a parte fácil. O que o Banco disser depois poderá ter mais importância, uma vez que os decisores políticos poderão aproveitar a ocasião para moderar as apostas dos investidores de que haverá vários aumentos adicionais no próximo ano.
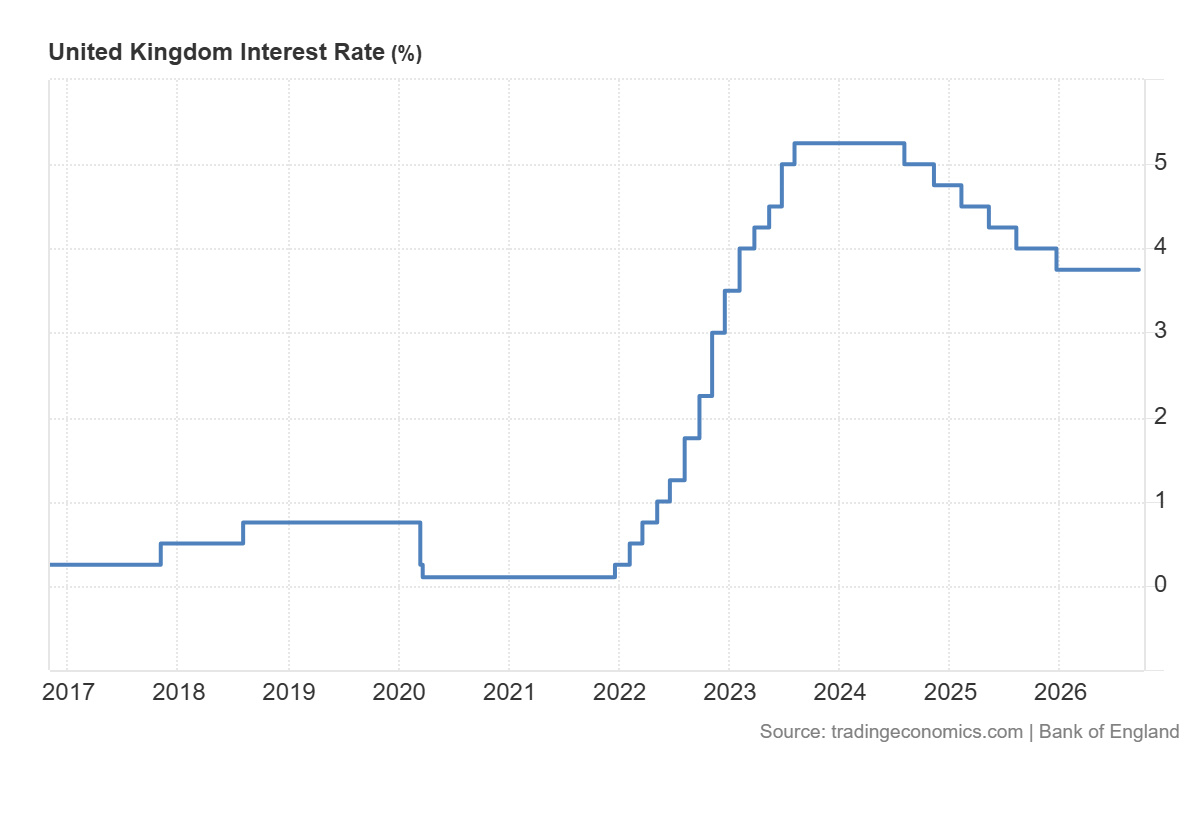
Os analistas esperam, em geral, que o Comité de Política Monetária aumente a taxa básica do Banco da Inglaterra de 3,75% para 4%. Uma sondagem da Reuters junto de economistas aponta na mesma direção, e este seria o primeiro aumento do Banco desde agosto de 2023, quando a inflação ainda estava mais de três vezes acima da meta de 2%.
Essa pesquisa também indica a provável votação: 7 a 2, com os membros externos Alan Taylor e Swati Dhingra como os mais prováveis a votar pela manutenção das taxas. O Deutsche Bank prevê uma disputa mais acirrada. Sua previsão é de uma maioria de 6 a 3 a favor do aperto monetário, baseada na preocupação crescente com o comportamento dos custos de energia e do crescimento nos próximos meses.
Uma segunda pesquisa chega a praticamente a mesma conclusão. Todos os economistas consultados pela Bloomberg em 29 e 30 de outubro esperam uma alta para 4%, o que encerraria um período de 11 meses em 3,75%. Quase 60% dos entrevistados esperam uma votação de 7 a 2 a favor da alta, enquanto outros 24% preveem um placar de 6 a 3.
Qualquer um dos resultados representaria uma forte reversão em relação a setembro, quando apenas três membros do comitê votaram a favor de elevar as taxas.
A história ajuda a explicar parte da urgência. Da última vez que os custos de energia dispararam, o Banco foi criticado por avaliar mal por quanto tempo a inflação persistiria, e está empenhado em não ser pego de surpresa duas vezes, com os preços globais da energia elevados e sem um fim duradouro à vista para a guerra no Irã.
Naquele episódio anterior, foi um dos primeiros grandes bancos centrais a elevar as taxas. Desta vez, o Federal Reserve dos EUA e o Banco Central Europeu saíram na frente.
Os preços já superaram as previsões do Banco
Os números da inflação explicam a cautela. Em setembro, o Banco alertou que a inflação subiria para mais de 4% no início do próximo ano e afirmou que a alta dos preços da energia desde as previsões de julho se parecia muito com seu cenário "adverso", aquele em que a inflação se enraíza. Desde então, os dados vieram mais altos do que o Banco esperava.
Os preços ao consumidor subiram 3,5% no ano até setembro, ante 3,1% em agosto e acima dos 3,0% projetados pelo Banco em julho. O CPIH, índice que inclui os custos de moradia dos proprietários que ocupam seus imóveis, subiu para 3,6%, ante 3,3%. Ambos os indicadores avançaram 0,4% no mês. Um ano antes, o CPI quase não havia mudado, e o CPIH subira 0,1%.
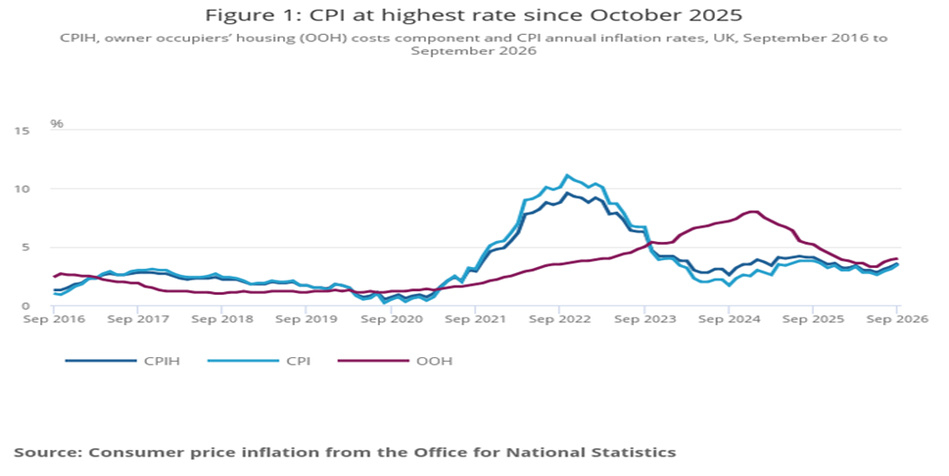
Os economistas esperam que o Banco eleve suas previsões de inflação para este ano e o próximo quando publicar novas projeções na quinta-feira.
Dennis Shen, professor da International School of Management, em Berlim, considera a alta "o início de um ciclo, ainda que curto", e não um ajuste isolado. Com a inflação podendo ultrapassar 4% no início do próximo ano, aproximadamente o dobro da meta do Banco, ele vê pouco espaço para complacência.
Contratações ganham força justo quando as taxas estão prestes a subir
O mercado de trabalho deu aos defensores de uma política mais restritiva um argumento a seu favor. O desemprego caiu para 4,7% nos três meses até agosto. Os analistas previam que ficaria em 4,9% pela quinta leitura consecutiva, e agora está no nível mais baixo desde os três meses até julho de 2025.
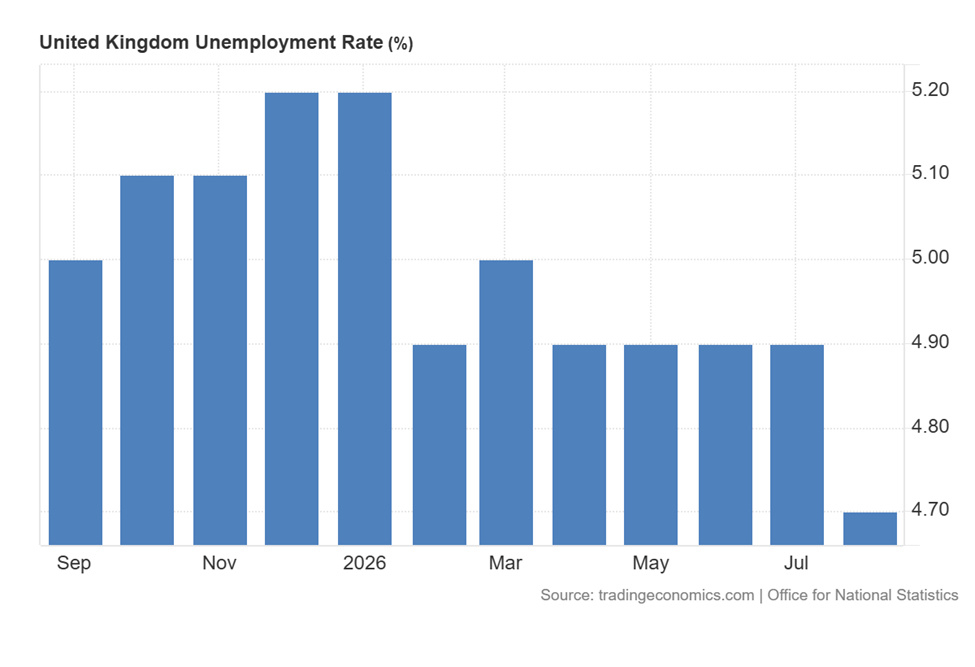
Por trás do número principal, a quantidade de pessoas desempregadas caiu 47.000 em relação ao trimestre anterior, para 1,712 milhão, com recuos entre quem estava sem trabalho havia até seis meses e entre seis e 12 meses. Em comparação com um ano antes, o total diminuiu 26.000. O emprego cresceu 102.000 no trimestre e 356.000 no ano, chegando a 34,577 milhões, e a taxa de emprego subiu ligeiramente, para 75,3%.
As pesquisas contam uma história parecida. Rob Wood, economista-chefe para o Reino Unido da Pantheon Macroeconomics, chamou de maior acontecimento nos dados do PMI composto de outubro da S&P a alta do índice de emprego para acima de 50 pela primeira vez desde o orçamento de 2024. O saldo de empregos passou de 48,9 em setembro para 50,5, o que, segundo ele, é compatível com um aumento de cerca de 9.000 empregos na folha de pagamento no mês.
Wood afirma que essa recuperação constante reforça o argumento a favor de uma alta em novembro, que ele considera praticamente certa, seguida por outra em fevereiro. A Pantheon prevê uma terceira em maio ou antes, embora os sinais fracos do consumo tornem essa decisão incerta.
Uma economia que cresce de forma desigual, impulsionada pelos serviços
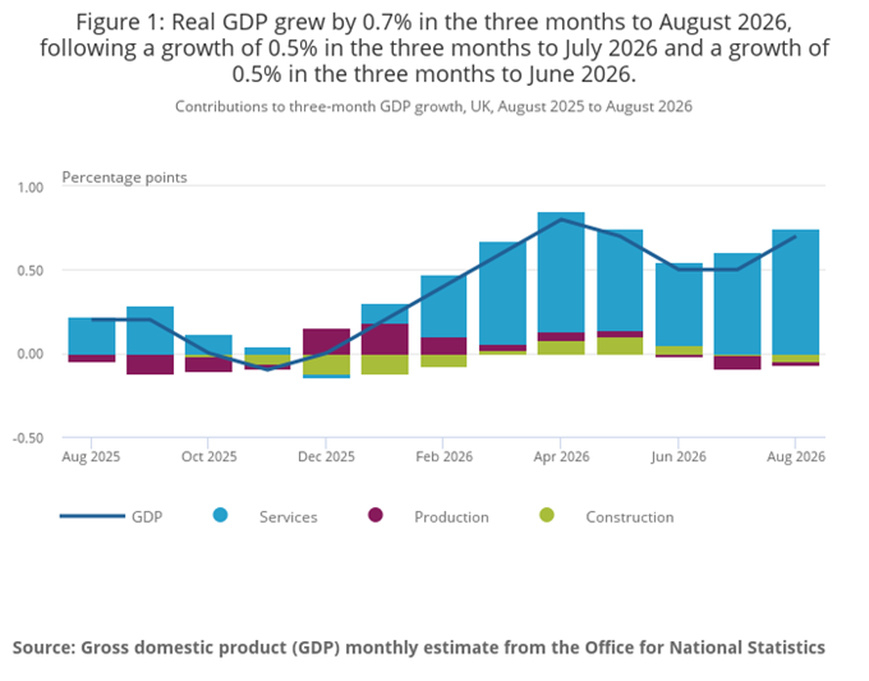
Os dados de produção acrescentam uma ressalva a esse quadro. O crescimento continua desequilibrado: uma recuperação da produção liderada pela indústria é compensada pela fraqueza em outros setores. Agosto, por si só, foi um mês tranquilo. O PIB subiu apenas 0,1% no mês, desacelerando em relação aos 0,4% de julho. A produção se recuperou 0,8%, os serviços estagnaram e a construção caiu 0,2%.
O panorama dos três meses é melhor. A produção cresceu 0,7% nos três meses até agosto, ante 0,5% nos três meses até julho (dado que, por sua vez, foi revisado para cima, de 0,4%). Os serviços impulsionaram o resultado, com alta de 0,9%, enquanto a produção recuou 0,2% e a construção caiu 1,0%.
Quanta evidência é suficiente?
Tudo isso chega a um comitê que não consegue concordar sobre como interpretar os dados. Nos últimos meses, autoridades do Banco da Inglaterra têm adotado um tom mais favorável a uma política monetária restritiva, e a Bloomberg Economics acompanha essa mudança com o BOESPEAK, um modelo de processamento de linguagem natural que avalia o que os membros do comitê dizem em público. O modelo mostra que o sentimento favorável a uma política restritiva está no nível mais alto em quase três anos.
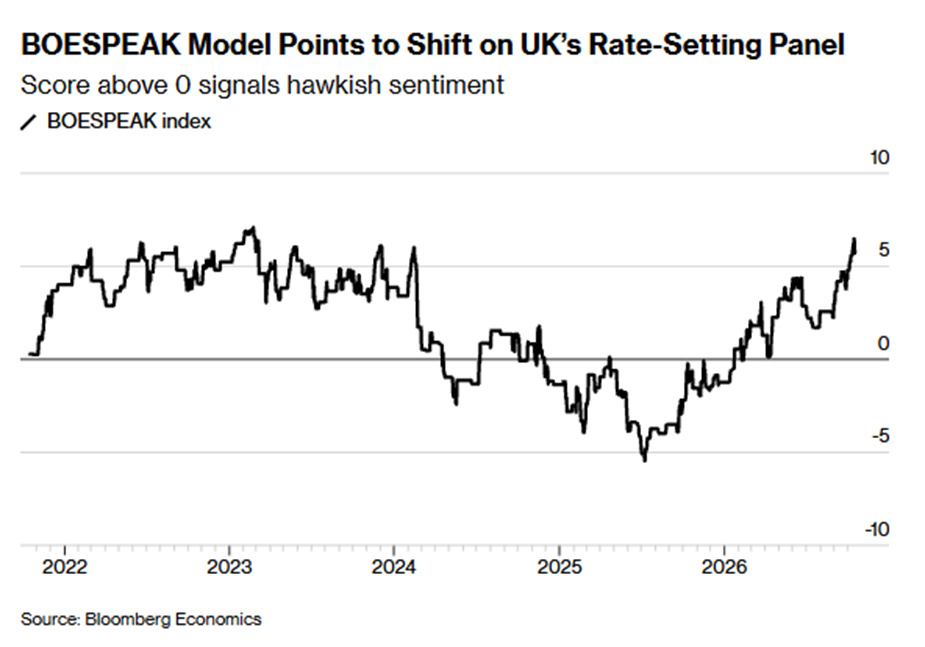
Duas questões estão por trás dessa mudança, e o comitê não chegou a uma conclusão sobre nenhuma delas. Quanta evidência de efeitos de segunda ordem é suficiente para agir? E uma guerra prolongada no Irã torna alguns desses efeitos inevitáveis? (Efeitos de segunda ordem são aqueles que ocorrem quando uma inflação mais alta influencia a definição de salários e preços.)
O presidente do Banco, Andrew Bailey, afirmou que o Banco não pode esperar por provas conclusivas desses efeitos, ou agirá tarde demais. No mês passado, também disse que as empresas com as quais conversou parecem estar absorvendo custos mais altos mais do que faziam em 2022.
Os membros mais favoráveis a uma política restritiva foram mais incisivos. O economista-chefe Huw Pill e os membros externos Catherine Mann e Megan Greene criticaram a forma como o Banco lidou com o episódio atual.
Mann tem uma teoria sobre essas apostas do mercado. Na visão dela, elas embutem um prêmio de risco que o próprio Banco ampliou ao adotar uma postura de "esperar para ver" após o início da guerra no Oriente Médio, em vez de sinalizar claramente que manteria a inflação sob controle. Ela afirma que a política monetária não é suficientemente restritiva, que o Banco não pode contar com os prêmios de risco para fazer o trabalho da política monetária e que a taxa básica precisa subir.
Greene vê o maior perigo em manter a política monetária demasiado acomodatícia. Ela alertou que a desaceleração do crescimento dos salários estagnou, que efeitos de segunda ordem podem surgir no início do próximo ano e que, nesse caso, o Banco precisaria agir preventivamente. Após uma série de choques de oferta, afirma ela, a política monetária do Reino Unido continua relativamente acomodatícia.
Pill aponta a demanda resiliente e as próximas negociações salariais como riscos inflacionários, embora tenha dúvidas quanto às quatro altas de juros que o mercado já precificou.
Dois vice-presidentes do Banco estão se aproximando dos mais favoráveis a uma política restritiva, mas com ressalvas. Dave Ramsden afirma que os riscos para a inflação se inclinaram ainda mais para o lado da alta, e que energia, clima e cadeias de suprimentos ligadas à IA estão em sua lista de preocupações; uma alta de juros pode ser necessária se a pressão persistir. Clare Lombardelli alertou que o Banco poderia elevar as taxas se os preços mais altos do petróleo gerassem inflação persistente, já que um choque energético prolongado pode se propagar para os salários, as expectativas de inflação e a definição de preços.
Os mais favoráveis a uma política monetária acomodatícia também têm seus argumentos. A vice-presidente Sarah Breeden sugeriu que as empresas poderiam absorver o choque energético cortando custos, em vez de repassá-los aos consumidores. Taylor e Dhingra alertaram contra um aperto prematuro.
Dhingra afirma que o Reino Unido não está vivendo a espiral inflacionária generalizada de 2022, que desta vez as pressões sobre os preços são mais restritas e que o mercado de trabalho está enfraquecendo. Ela espera que o impacto da guerra sobre a inflação fique mais claro no inverno.
Assim, tudo indica que o Banco elevará as taxas com uma maioria que concorda com a decisão, mas não com o motivo. Um grupo considera a alta uma proteção contra efeitos que ainda não se manifestaram. O outro se pergunta contra o que, exatamente, essa proteção serve. O inverno deve resolver a discussão e, até lá, talvez haja uma segunda alta a justificar.