O contrato de dezembro do WTI caiu 7,36% em um único dia, mas a compensação pela inflação em 30 anos recuou apenas 1 ponto-base.
O que caiu não foi a expectativa de inflação, mas o prêmio geopolítico. O mercado de títulos contabilizou essas duas coisas separadamente.
Vamos começar com três números.
A curva diária do Tesouro dos EUA em 2 de novembro: o rendimento nominal dos títulos de dez anos ficou em 4,91%, 3 pontos-base abaixo do pregão anterior.
No mesmo dia, o rendimento real dos títulos de dez anos ficou em 2,62%, subindo, na verdade, 2 pontos-base.
Subtraindo um do outro, a compensação pela inflação ficou em 2,29%, contra 2,34% no pregão anterior — uma queda de 5 pontos-base.
O rendimento nominal é igual ao rendimento real mais a compensação pela inflação. Essa subtração deixa clara a direção: foi o segundo componente que caiu.
Na ponta de 30 anos, a conta é ainda mais direta. O rendimento nominal ficou em 5,28%, o real em 3,06%, e a diferença, em 2,22% — apenas 1 ponto-base abaixo do pregão anterior.
O petróleo despencou mais de 7% em um dia, mas a ponta longa só reagiu com 1 ponto-base.
Essa reação é anormalmente pequena.
Se o mercado de títulos estivesse tratando o petróleo como um indicador da trajetória da inflação, a ponta longa deveria cair mais do que a curta. Na realidade, a ponta curta está subindo.
O rendimento dos títulos de dois anos ficou em 4,59%, 3 pontos-base acima do pregão anterior. Foi a primeira alta desde 27 de outubro.
O petróleo desabou 7,36%, mas a precificação de altas de juros na ponta curta ficou ainda mais forte. O mesmo acontecimento, duas direções opostas.
Por isso, essa queda de mais de 7% não é sobre inflação, e sim sobre o prêmio de risco.
O mercado reduziu a probabilidade de um bloqueio do estreito de Ormuz, e o prêmio de seguro embutido no petróleo desapareceu. O mercado de títulos não revisou para baixo os preços do ano que vem.
A precificação das expectativas de inflação reflete como a política monetária vai reagir, não quanto custa o barril de petróleo neste mês.
Quanto desses 5 pontos-base se deve a ajustes técnicos de posições no fim do mês? Provavelmente uma parte, mas não há como comprovar.
No mesmo dia, o contrato de ouro de dezembro da COMEX fechou a US$ 3.969,60, 2,2% acima do fechamento de 30 de outubro.
O rendimento real subiu, e o ouro também. As duas linhas subindo ao mesmo tempo mostram que o dinheiro usado para comprar ouro não está buscando ganhos com os juros reais.
Essa alta do ouro não veio dos juros.
Ou os juros reais recuam e acompanham o ouro, ou o preço do ouro corrige essa alta. Acompanhe se o rendimento real dos títulos de dez anos se mantém acima de 2,6%.
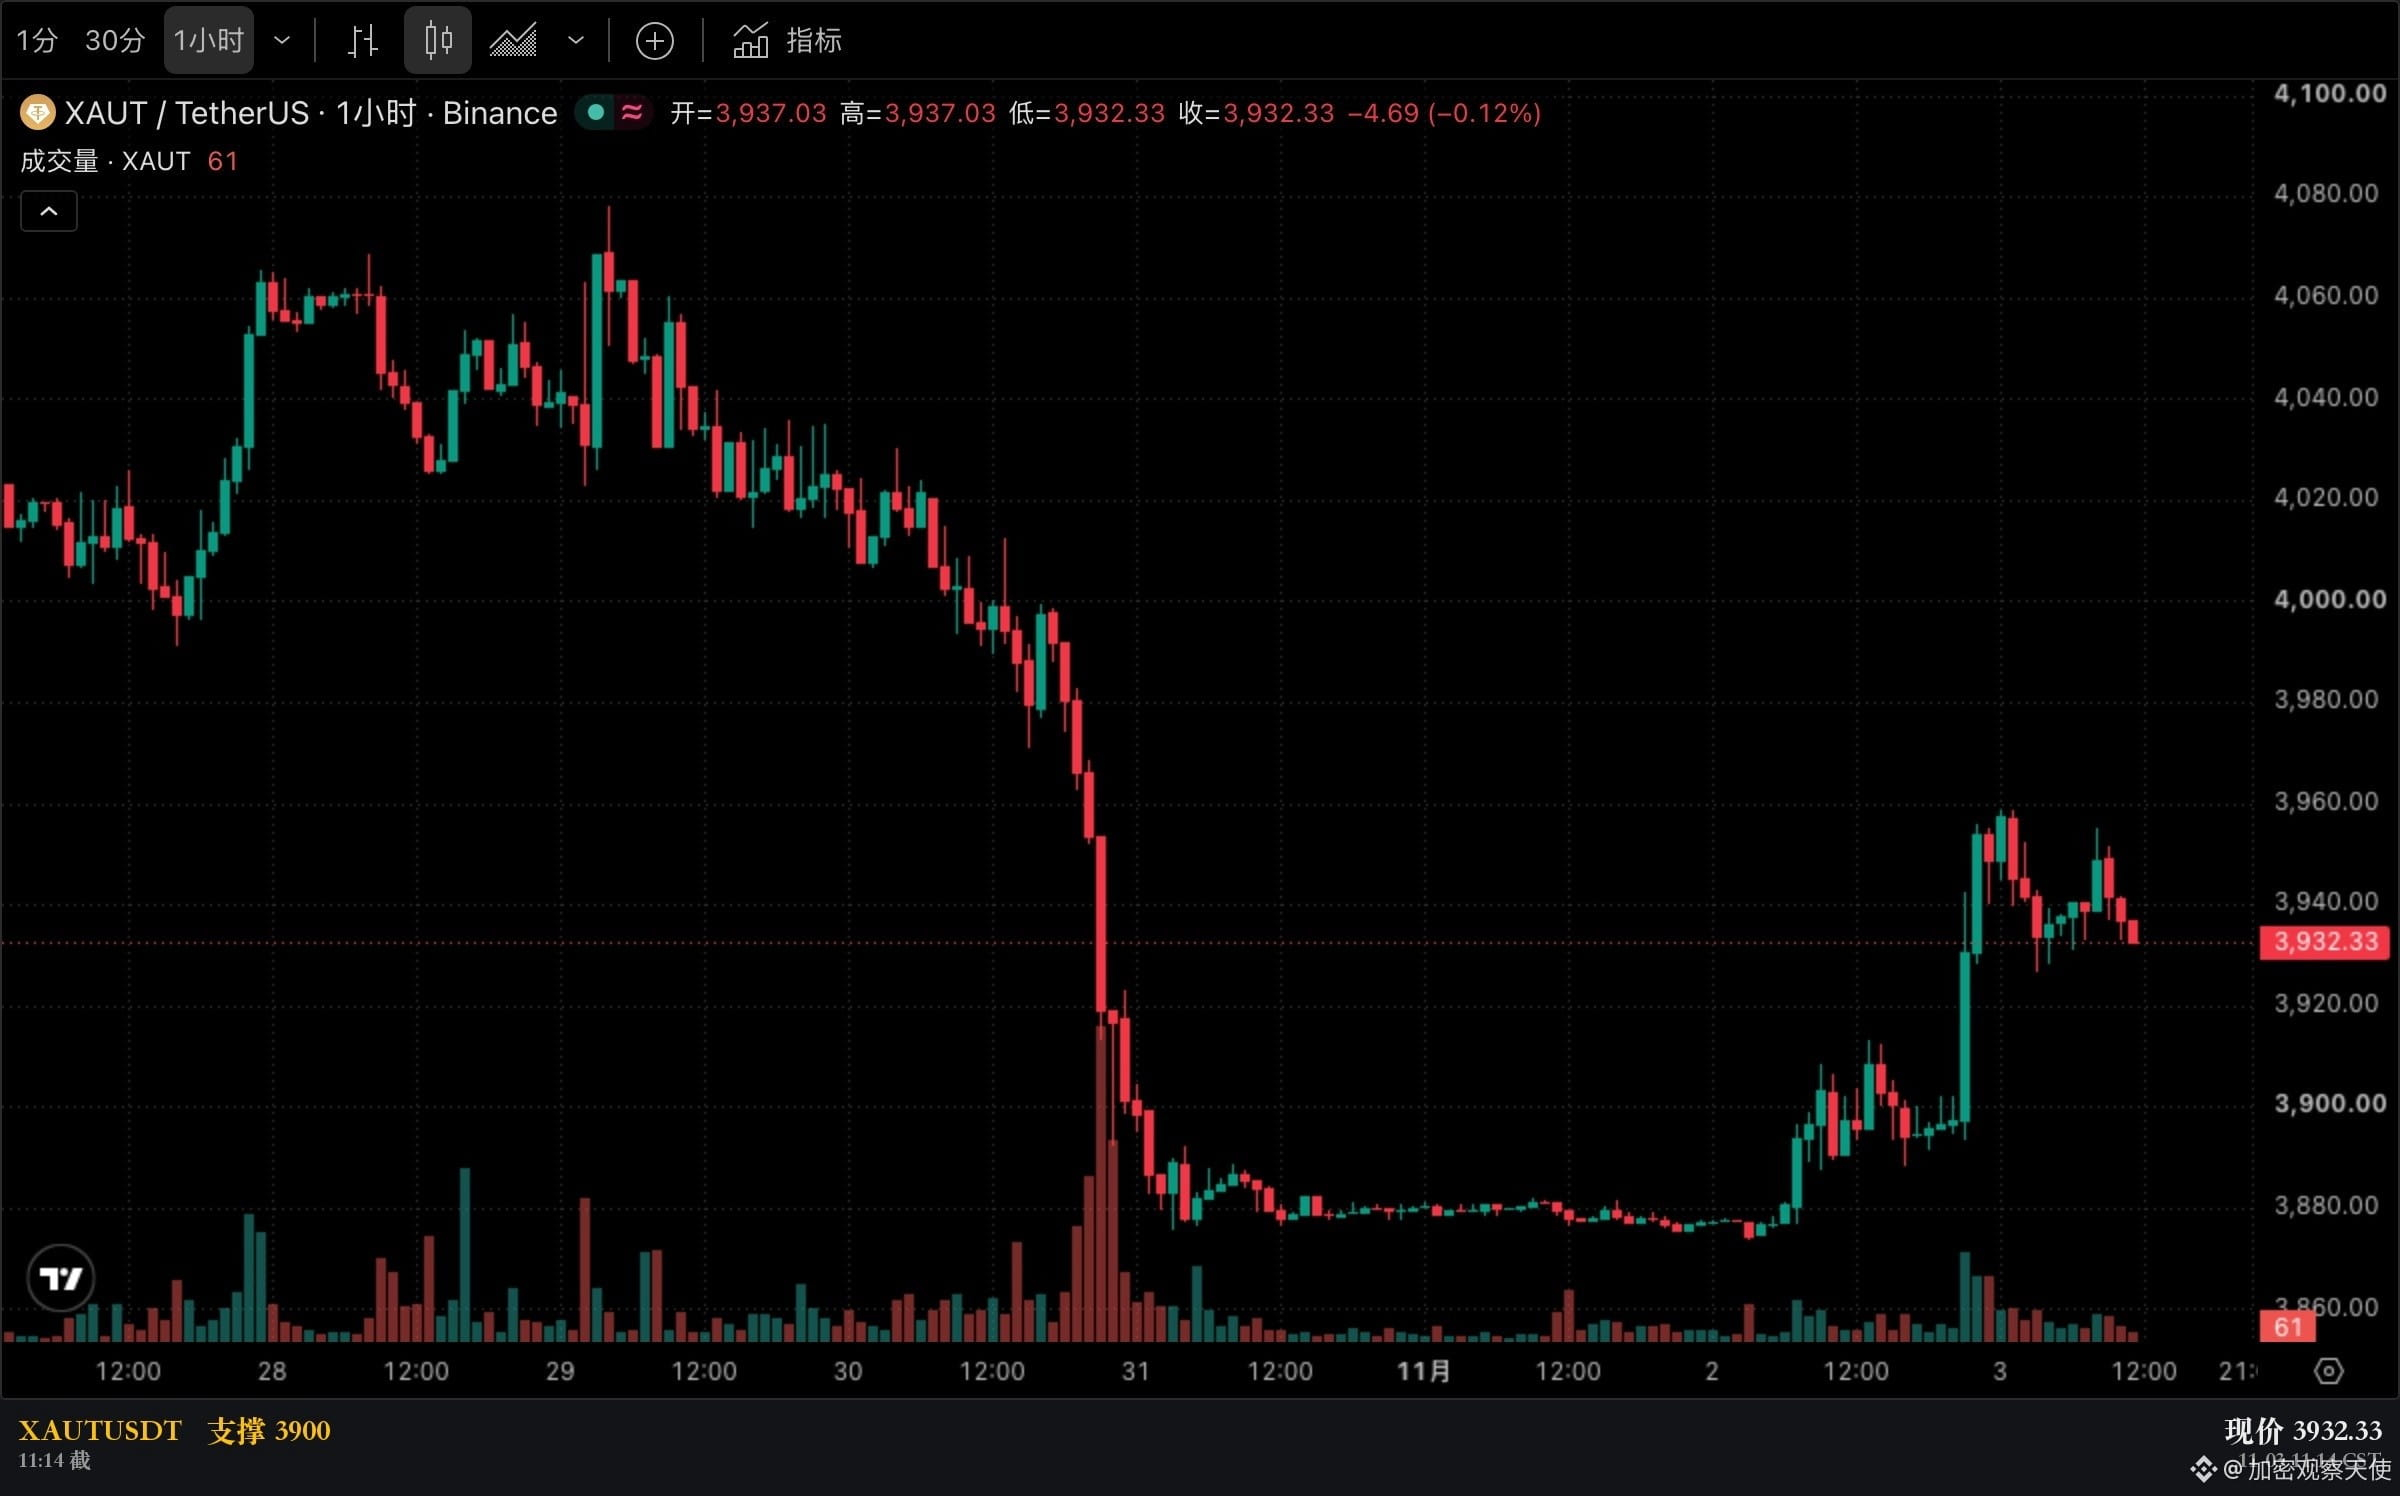
$XAUT estava em 3.932,33 esta manhã. $BTC estava em 78.878 ontem ao meio-dia e caiu para a mínima de 76.541,60 esta manhã; esse “fator positivo” não foi suficiente para sustentá-lo.
Se você está comprando ouro com base na ideia de que “a inflação vai cair” por causa dessa queda do petróleo, como pretende lidar com essa divergência?
Os rendimentos foram obtidos da curva diária do Tesouro dos EUA de 2 de novembro; os preços do petróleo e do ouro são os de fechamento do mesmo dia. A comparação do ouro é com o fechamento de 30 de outubro.
O texto acima reúne dados públicos e análises pessoais, e não constitui recomendação de investimento.
O que caiu não foi a expectativa de inflação, mas o prêmio geopolítico. O mercado de títulos contabilizou essas duas coisas separadamente.
Vamos começar com três números.
A curva diária do Tesouro dos EUA em 2 de novembro: o rendimento nominal dos títulos de dez anos ficou em 4,91%, 3 pontos-base abaixo do pregão anterior.
No mesmo dia, o rendimento real dos títulos de dez anos ficou em 2,62%, subindo, na verdade, 2 pontos-base.
Subtraindo um do outro, a compensação pela inflação ficou em 2,29%, contra 2,34% no pregão anterior — uma queda de 5 pontos-base.
O rendimento nominal é igual ao rendimento real mais a compensação pela inflação. Essa subtração deixa clara a direção: foi o segundo componente que caiu.
Na ponta de 30 anos, a conta é ainda mais direta. O rendimento nominal ficou em 5,28%, o real em 3,06%, e a diferença, em 2,22% — apenas 1 ponto-base abaixo do pregão anterior.
O petróleo despencou mais de 7% em um dia, mas a ponta longa só reagiu com 1 ponto-base.
Essa reação é anormalmente pequena.
Se o mercado de títulos estivesse tratando o petróleo como um indicador da trajetória da inflação, a ponta longa deveria cair mais do que a curta. Na realidade, a ponta curta está subindo.
O rendimento dos títulos de dois anos ficou em 4,59%, 3 pontos-base acima do pregão anterior. Foi a primeira alta desde 27 de outubro.
O petróleo desabou 7,36%, mas a precificação de altas de juros na ponta curta ficou ainda mais forte. O mesmo acontecimento, duas direções opostas.
Por isso, essa queda de mais de 7% não é sobre inflação, e sim sobre o prêmio de risco.
O mercado reduziu a probabilidade de um bloqueio do estreito de Ormuz, e o prêmio de seguro embutido no petróleo desapareceu. O mercado de títulos não revisou para baixo os preços do ano que vem.
A precificação das expectativas de inflação reflete como a política monetária vai reagir, não quanto custa o barril de petróleo neste mês.
Quanto desses 5 pontos-base se deve a ajustes técnicos de posições no fim do mês? Provavelmente uma parte, mas não há como comprovar.
No mesmo dia, o contrato de ouro de dezembro da COMEX fechou a US$ 3.969,60, 2,2% acima do fechamento de 30 de outubro.
O rendimento real subiu, e o ouro também. As duas linhas subindo ao mesmo tempo mostram que o dinheiro usado para comprar ouro não está buscando ganhos com os juros reais.
Essa alta do ouro não veio dos juros.
Ou os juros reais recuam e acompanham o ouro, ou o preço do ouro corrige essa alta. Acompanhe se o rendimento real dos títulos de dez anos se mantém acima de 2,6%.
$XAUT estava em 3.932,33 esta manhã. $BTC estava em 78.878 ontem ao meio-dia e caiu para a mínima de 76.541,60 esta manhã; esse “fator positivo” não foi suficiente para sustentá-lo.
Se você está comprando ouro com base na ideia de que “a inflação vai cair” por causa dessa queda do petróleo, como pretende lidar com essa divergência?
Os rendimentos foram obtidos da curva diária do Tesouro dos EUA de 2 de novembro; os preços do petróleo e do ouro são os de fechamento do mesmo dia. A comparação do ouro é com o fechamento de 30 de outubro.
O texto acima reúne dados públicos e análises pessoais, e não constitui recomendação de investimento.