

Buffett: depois que a fábrica de calçados chegou a zero, o erro continuou se valorizando
Com o tempo, uma fábrica de calçados deixou de valer muito. Mas o que continuou incomodando Buffett por muitos anos não foi só isso. O que mais doeu foi que, ao comprá-la, ele não usou dinheiro: entregou ações da Berkshire.
Em 1993, a Berkshire emitiu 25.203 ações Classe A em troca da Dexter Shoe. Na época, não foi uma transação feita às pressas. Buffett admirava a administração e tinha confiança nos produtos e no histórico operacional da empresa.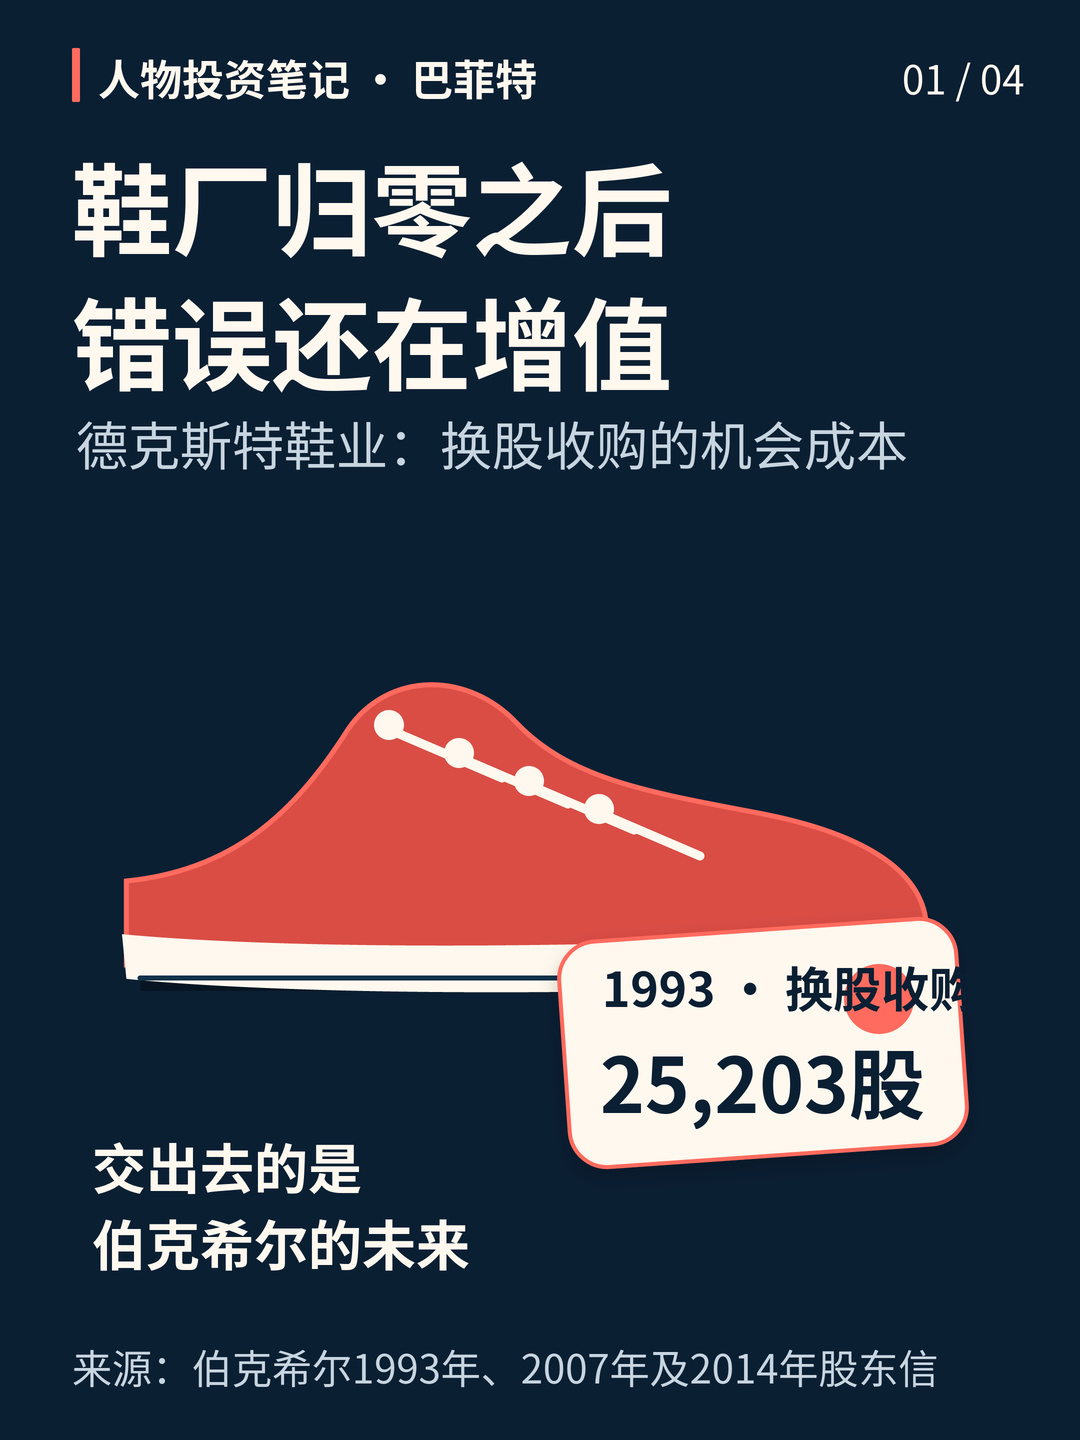
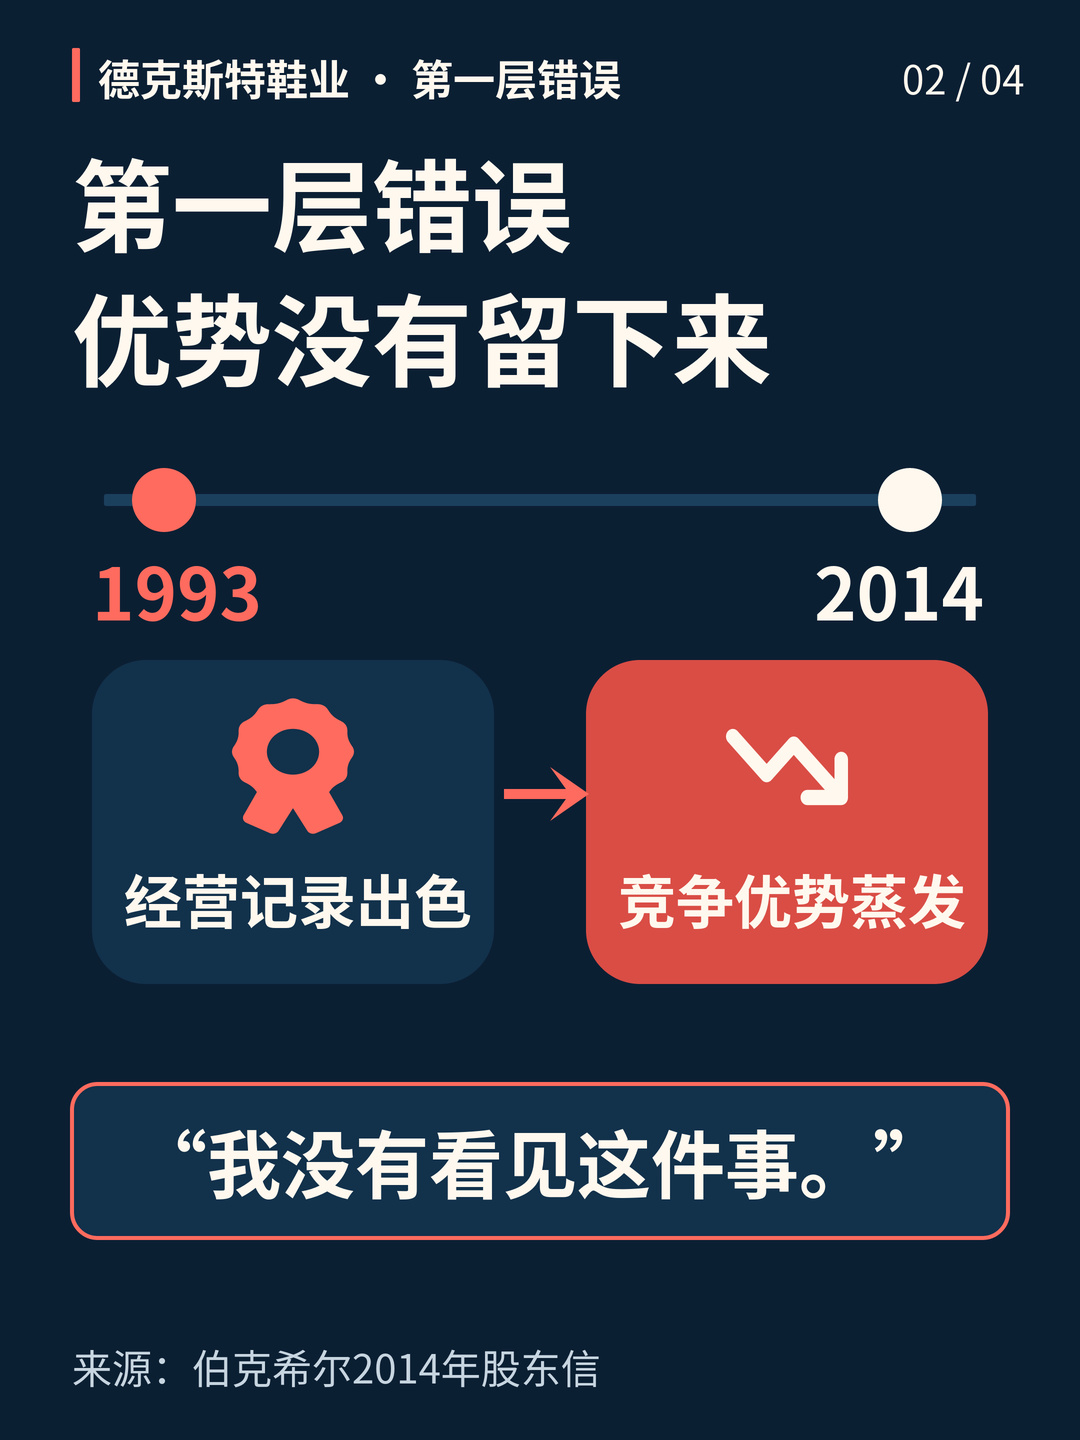
A situação mudou rapidamente. A concorrência estrangeira enfraqueceu as vantagens da Dexter. Na carta aos acionistas de 2014, Buffett foi direto: a vantagem competitiva evaporou rapidamente, e ele não percebeu; depois, o valor da empresa chegou a zero.
Se a história terminasse aqui, seria apenas um erro de avaliação comum. Todo mundo erra.
Mas havia uma segunda parte na conta da Dexter.
No relatório anual de 2007, Buffett registrou o preço da aquisição como ações da Berkshire no valor de 433 milhões de dólares. Ele estimou que, até então, essa transação já havia custado 3,5 bilhões de dólares aos acionistas, o equivalente a abrir mão de 1,6% de uma empresa excelente. Ao reavaliar a situação em 2014, o valor de mercado daquele lote de ações já era de cerca de 5,7 bilhões de dólares. Os dois números correspondem a anos diferentes; não se trata de uma nova perda ocorrida hoje.
O que mais dói nessa conta é que o erro não ficou em 1993.
Se tivesse pago em dinheiro e feito uma compra ruim, a perda ficaria, em grande parte, limitada àquele dinheiro e aos investimentos posteriores. Pagar com ações é diferente. O que se entrega não é um cheque de valor fixo, mas uma parte do futuro da Berkshire. Mesmo depois que as vantagens da fábrica de calçados desapareceram, aquelas ações continuaram se valorizando. Quanto melhores forem os ativos que o vendedor recebeu na época, maior será aquilo de que os antigos acionistas abriram mão.
Por isso, o “preço” de uma aquisição feita com troca de ações não pode ser avaliado apenas no dia da assinatura. Também é preciso perguntar: quanto poderá valer no futuro aquilo que estou entregando em troca?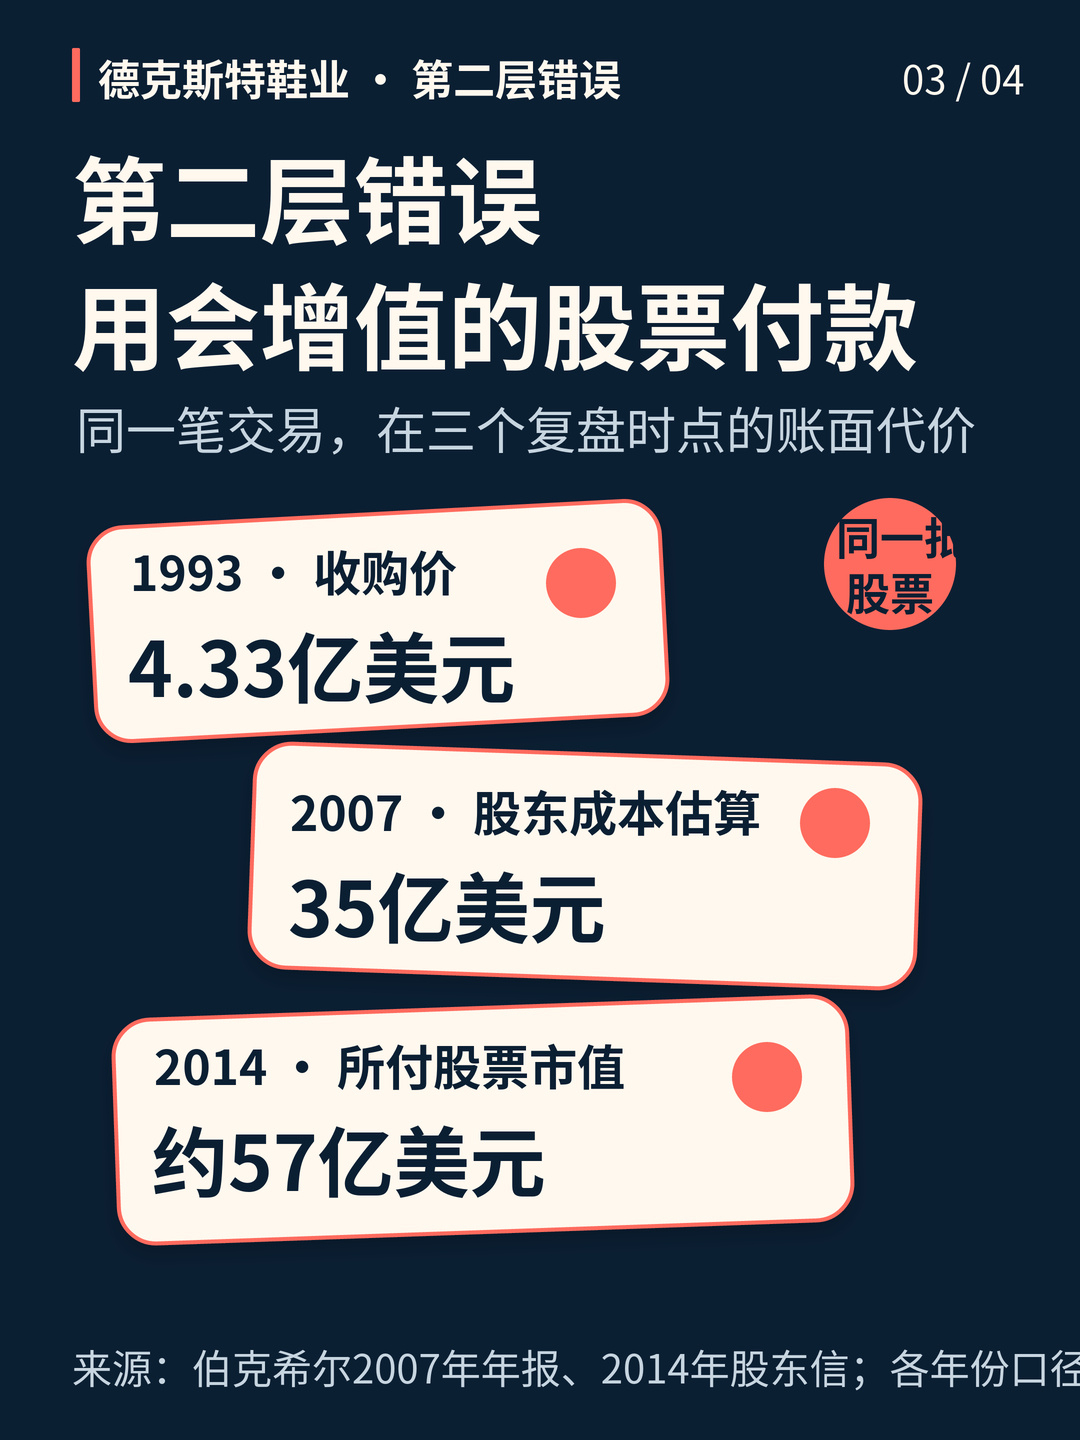
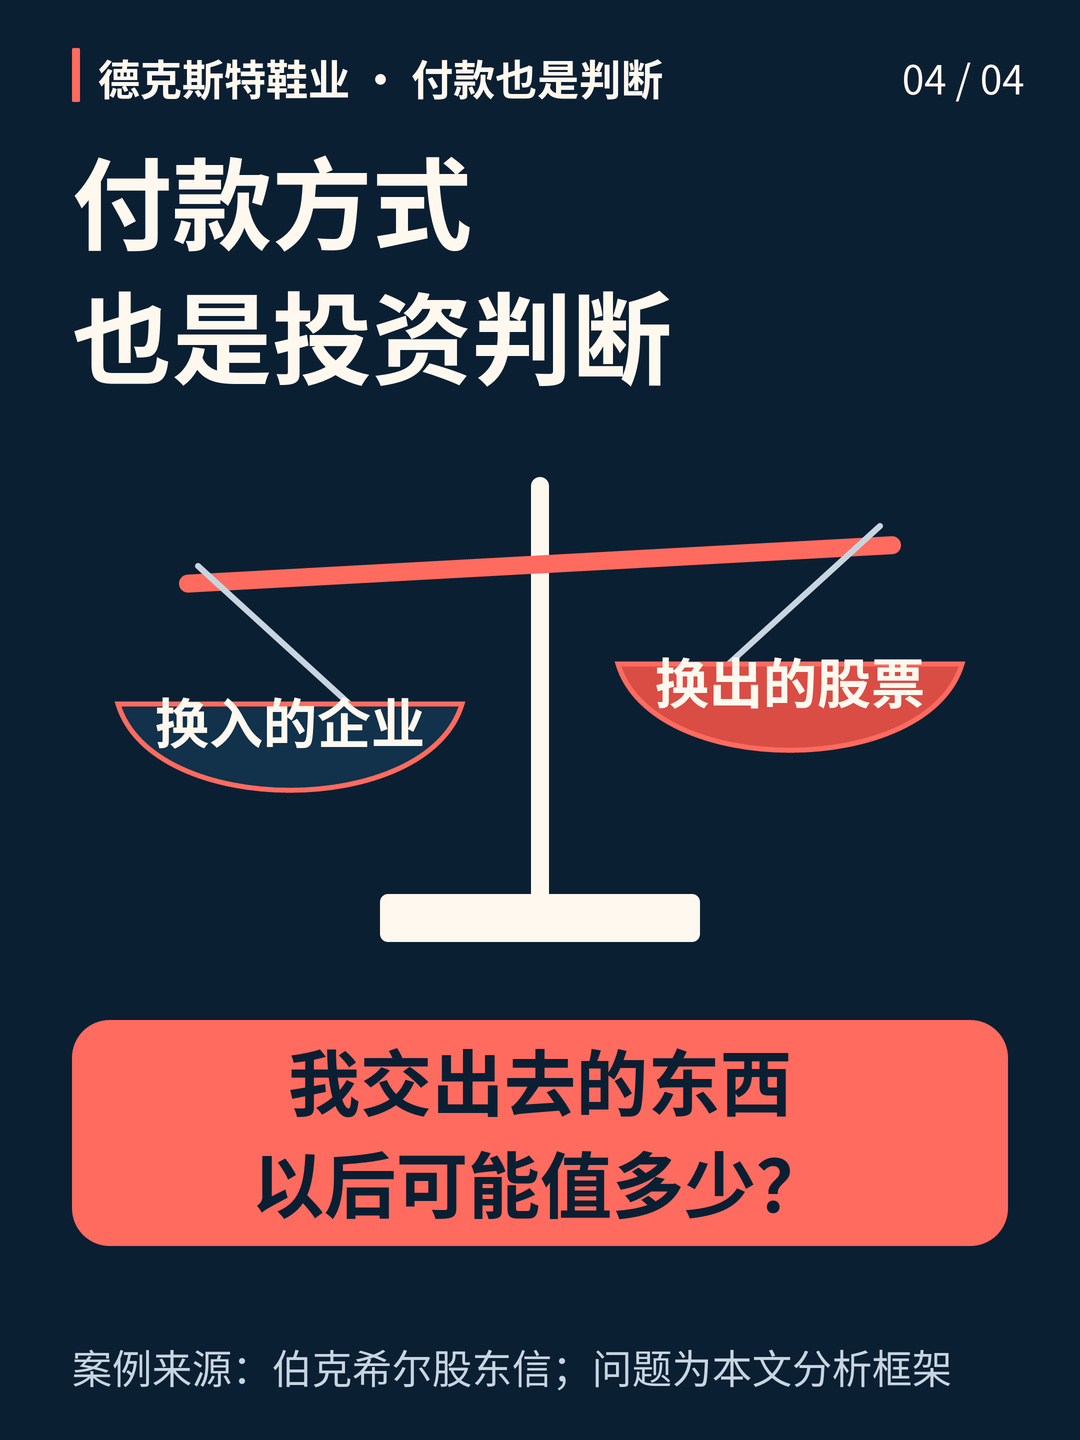
Foi também por isso que Buffett enfatizou repetidamente esse limite mais tarde: não se deve trocar ações de uma empresa excelente pela propriedade de uma empresa medíocre. O problema não é que pagar com ações seja sempre ruim, mas que os valores de ambas as partes precisam ser comparados com rigor. Sobretudo quando o vendedor insiste em receber ações, o comprador deveria parar para pensar no que exatamente a outra parte está enxergando.
A lição deixada pela Dexter não é uma conclusão sobre o setor, do tipo “não se meta com fábricas de calçados”. A indústria manufatureira muda, as preferências dos consumidores mudam e a concorrência de baixo custo também aparece. O mais difícil é admitir que uma vantagem que você julgava duradoura talvez tenha vida curta.
E há também a contenção na hora de pagar.
Errar na avaliação de um negócio já custa caro. Entregar também o ativo mais valioso e com maior potencial de juros compostos dá uma segunda vida ao erro. Foi essa a lição que mais doeu para Buffett.

