
Resultados da SK Hynix explodem, mas os contratos ainda estão sendo desmontados!
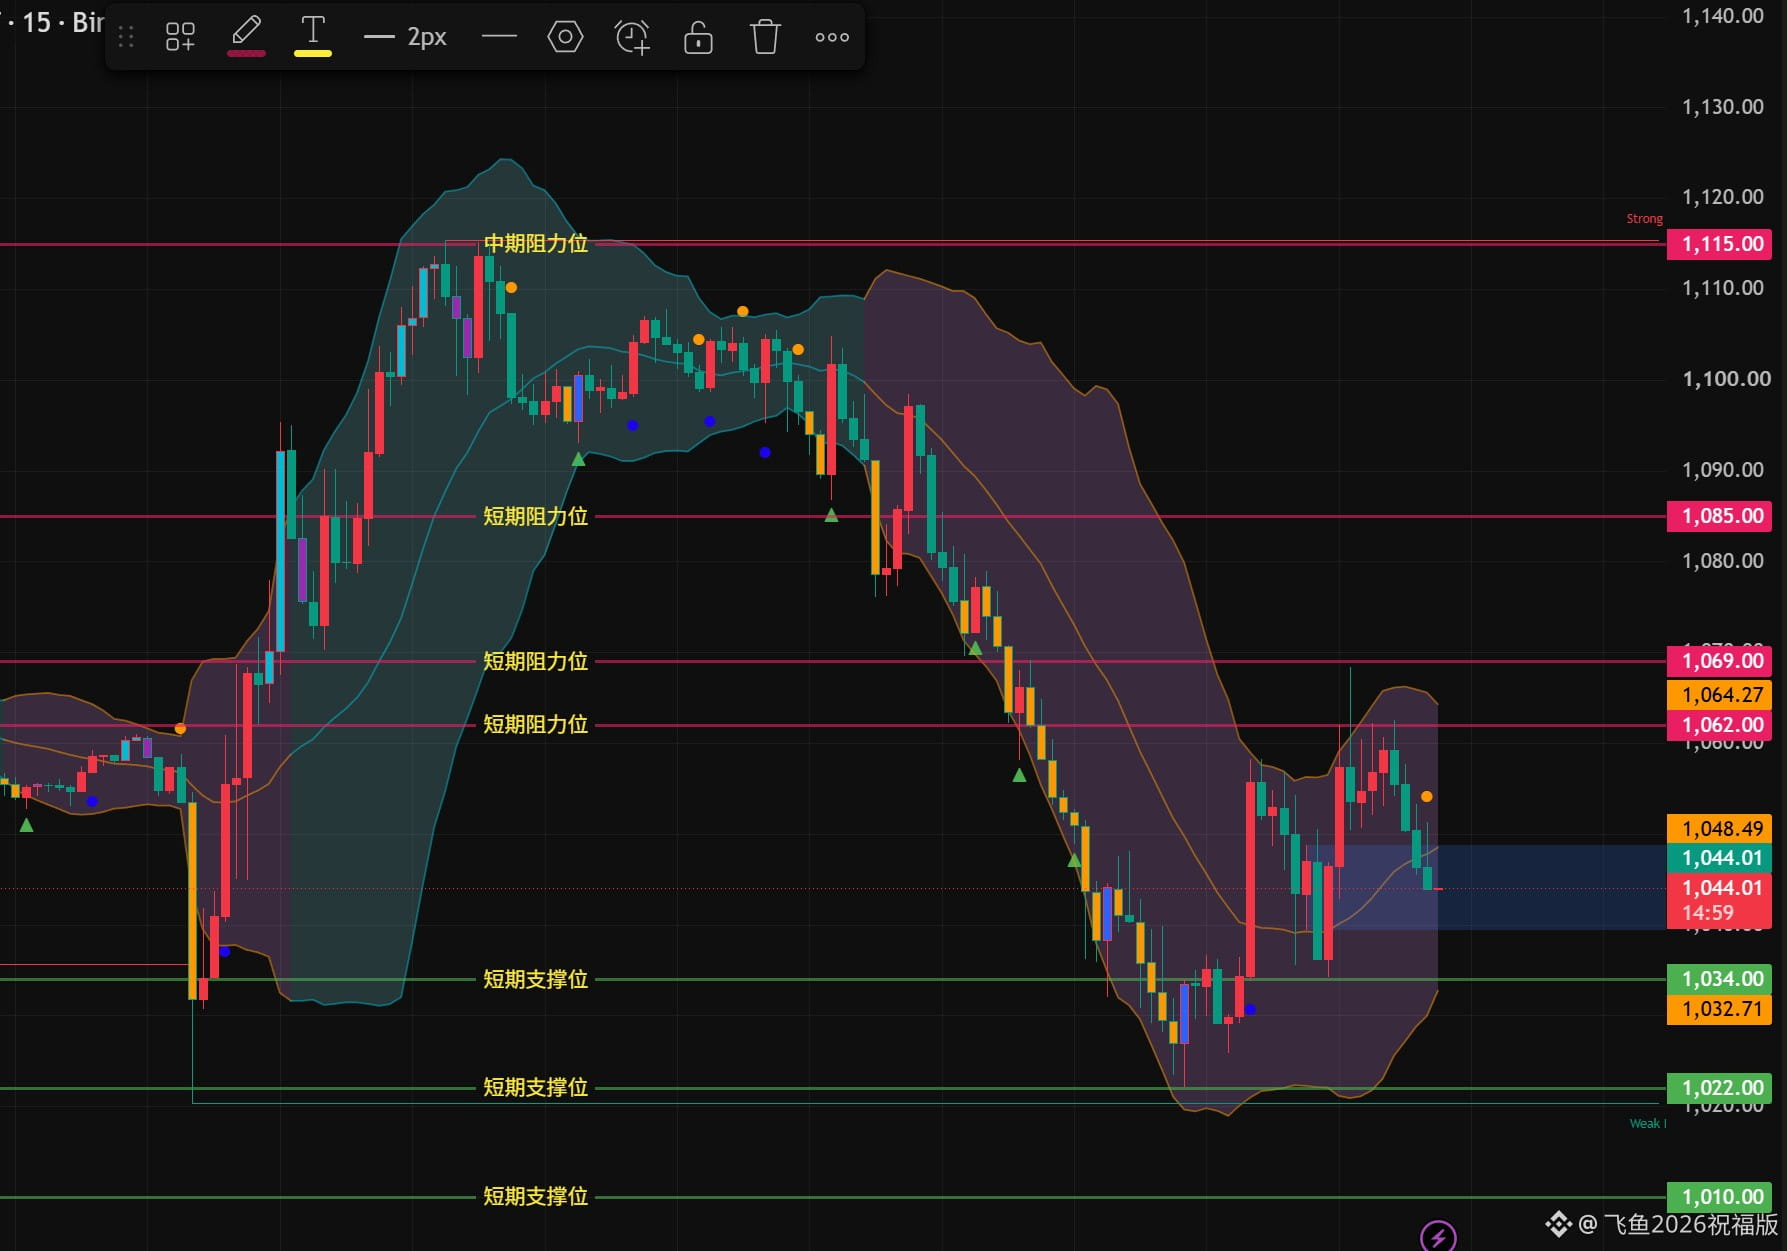
Em 3 de novembro, às 11h04 (horário de Pequim), #SKHYNIX estava cotado a 1.048, com queda de 3,71% em 24 horas. Muita gente vê a receita do Q3 subir 32% em relação ao trimestre anterior e o lucro operacional avançar 38% e, de imediato, pensa em aproveitar a baixa. Calma: fundamentos sólidos e uma alta iminente no curto prazo são coisas bem diferentes.
O HBM4 começa a ganhar escala, e mais da metade da capacidade de produção de 2027–2028 já está coberta por contratos de longo prazo. A visibilidade da demanda de médio e longo prazo continua alta; mas os ganhos anteriores foram enormes, e os riscos da concorrência, dos investimentos em expansão e de uma reversão do ciclo das memórias ainda não desapareceram.
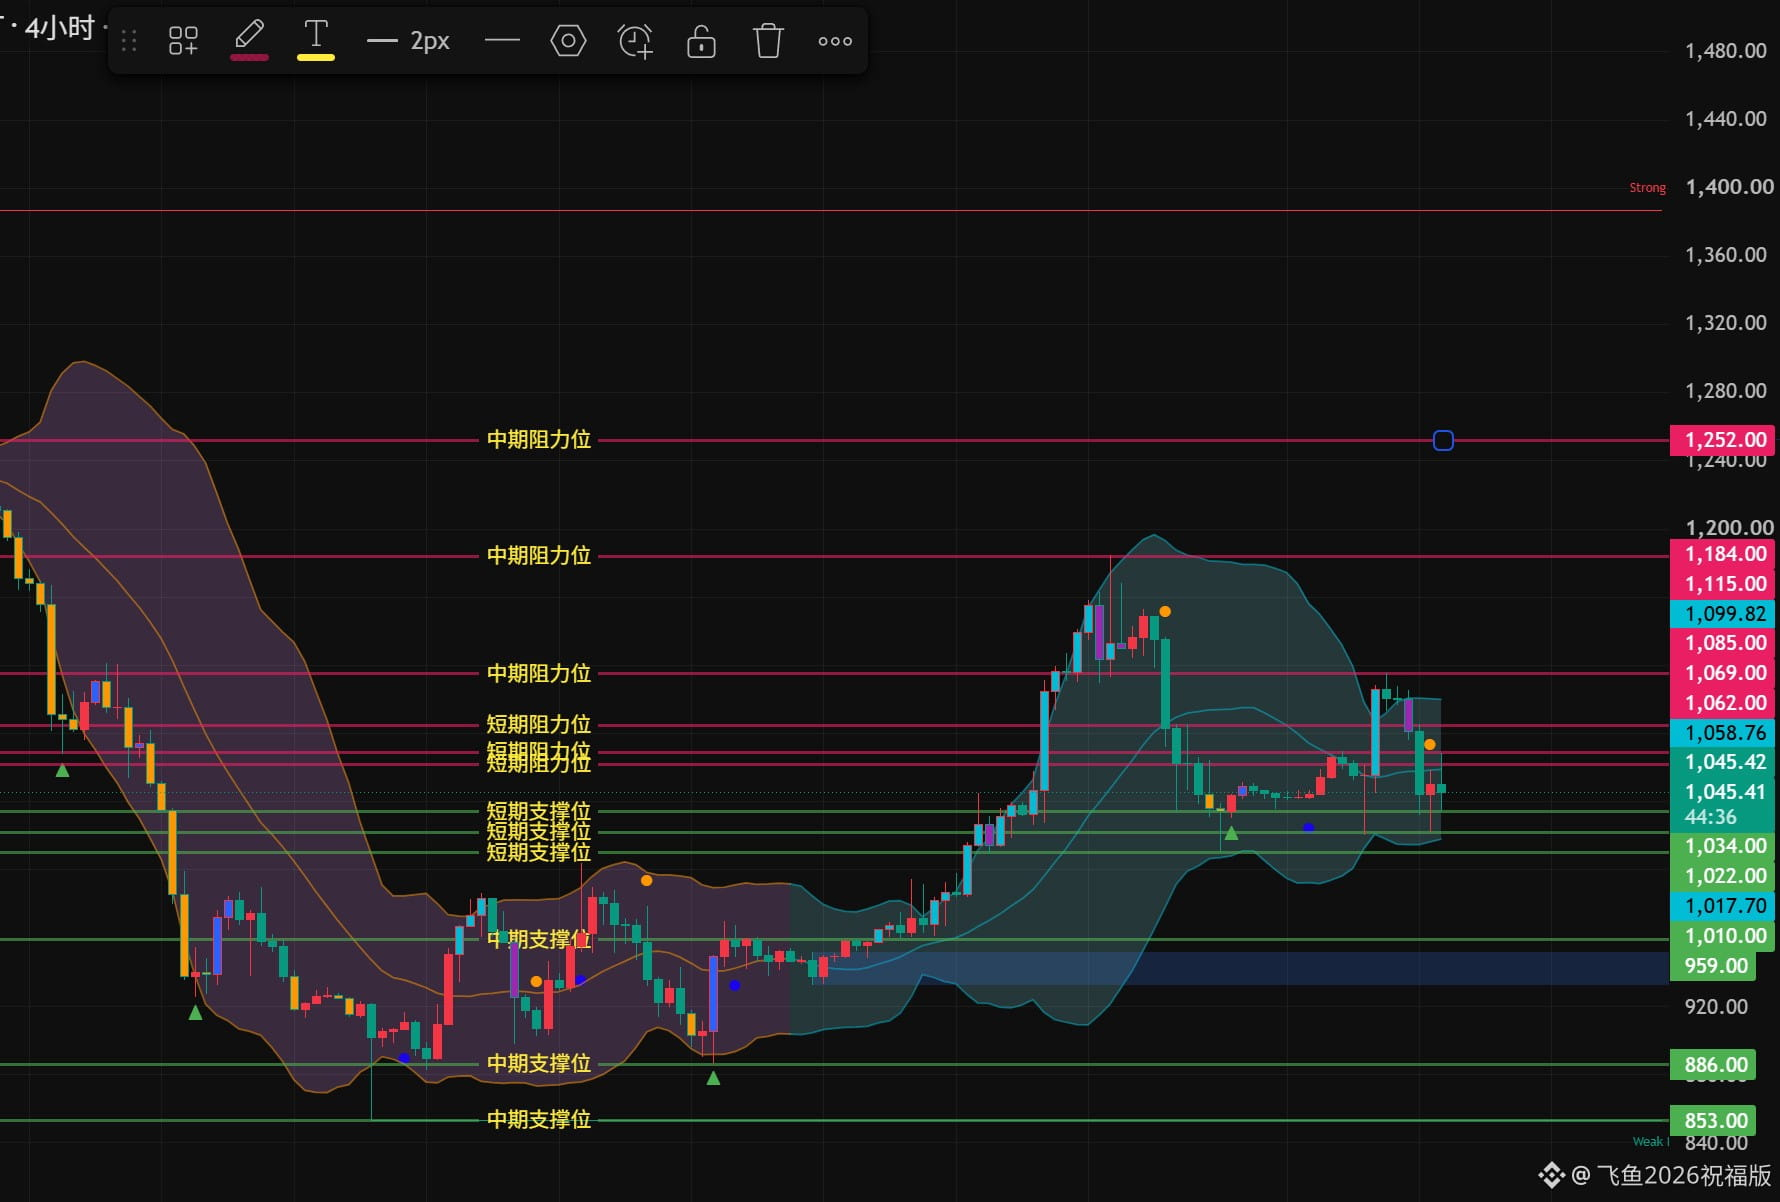
Tecnicamente, o preço em 1 hora continua abaixo das principais médias móveis, e a recuperação em 4 horas ainda não reverteu a tendência de baixa. O ATR de 14 dias no gráfico diário está em cerca de 66,39, aproximadamente 6,3% do preço atual; a volatilidade histórica anualizada dos últimos 20 dias está em torno de 80%. Nos últimos 30 horas, o volume de contratos em aberto caiu cerca de 11%, enquanto a proporção de contas compradas está em aproximadamente 78% — isso parece mais uma retirada dos compradores do que uma preparação para avançar com menos obstáculos.
Suportes de curto prazo: 1.034, 1.022, 1.010
Suportes de médio prazo: 959, 886, 853
Resistências de curto prazo: 1.062, 1.069, 1.085
Resistências de médio prazo: 1.115, 1.184, 1.252
Minha avaliação: a tese de médio e longo prazo continua intacta, mas, no curto prazo, é melhor deixar o mercado se acalmar. Só haverá base para uma recuperação se 1.022 se mantiver; e só será possível falar em uma verdadeira reversão de alta quando o preço voltar a superar 1.115. Não vamos apostar no primeiro repique: esperar pela confirmação é uma postura mais tranquila. #HBM4 #IA #ChipsDeMemória $SKHYNIX
Em 3 de novembro, às 11h04 (horário de Pequim), #SKHYNIX estava cotado a 1.048, com queda de 3,71% em 24 horas. Muita gente vê a receita do Q3 subir 32% em relação ao trimestre anterior e o lucro operacional avançar 38% e, de imediato, pensa em aproveitar a baixa. Calma: fundamentos sólidos e uma alta iminente no curto prazo são coisas bem diferentes.
O HBM4 começa a ganhar escala, e mais da metade da capacidade de produção de 2027–2028 já está coberta por contratos de longo prazo. A visibilidade da demanda de médio e longo prazo continua alta; mas os ganhos anteriores foram enormes, e os riscos da concorrência, dos investimentos em expansão e de uma reversão do ciclo das memórias ainda não desapareceram.
Tecnicamente, o preço em 1 hora continua abaixo das principais médias móveis, e a recuperação em 4 horas ainda não reverteu a tendência de baixa. O ATR de 14 dias no gráfico diário está em cerca de 66,39, aproximadamente 6,3% do preço atual; a volatilidade histórica anualizada dos últimos 20 dias está em torno de 80%. Nos últimos 30 horas, o volume de contratos em aberto caiu cerca de 11%, enquanto a proporção de contas compradas está em aproximadamente 78% — isso parece mais uma retirada dos compradores do que uma preparação para avançar com menos obstáculos.
Suportes de curto prazo: 1.034, 1.022, 1.010
Suportes de médio prazo: 959, 886, 853
Resistências de curto prazo: 1.062, 1.069, 1.085
Resistências de médio prazo: 1.115, 1.184, 1.252
Minha avaliação: a tese de médio e longo prazo continua intacta, mas, no curto prazo, é melhor deixar o mercado se acalmar. Só haverá base para uma recuperação se 1.022 se mantiver; e só será possível falar em uma verdadeira reversão de alta quando o preço voltar a superar 1.115. Não vamos apostar no primeiro repique: esperar pela confirmação é uma postura mais tranquila. #HBM4 #IA #ChipsDeMemória $SKHYNIX