Em 2 de novembro, o contrato de dezembro do petróleo bruto de Nova York fechou a 96.46 dólares, uma queda de 7.36% no dia. Isso não foi uma virada no apetite por risco, mas quatro preços seguindo caminhos próprios.
No mesmo dia, o contrato de dezembro do ouro fechou em 3969.60, alta de 1.8%.
O índice de semicondutores da Filadélfia caiu 3.37%.
Se a situação no Oriente Médio realmente tivesse melhorado e o apetite por risco tivesse voltado, o ouro deveria cair e o índice de semicondutores da Filadélfia deveria subir.
Nenhum dos dois aconteceu.
O petróleo está devolvendo o prêmio de risco do Estreito de Ormuz, não uma queda na demanda.
Em 1º de novembro, a OPEC+ acabou de decidir manter a produção de dezembro no nível de setembro. A oferta não afrouxou nem um pouco.
Portanto, o que desapareceu do número 96.46 foi a hipótese de que “haverá um bloqueio”, não a avaliação de que “haverá excesso de petróleo”.
O ouro segue por outro caminho.
Quem compra ouro não interpretou a queda de 7.36% do petróleo como sinal de que o risco desapareceu.
E a queda de 3.37% do índice de semicondutores da Filadélfia tampouco é macroeconômica: é a própria cadeia de computação sendo vendida.
O episódio mais marcante ocorreu em 1º de novembro: a Marvell assinou um acordo para adquirir a Lumentum, com uma relação de troca de ações de 4.5 para 1.
No primeiro pregão após o anúncio, a compradora caiu 12.72%, a vendedora caiu 18.59%, e toda a cadeia de módulos ópticos foi junto.
Três preços, três fatores determinantes.
As criptomoedas não entraram nesta tabela.
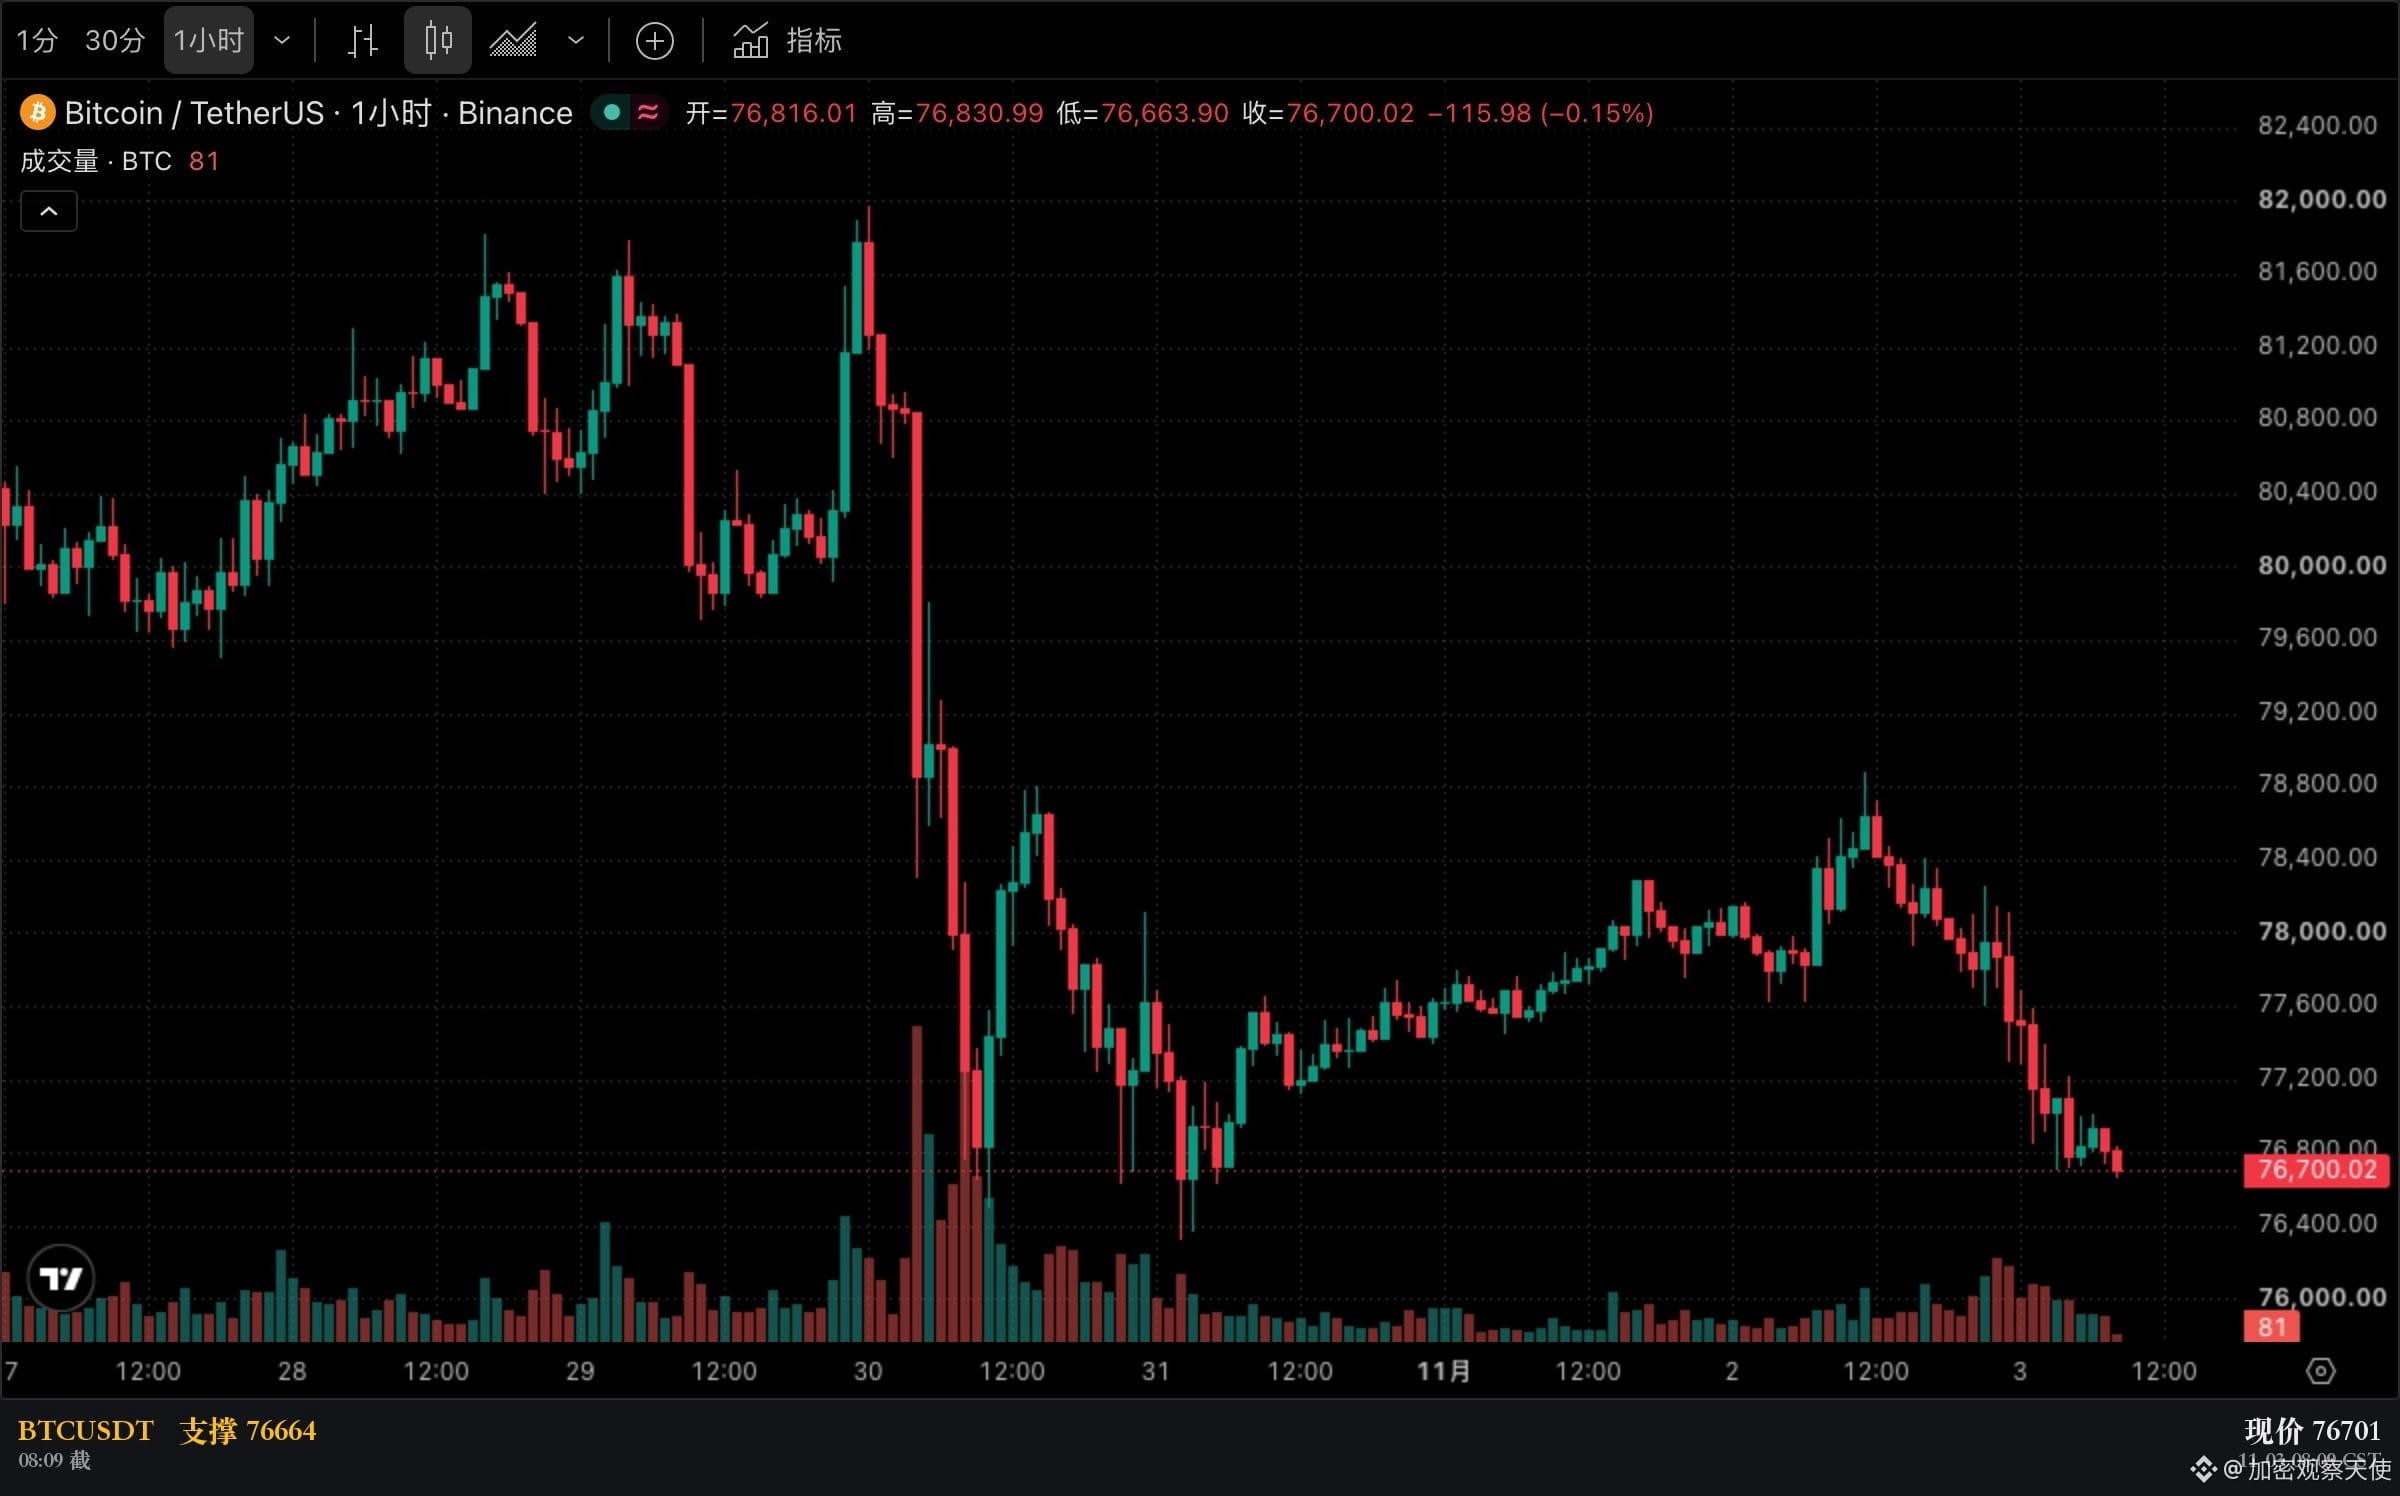
$BTC caiu de 78254 para 76705 durante a noite; às oito e dez desta manhã, estava em 76701.
$ETH 2250, queda de 1.11%. $XAUT 3941.82, alta de 1.19%.
Na mesma tabela de cotações, os ativos de proteção e os ativos de risco voltaram a seguir direções opostas.
Ele não aproveitou aquela “boa notícia”, porque os fatores que determinam seu preço nem sequer estão ligados a essa dinâmica.
O que o pressiona são os resgates líquidos dos ETFs e a reavaliação da confiança nas corretoras — duas coisas sem relação alguma com o petróleo bruto.
O índice do dólar fechou em 101.79, queda de 0.08% — praticamente estável.
Se fosse mesmo uma virada no apetite global por risco, o dólar deveria se mover primeiro.
Mas não se moveu.
O que não consigo determinar é se a alta de 1.8% do ouro se deve à persistência da busca por proteção ou a uma reavaliação dos juros reais. As duas explicações fazem sentido, mas não há como comprová-las.
O que realmente vale a pena guardar é essa distinção.
Qualquer estrutura que trate as criptomoedas como uma “versão de alto beta do apetite macroeconômico por risco” acabará falhando em dias como este.
Porque o petróleo devolve o prêmio de risco, enquanto as criptomoedas devolvem confiança.
Às 22h30 desta noite, o mercado de ações dos EUA abre. Se o índice de semicondutores da Filadélfia recuperar aqueles 3.37% e o ouro continuar subindo, essa distinção de hoje não passará de uma ilusão.
Entre essas quatro linhas, qual você gostaria de confirmar primeiro?
Os preços de liquidação são de 2 de novembro, da NYMEX e da COMEX; os índices correspondem aos fechamentos oficiais do dia, e os preços das criptomoedas são as leituras registradas antes das 08:10 CST desta manhã.
O texto acima reúne dados públicos e análises pessoais, e não constitui recomendação de investimento.
No mesmo dia, o contrato de dezembro do ouro fechou em 3969.60, alta de 1.8%.
O índice de semicondutores da Filadélfia caiu 3.37%.
Se a situação no Oriente Médio realmente tivesse melhorado e o apetite por risco tivesse voltado, o ouro deveria cair e o índice de semicondutores da Filadélfia deveria subir.
Nenhum dos dois aconteceu.
O petróleo está devolvendo o prêmio de risco do Estreito de Ormuz, não uma queda na demanda.
Em 1º de novembro, a OPEC+ acabou de decidir manter a produção de dezembro no nível de setembro. A oferta não afrouxou nem um pouco.
Portanto, o que desapareceu do número 96.46 foi a hipótese de que “haverá um bloqueio”, não a avaliação de que “haverá excesso de petróleo”.
O ouro segue por outro caminho.
Quem compra ouro não interpretou a queda de 7.36% do petróleo como sinal de que o risco desapareceu.
E a queda de 3.37% do índice de semicondutores da Filadélfia tampouco é macroeconômica: é a própria cadeia de computação sendo vendida.
O episódio mais marcante ocorreu em 1º de novembro: a Marvell assinou um acordo para adquirir a Lumentum, com uma relação de troca de ações de 4.5 para 1.
No primeiro pregão após o anúncio, a compradora caiu 12.72%, a vendedora caiu 18.59%, e toda a cadeia de módulos ópticos foi junto.
Três preços, três fatores determinantes.
As criptomoedas não entraram nesta tabela.
$BTC caiu de 78254 para 76705 durante a noite; às oito e dez desta manhã, estava em 76701.
$ETH 2250, queda de 1.11%. $XAUT 3941.82, alta de 1.19%.
Na mesma tabela de cotações, os ativos de proteção e os ativos de risco voltaram a seguir direções opostas.
Ele não aproveitou aquela “boa notícia”, porque os fatores que determinam seu preço nem sequer estão ligados a essa dinâmica.
O que o pressiona são os resgates líquidos dos ETFs e a reavaliação da confiança nas corretoras — duas coisas sem relação alguma com o petróleo bruto.
O índice do dólar fechou em 101.79, queda de 0.08% — praticamente estável.
Se fosse mesmo uma virada no apetite global por risco, o dólar deveria se mover primeiro.
Mas não se moveu.
O que não consigo determinar é se a alta de 1.8% do ouro se deve à persistência da busca por proteção ou a uma reavaliação dos juros reais. As duas explicações fazem sentido, mas não há como comprová-las.
O que realmente vale a pena guardar é essa distinção.
Qualquer estrutura que trate as criptomoedas como uma “versão de alto beta do apetite macroeconômico por risco” acabará falhando em dias como este.
Porque o petróleo devolve o prêmio de risco, enquanto as criptomoedas devolvem confiança.
Às 22h30 desta noite, o mercado de ações dos EUA abre. Se o índice de semicondutores da Filadélfia recuperar aqueles 3.37% e o ouro continuar subindo, essa distinção de hoje não passará de uma ilusão.
Entre essas quatro linhas, qual você gostaria de confirmar primeiro?
Os preços de liquidação são de 2 de novembro, da NYMEX e da COMEX; os índices correspondem aos fechamentos oficiais do dia, e os preços das criptomoedas são as leituras registradas antes das 08:10 CST desta manhã.
O texto acima reúne dados públicos e análises pessoais, e não constitui recomendação de investimento.