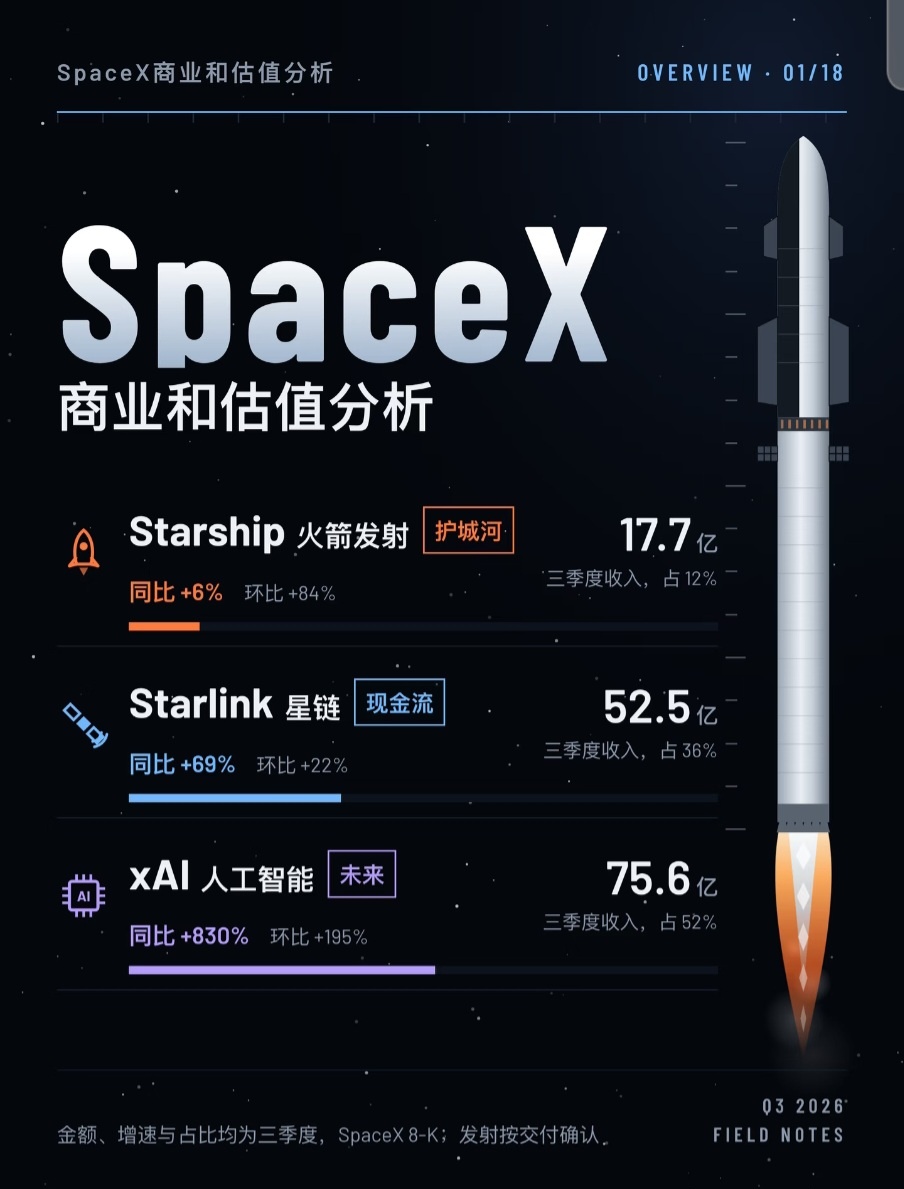
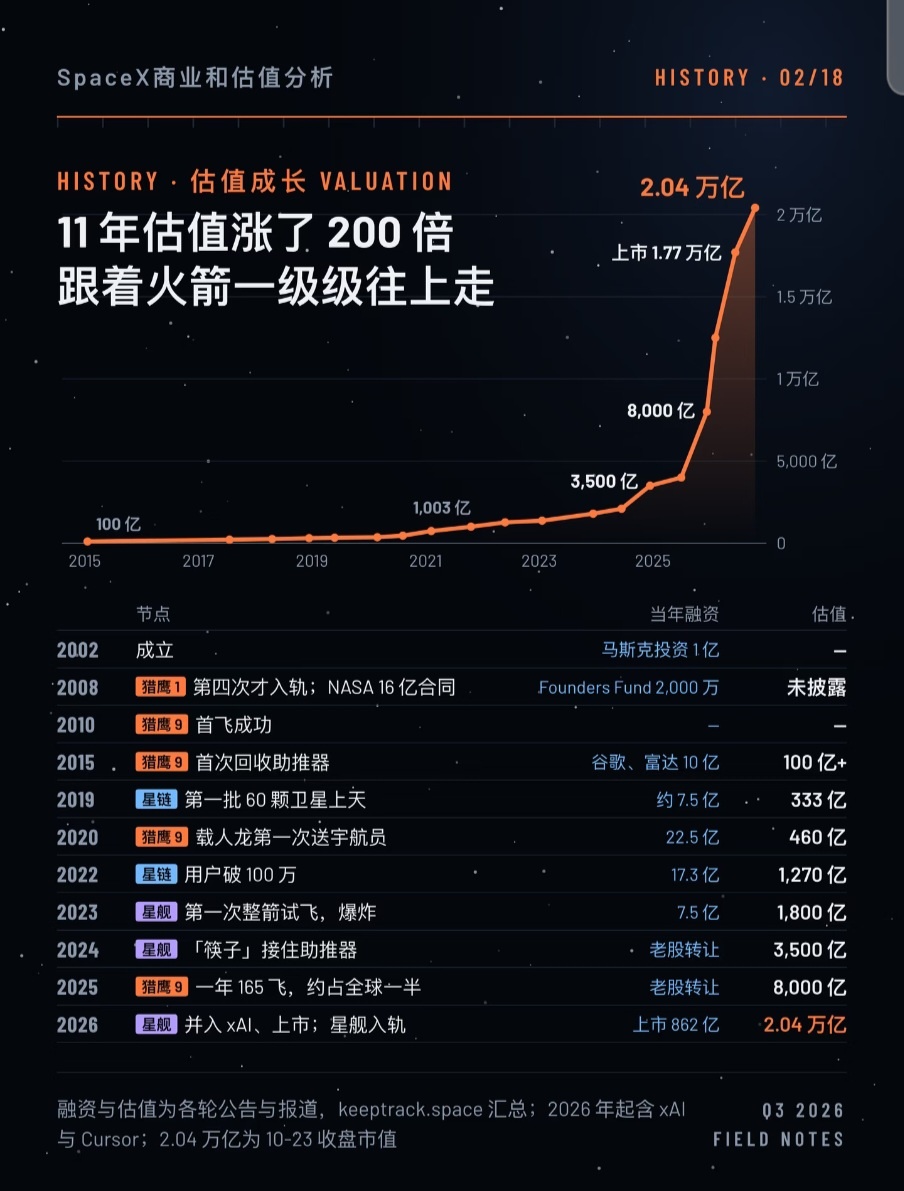
Usei o método do investimento em valor para avaliar a SpaceX em três áreas — lançamentos, Starlink e IA: numa estimativa conservadora, com base em negócios já fechados, vale cerca de 1,4 biliões de dólares; numa estimativa otimista, se o crescimento se concretizar, cerca de 2,9 biliões. Hoje, a sua capitalização de mercado é de cerca de 1,78 biliões.
🚀 Lançamentos:
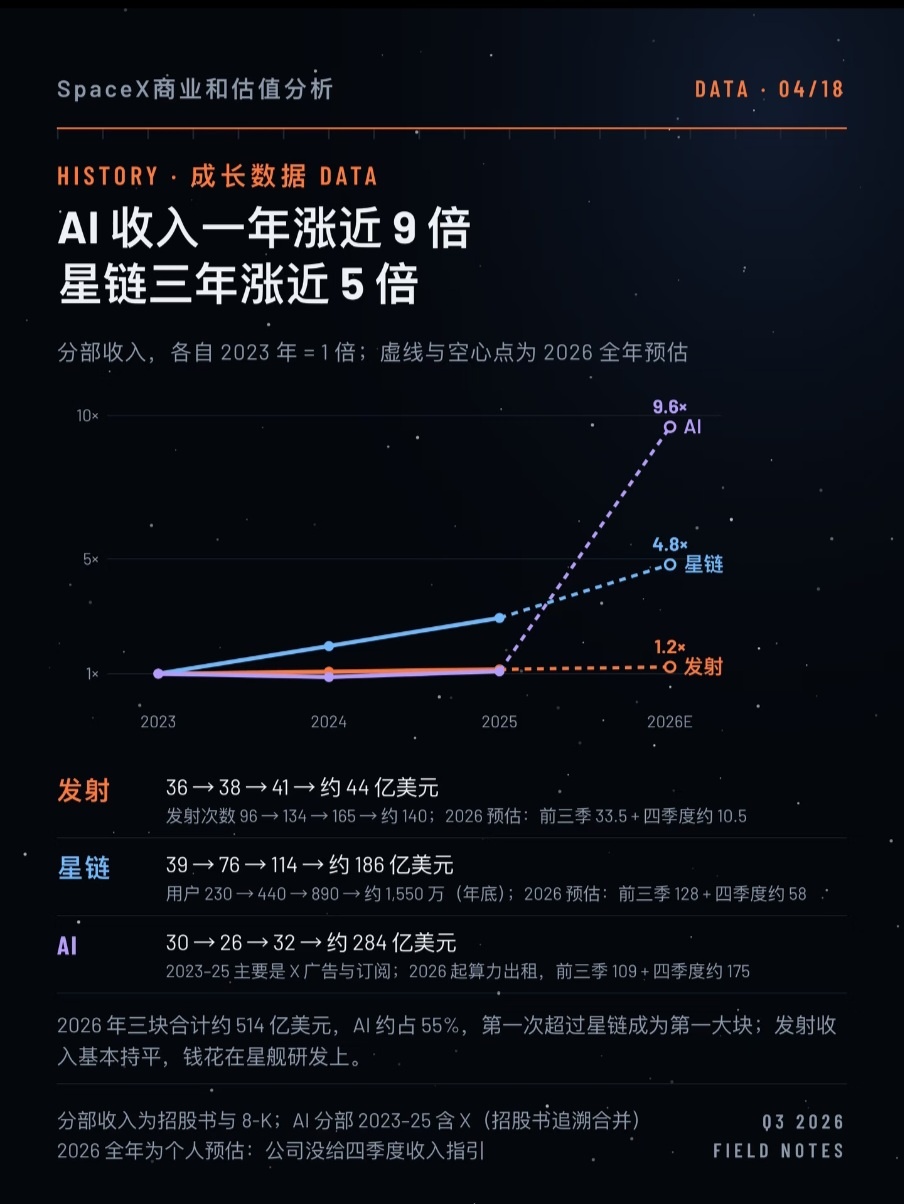
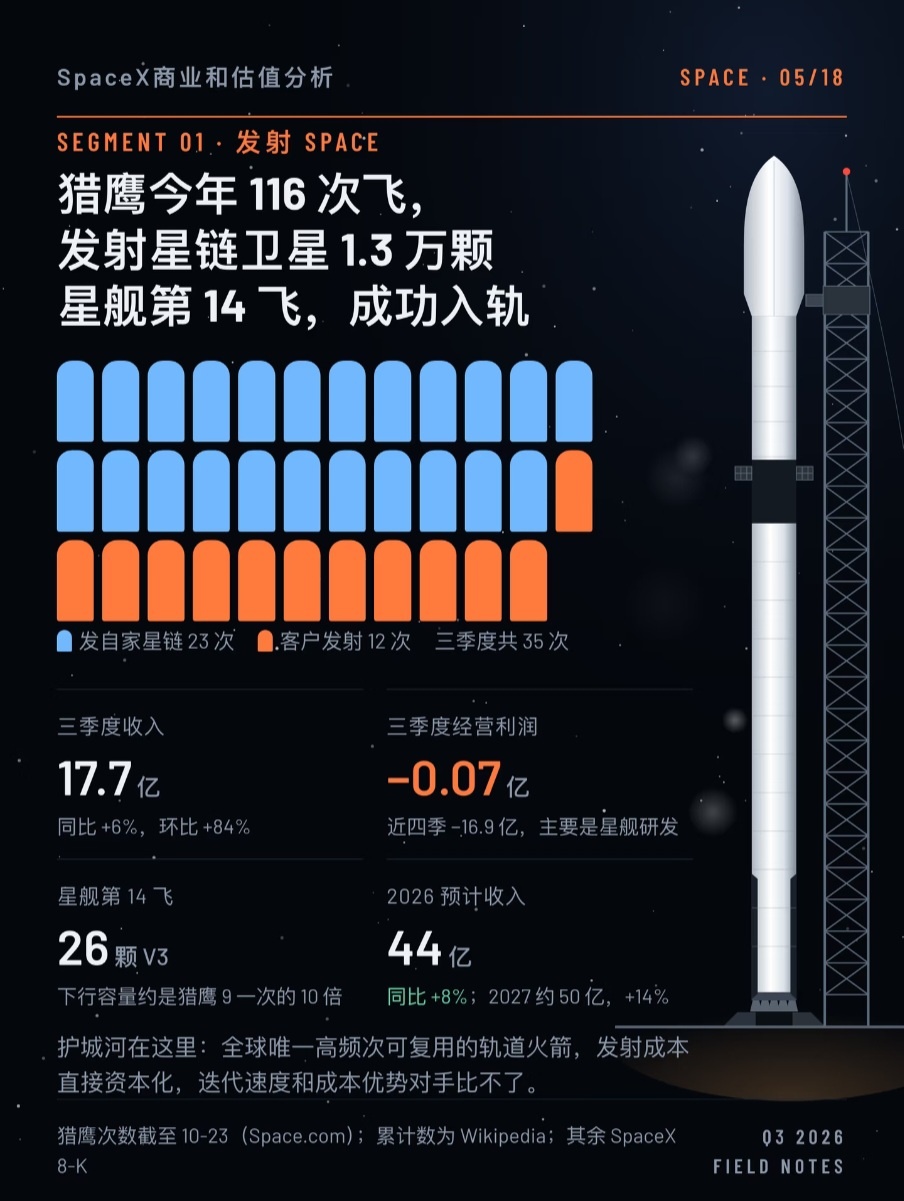
Este ano, os Falcon voaram 116 vezes, e foram lançados cerca de 13 mil satélites Starlink no total. O Starship completou com sucesso o 14.º voo e entrou em órbita; está previsto para novembro o primeiro regresso simultâneo do foguetão e do Starship. Os foguetões reutilizáveis são a sua vantagem competitiva.
🛰 Starlink:
No terceiro trimestre, a receita anualizada foi de 21 mil milhões de dólares e o lucro operacional, de 9,5 mil milhões, um aumento homólogo de 99%. São 13,6 milhões de assinantes, com uma receita mensal de 69 dólares por cliente, mais 5% face ao trimestre anterior — os preços mantiveram-se estáveis.
🧠 SI:
A receita do terceiro trimestre foi de 7,56 bilhões, alta de 830% em relação ao ano anterior, impulsionada principalmente pelo aluguel de capacidade computacional. Três centros de dados foram construídos em 122, 91 e 64 dias; no setor, normalmente isso leva dois anos.
💬 xAI:
X, Grok, Grok Bot e Cursor tiveram receita anualizada de cerca de 9,3 bilhões no terceiro trimestre; metade veio do Cursor. O Grok Bot tem 800 mil usuários ativos semanais pagantes, o dobro de um mês atrás.
📅 2027:
A empresa prevê receita de 33–37 bilhões no primeiro trimestre; a meta anunciada é tornar o Starship reutilizável e acrescentar cerca de 10 GW de capacidade computacional.
💰 Faixa de avaliação:
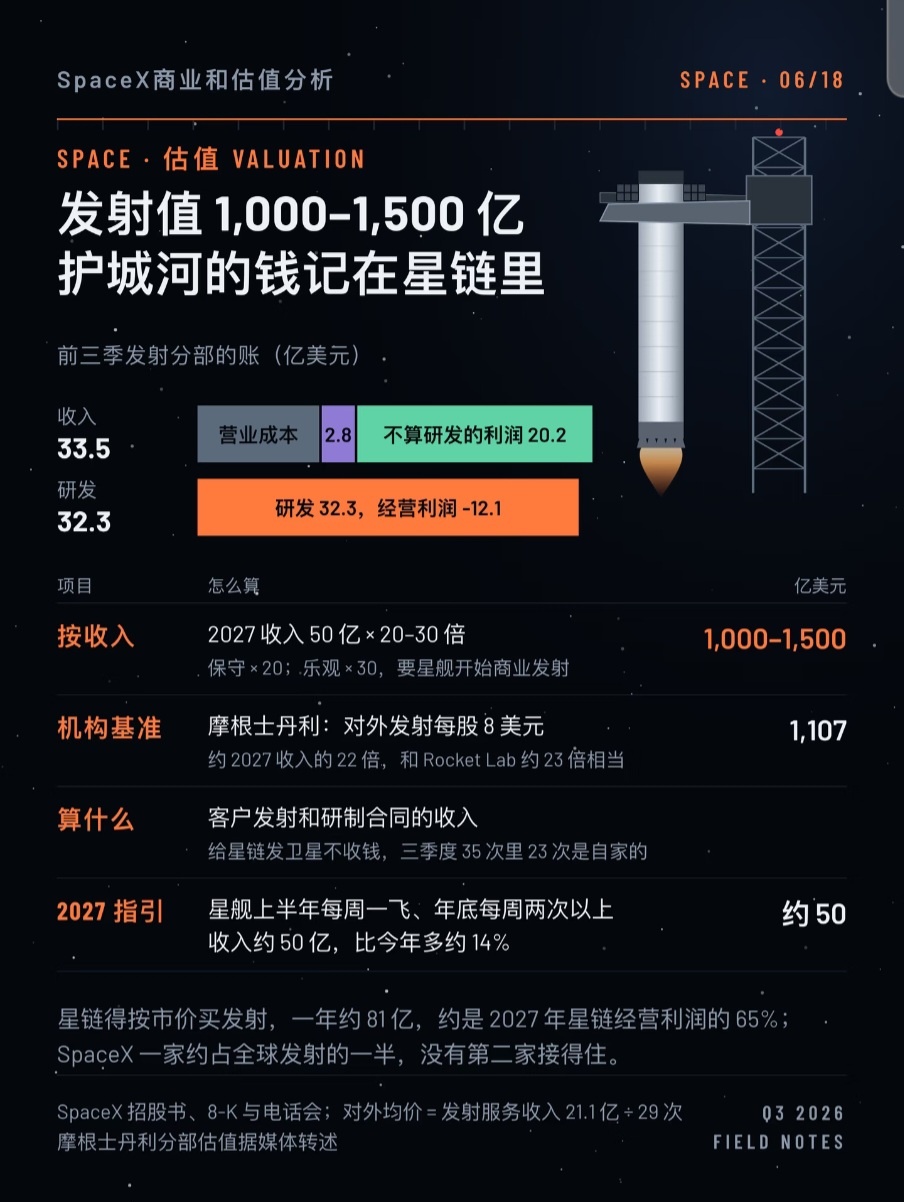
Uma estimativa conservadora, baseada em transações já concluídas: quando a xAI foi incorporada em fevereiro, lançamentos + Starlink foram avaliados em 1 trilhão, e X, Grok e os centros de computação, em 250 bilhões; em agosto, a aquisição do Cursor custou cerca de 60 bilhões; a nova captação na abertura de capital foi de 86,2 bilhões. No total, cerca de 1,4 trilhão.
Otimista, se o crescimento se concretizar: Starlink, 1,2 trilhão (em 2035, alcançará cerca de 11% da receita global de conectividade); centros de computação, 1,27 trilhão; xAI, 250 bilhões; lançamentos, 150 bilhões. Somando o caixa líquido, dá cerca de 2,9 trilhões. O valor de mercado atual está na metade inferior desse intervalo.
A Starlink vale cerca de 900 bilhões, com base no fluxo de caixa descontado e em uma média ponderada de quatro cenários. Os lançamentos, avaliados separadamente, valem apenas 100–150 bilhões, mas tornam mais barato colocar satélites em órbita para a Starlink; vendê-los à parte não seria vantajoso.
🖥 Centros de computação:
Construir 1 GW exige um investimento de cerca de 37,7 bilhões e gera aproximadamente 32 bilhões por ano, com margem operacional de 50%. Mas, em 2027, será preciso construir cerca de 10 GW novos, então o fluxo de caixa ainda será negativo. Como os contratos podem ser cancelados com 90 dias de antecedência, a avaliação considera apenas 7,5 vezes o lucro.
🌌 O sonho daquele homem:
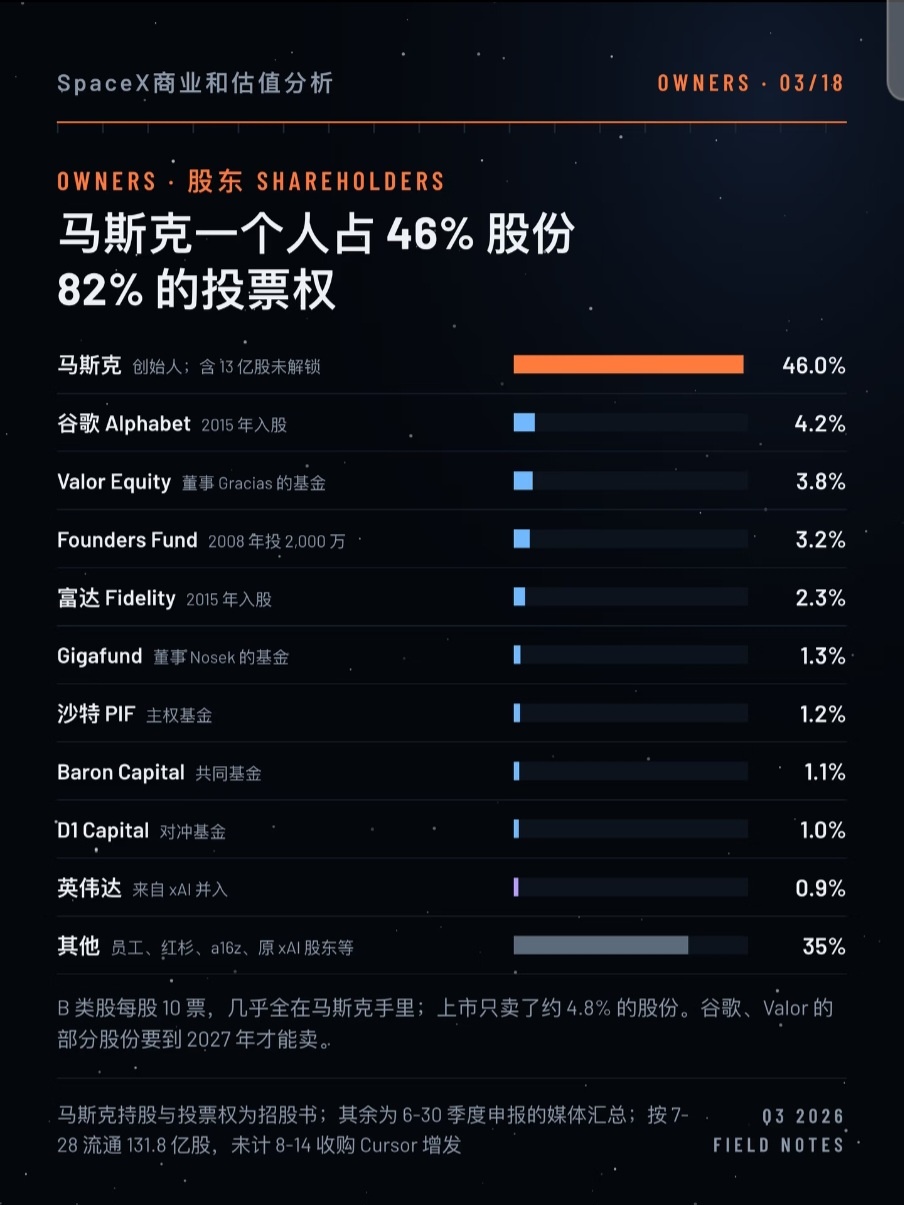
A instalação permanente de 1 milhão de pessoas em Marte e 100 terawatts anuais de capacidade computacional fora da Terra foram incluídos no pacote de ações por desempenho de Musk.
Você teria ações da SpaceX?