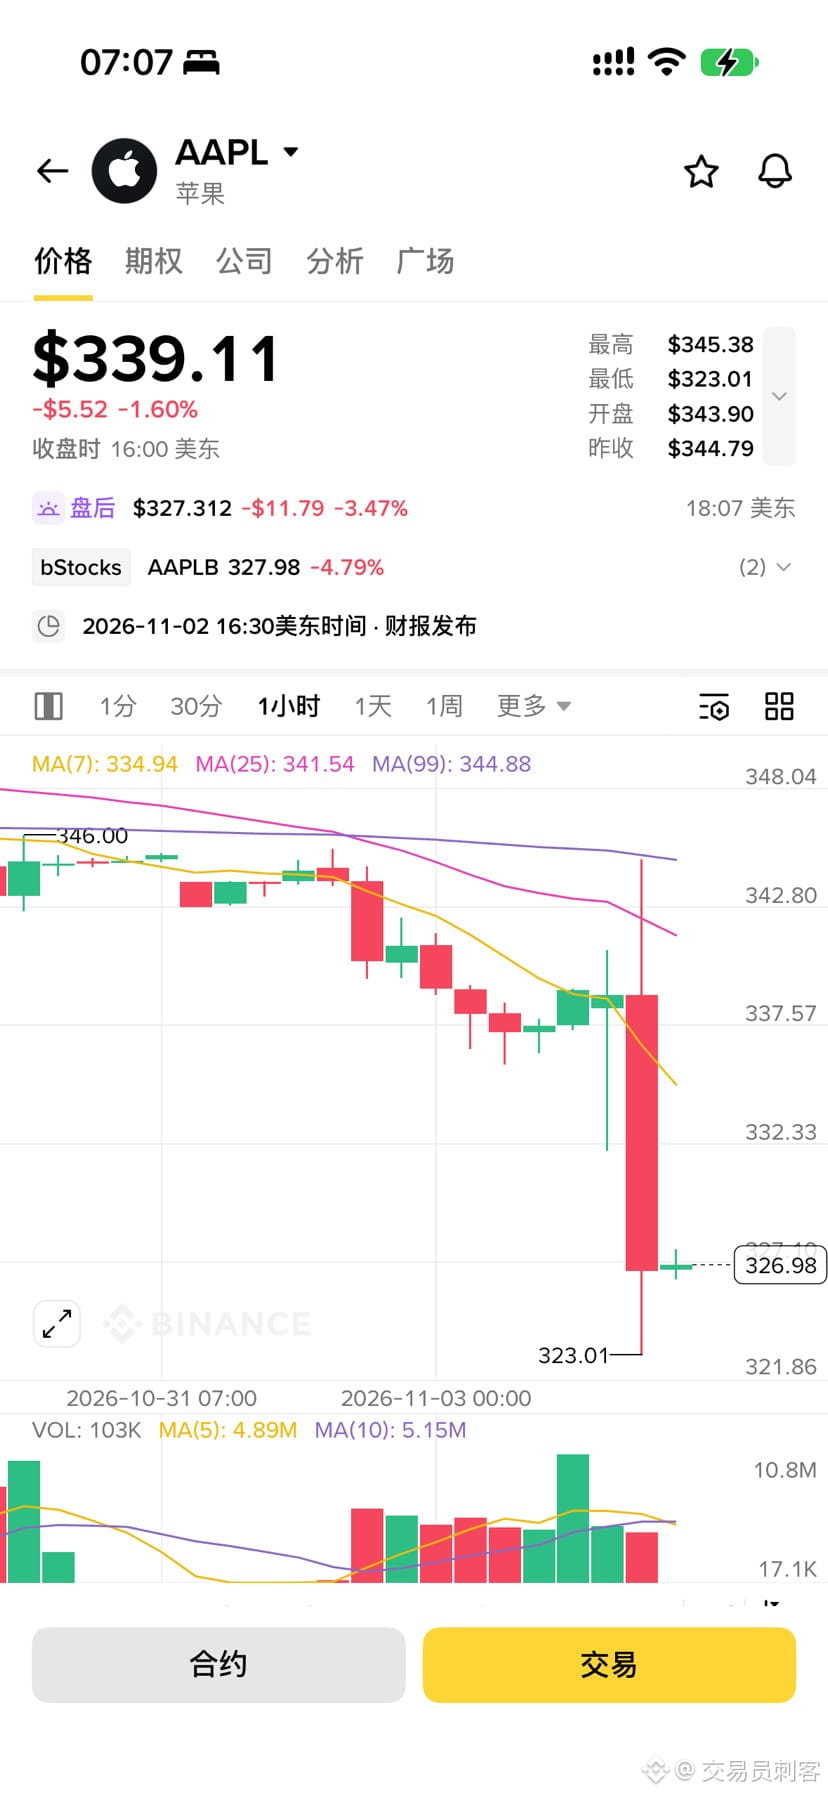
Para ser sincero, este balanço da Apple é um caso típico de “boa aparência por fora, pressão por dentro”. A receita do período, de US$ 114,48 bilhões, e o lucro superaram as expectativas, e o valor de mercado voltou a US$ 5 trilhões. Os números são muito impressionantes. Mas, se você pretende investir dinheiro de verdade, precisa olhar para as correntes ocultas sob a superfície.
O mercado está bastante dividido: quase metade da comunidade prefere observar sem tomar partido, enquanto pouco mais de 30% está otimista. Por que há tanta divergência? Até as instituições estão em desacordo: o Goldman Sachs defende um preço-alvo de US$ 390, mas o consenso dos analistas é de apenas US$ 332, abaixo da cotação atual. Isso mostra que, no curto prazo, já não vale muito a pena perseguir a alta.
Com base nesses fundamentos, se você pretende investir na Apple, minha estratégia pessoal é seguir três passos:
Primeiro, não se empolgue no curto prazo; uma disparada é uma boa oportunidade para reduzir um pouco a posição. Resultados acima das expectativas costumam vir acompanhados de uma alta impulsionada pelo entusiasmo, mas o custo da memória está subindo de forma “sem precedentes”, sua participação nos custos de armazenamento dobrou e, além disso, o trimestre de dezembro enfrenta uma grave escassez de oferta. São espadas suspensas sobre a cabeça da empresa. Se você já tem ações, realizar parte dos lucros enquanto o entusiasmo está alto é uma atitude prudente. Se está fora do mercado, não entre na onda nem persiga a alta; espere a teleconferência de resultados e ouça o que a administração tem a dizer sobre as margens brutas.
Segundo, espere uma oportunidade de “venda excessiva” no médio prazo. O trimestre de dezembro será o período de maior pressão: a alta dos preços da memória vai corroer os lucros de verdade, e a Oppenheimer já alertou que as margens podem ser afetadas em 150 pontos-base. Se, pressionada pelas margens brutas, a ação cair para a faixa de US$ 300 a US$ 310, será um bom ponto para montar posição gradualmente. Afinal, a fidelidade ao ecossistema da Apple e seu poder de precificação continuam intactos. A pressão sobre os custos é cíclica; uma queda pode ser uma oportunidade.
Terceiro, acompanhe de perto o hardware de IA no longo prazo. O que realmente pode levar a Apple a um novo patamar não é o iPhone de hoje, mas sim o robô de mesa previsto para 2027. Com uma tela de 9 polegadas e um braço mecânico giratório, ele será posicionado como o centro da casa inteligente — a nova categoria de produto mais promissora desde o Apple Watch. Para quem investe no longo prazo, basta ignorar o ruído dos custos no curto prazo e acompanhar de perto o andamento da implementação da nova Siri. É importante manter firme a posição-base para a era pós-iPhone. #苹果财报发布在即,股价能否再创新高 $AAPL
O mercado está bastante dividido: quase metade da comunidade prefere observar sem tomar partido, enquanto pouco mais de 30% está otimista. Por que há tanta divergência? Até as instituições estão em desacordo: o Goldman Sachs defende um preço-alvo de US$ 390, mas o consenso dos analistas é de apenas US$ 332, abaixo da cotação atual. Isso mostra que, no curto prazo, já não vale muito a pena perseguir a alta.
Com base nesses fundamentos, se você pretende investir na Apple, minha estratégia pessoal é seguir três passos:
Primeiro, não se empolgue no curto prazo; uma disparada é uma boa oportunidade para reduzir um pouco a posição. Resultados acima das expectativas costumam vir acompanhados de uma alta impulsionada pelo entusiasmo, mas o custo da memória está subindo de forma “sem precedentes”, sua participação nos custos de armazenamento dobrou e, além disso, o trimestre de dezembro enfrenta uma grave escassez de oferta. São espadas suspensas sobre a cabeça da empresa. Se você já tem ações, realizar parte dos lucros enquanto o entusiasmo está alto é uma atitude prudente. Se está fora do mercado, não entre na onda nem persiga a alta; espere a teleconferência de resultados e ouça o que a administração tem a dizer sobre as margens brutas.
Segundo, espere uma oportunidade de “venda excessiva” no médio prazo. O trimestre de dezembro será o período de maior pressão: a alta dos preços da memória vai corroer os lucros de verdade, e a Oppenheimer já alertou que as margens podem ser afetadas em 150 pontos-base. Se, pressionada pelas margens brutas, a ação cair para a faixa de US$ 300 a US$ 310, será um bom ponto para montar posição gradualmente. Afinal, a fidelidade ao ecossistema da Apple e seu poder de precificação continuam intactos. A pressão sobre os custos é cíclica; uma queda pode ser uma oportunidade.
Terceiro, acompanhe de perto o hardware de IA no longo prazo. O que realmente pode levar a Apple a um novo patamar não é o iPhone de hoje, mas sim o robô de mesa previsto para 2027. Com uma tela de 9 polegadas e um braço mecânico giratório, ele será posicionado como o centro da casa inteligente — a nova categoria de produto mais promissora desde o Apple Watch. Para quem investe no longo prazo, basta ignorar o ruído dos custos no curto prazo e acompanhar de perto o andamento da implementação da nova Siri. É importante manter firme a posição-base para a era pós-iPhone. #苹果财报发布在即,股价能否再创新高 $AAPL