
⏱ Tempo de leitura: 3 minutos
📅 Categoria: Análise Institucional / Psicologia do Mercado
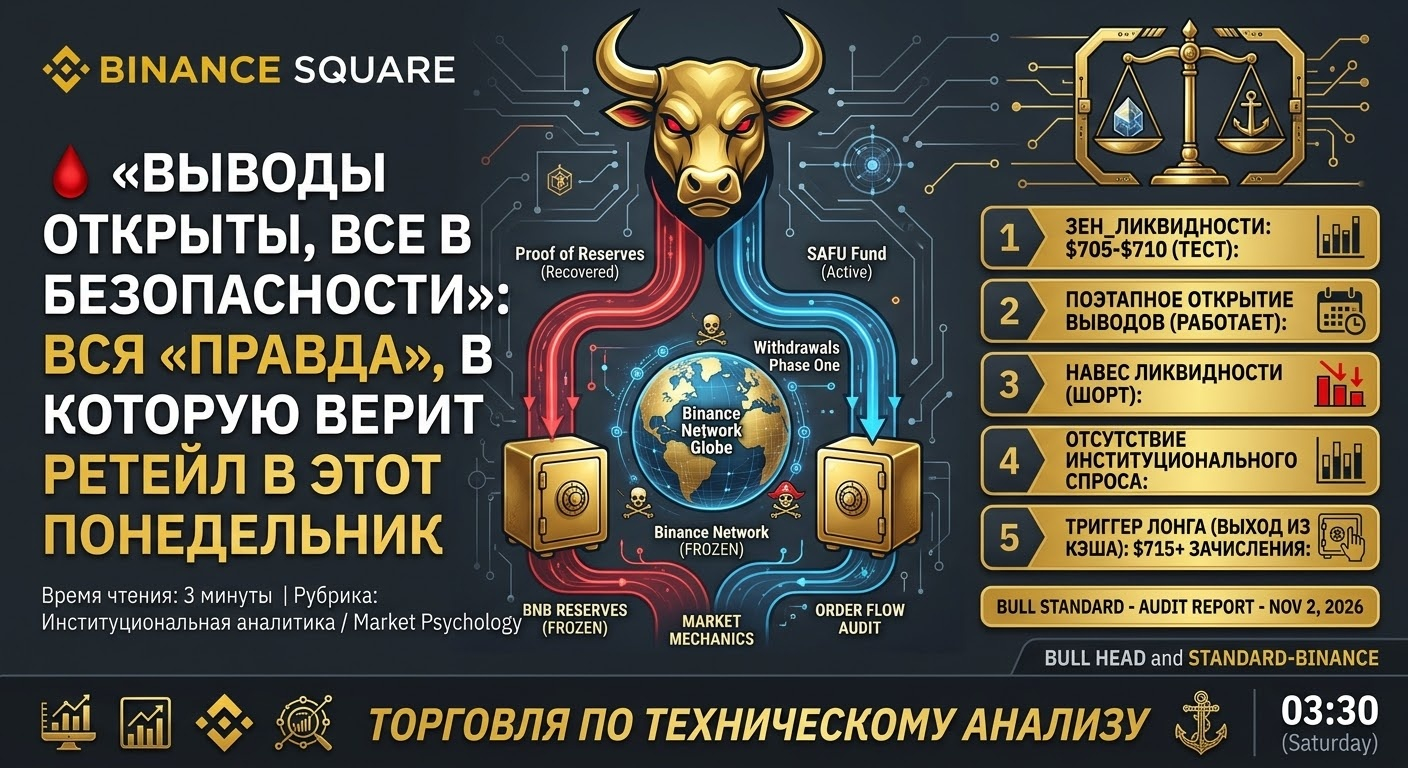
Pouco mais de três dias se passaram desde o maior incidente da história da indústria cripto, envolvendo US$ 6,3–6,4 bilhões. Enquanto a mídia e os canais do Telegram disputam manchetes tranquilizadoras dizendo que «todos os saques foram liberados e os fundos dos clientes estão seguros», nós, da BULL STANDARD, propomos olhar para o que está acontecendo sem ilusões.
A noite de segunda-feira é um ótimo momento para fazer uma análise fria de como esse mercado funciona por dentro, quando o pânico inicial já se acalmou.
1. A ilusão do «resgate» e quem está realmente apagando o incêndio
A principal narrativa dos últimos dias, amplamente divulgada pelas plataformas, é: «Compramos o ativo, o sistema está estável, não há pânico».
Mas vamos recorrer à matemática básica e à lógica da formação de mercado. Quando o mercado enfrenta um rombo de liquidez de bilhões de dólares, esses bilhões não surgem do nada.
Os fundos SAFU acionados, as reservas internas e as reservas de seguro das exchanges não são um poço sem fundo. São amortecedores sacrificados com um único objetivo: impedir uma fuga de capital em pânico nas primeiras 48–72 horas.
O varejo vê os gráficos de repiques ficando verdes e pensa: «O sistema é inafundável». Já a perspectiva institucional aponta o contrário: isso não é uma demonstração da força do ecossistema, mas o combate cirúrgico ao incêndio com dinheiro alheio (corporativo), que terá de ser reposto de algum lugar no futuro.
2. Psicologia da multidão: por que o medo dá lugar à fé cega em 3 segundos

Ontem observamos um padrão psicológico clássico, típico de qualquer multidão no mercado:
Fase de choque: A notícia de perdas bilionárias paralisa os traders de varejo. Alguns deles, em pânico, realizam prejuízos no fundo do poço.
Fase de calmaria artificial: A exchange anuncia a reabertura gradual das redes e, de forma ostensiva, mantém os níveis-chave (lembrem-se da nossa análise sobre a defesa do BNB na faixa de US$ 710–714).
Fase de FOMO falso (para onde conduzimos nosso short): Ao perceber que «a catástrofe não aconteceu no primeiro minuto», a multidão muda de lado em massa. A porcentagem de posições long nas exchanges dispara (com um desequilíbrio de até 60–90%). O varejo acredita sinceramente que, como o pior já passou, pode comprar o repique agressivamente.
É exatamente nesse momento que o formador de mercado engata a marcha à ré. A multidão, enchendo o livro de ofertas com posições compradas movidas pelo alívio, torna-se o combustível perfeito para uma liquidação em cascata de stops (algo que executamos com maestria hoje, realizando o primeiro take profit e levando a posição ao breakeven).
3. A principal lição do incidente: centralização dos riscos
Esta crise expôs um problema fundamental de todo o setor. Viemos para as criptomoedas em busca de descentralização e independência dos reguladores bancários. Mas o que vemos em meio a uma tempestade de verdade?
Congelamento de fundos com um único clique.
Gestão manual da liquidez por grandes players.
O destino de ativos inteiros depende de a instituição decidir sustentar o livro de ofertas ou abandoná-lo à própria sorte.
Enquanto os traders discutem nos chats sobre qual ecossistema é mais confiável, o capital de verdade lucra com a diferença entre o ruído das notícias e a matemática rigorosa do Order Flow.
💬 E vocês, o que acham?
Sua abordagem pessoal para a custódia de fundos e a gestão de risco mudou depois deste incidente ou vocês ainda confiam 100% nas exchanges? Compartilhem sua opinião nos comentários.
⚠️ Este material tem caráter exclusivamente analítico e não constitui recomendação financeira ou de investimento. Sempre faça sua própria análise (DYOR).
🛡 Inscreva-se no canal BULL STANDARD para enxergar o mercado com lucidez, entender a mecânica oculta dos livros de ofertas e não se deixar levar pelas emoções da multidão.
#BULLSTANDARD #CryptoAudit #OrderFlow #MarketMaker #TradingPsychology