

A próxima grande revolução cripto talvez não comece com outra alta do Bitcoin. Ela pode começar quando as instituições financeiras tradicionais passarem a transferir ativos financeiros do mundo real para redes blockchain.
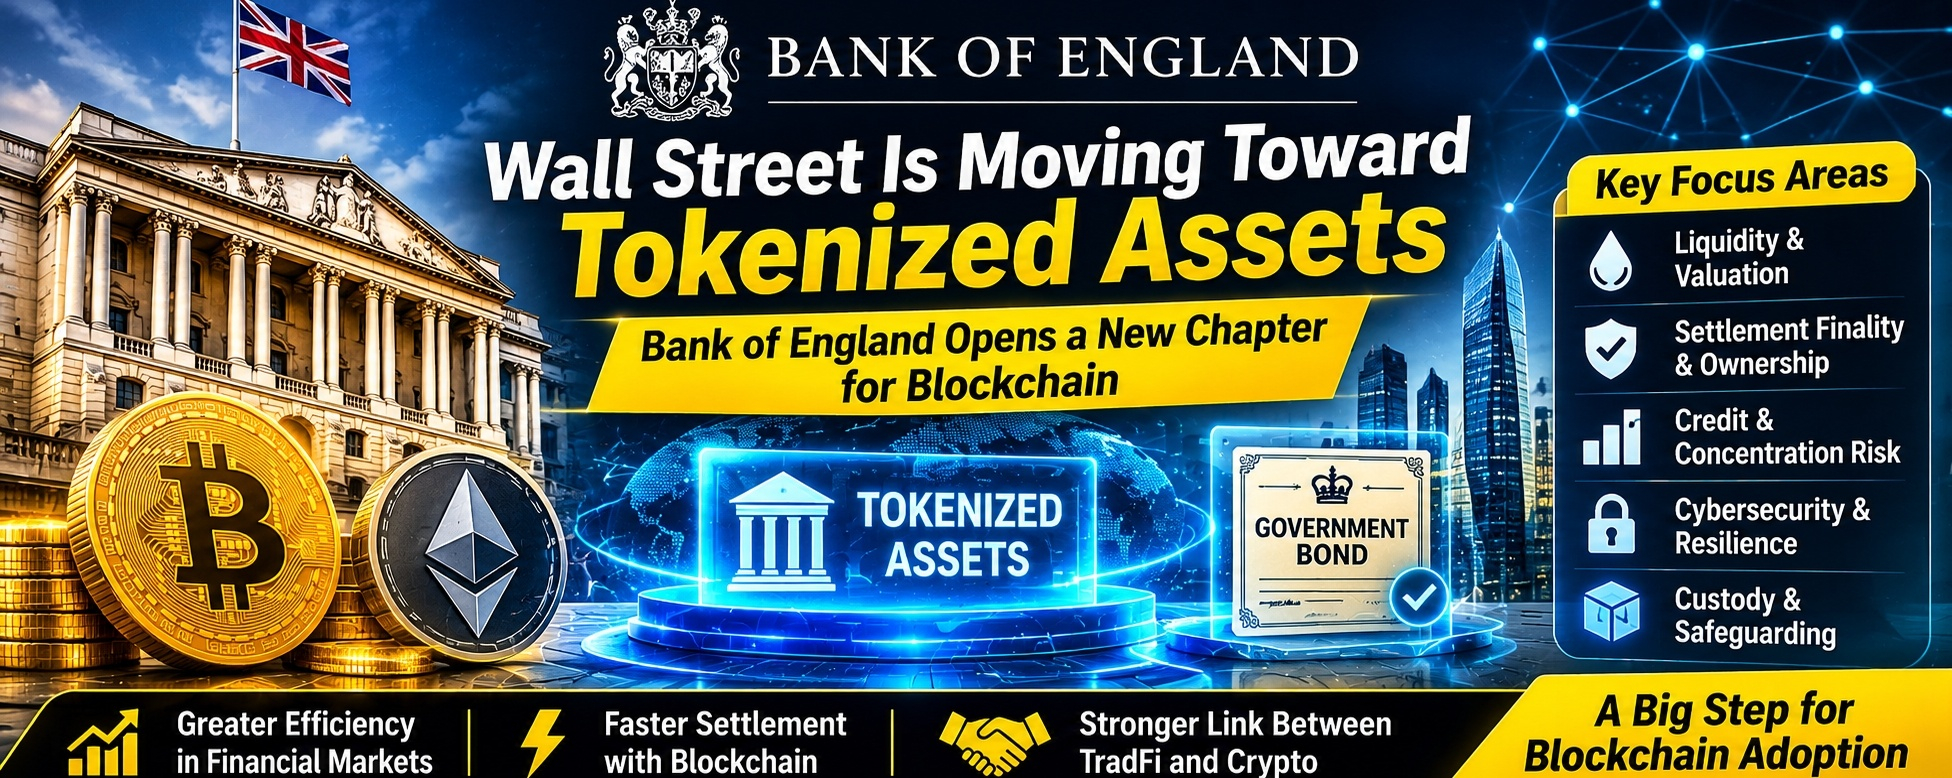
Em 29 de outubro de 2026, o Banco da Inglaterra anunciou uma consulta sobre a aceitação de garantias tokenizadas na compensação financeira central. Esse desenvolvimento pode se tornar um marco importante na conexão entre a tecnologia blockchain e os mercados financeiros tradicionais.
O Que Está Realmente Mudando?
Os mercados financeiros tradicionais dependem de ativos como títulos públicos e valores mobiliários para viabilizar transações financeiras. Esses ativos podem ser usados como garantia para gerenciar riscos e cumprir obrigações financeiras.
A tokenização cria representações digitais desses ativos em uma blockchain ou infraestrutura de registo distribuído.
A vantagem potencial é significativa: os ativos poderiam tornar-se mais fáceis de transferir, gerir e mobilizar, reduzindo potencialmente os atrasos e os entraves operacionais nos mercados financeiros.
Por que razão o Banco de Inglaterra está interessado?
O Banco pretende esclarecer como as contrapartes centrais poderiam aceitar versões tokenizadas de ativos que já são elegíveis como garantia.
As orientações de supervisão propostas centram-se em cinco áreas críticas:
Liquidez e avaliação fiável dos ativos.
Finalidade da liquidação e certeza da titularidade.
Risco de crédito e de concentração.
Cibersegurança e resiliência operacional.
Custódia e proteção dos ativos.
É importante salientar que se trata de uma consulta, não de uma aprovação geral de todos os ativos tokenizados ou criptomoedas.
Por que razão isto é importante para as criptomoedas?
Esta evolução envia um sinal importante à indústria dos ativos digitais.
A tecnologia blockchain está a ser cada vez mais explorada para fins que vão além da negociação e da especulação. O seu potencial papel na liquidação financeira, na gestão de ativos e na infraestrutura institucional está a atrair a atenção das principais autoridades financeiras.
As obrigações do Estado tokenizadas poderão tornar-se um caso de utilização inicial importante, uma vez que já desempenham um papel significativo nos mercados tradicionais de garantias.
Se estes sistemas se revelarem fiáveis, a mesma infraestrutura poderá, eventualmente, dar suporte a uma gama mais ampla de produtos financeiros tokenizados.
A oportunidade e o risco
A oportunidade reside em liquidações mais rápidas, numa gestão de garantias mais eficiente e, potencialmente, numa maior conectividade dos mercados financeiros.
No entanto, a tokenização também traz desafios. As falhas dos contratos inteligentes, os ciberataques, as fragilidades na custódia, as limitações de liquidez e a incerteza jurídica têm de ser resolvidos antes que uma adoção em grande escala se torne viável.
O Banco de Inglaterra deixa um ponto claro: a inovação tecnológica não pode ocorrer à custa da estabilidade financeira.
O que acontece a seguir?
A consulta está aberta até 12 de fevereiro de 2027. Os participantes no mercado e as instituições financeiras podem enviar comentários antes de o Banco decidir os próximos passos.
Este não é um sinal imediato de alta para a Bitcoin, a Ethereum ou qualquer altcoin em particular. É uma evolução potencialmente importante para a adoção da infraestrutura blockchain a longo prazo.
A minha conclusão
A próxima fase de crescimento das criptomoedas poderá não ser impulsionada apenas por investidores de retalho que compram moedas digitais.
Poderá ser impulsionada por instituições financeiras tradicionais que utilizam a blockchain para transformar a forma como os ativos são emitidos, transferidos, armazenados e liquidados.
A verdadeira questão já não é se a blockchain pode entrar nas finanças tradicionais.
A questão é a rapidez com que o sistema financeiro consegue fazer essa transição em segurança.
