
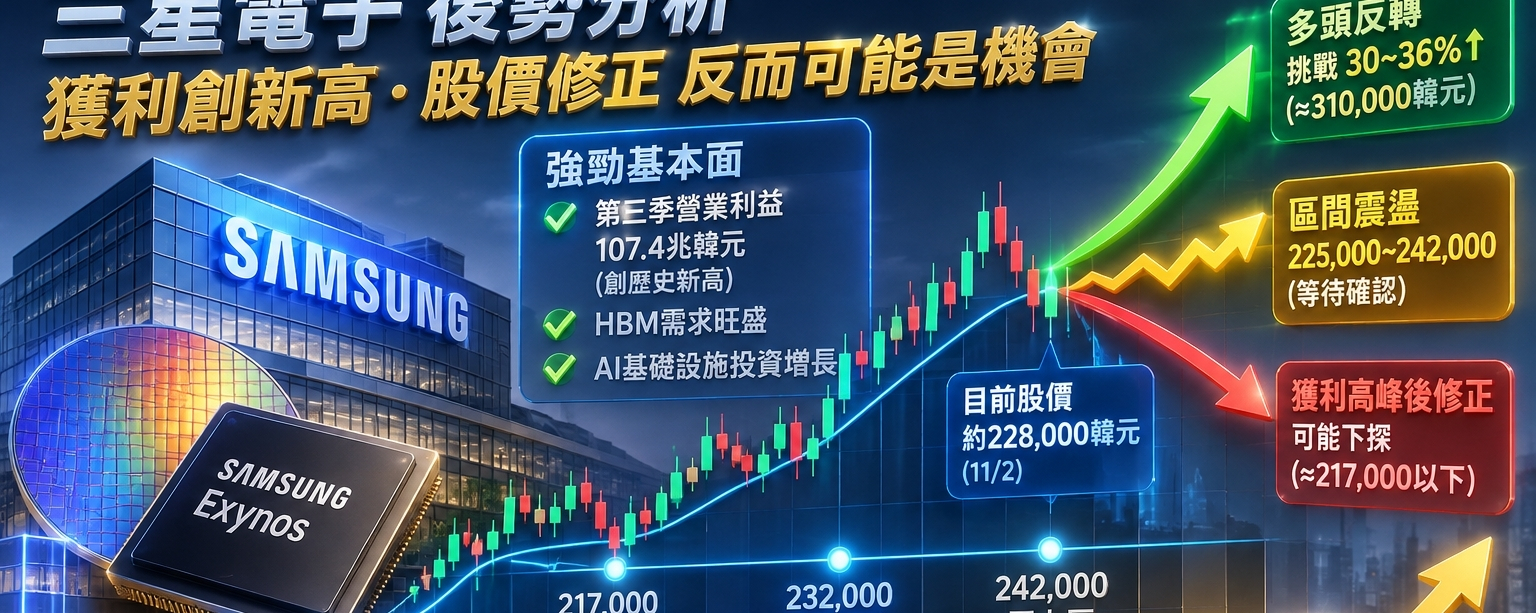

Perspectivas da Samsung Electronics: lucros em nível recorde histórico; a correção das ações pode, na verdade, criar uma oportunidade?
Minha avaliação central: atualmente, vale a pena incluir a Samsung Electronics na lista de empresas a acompanhar para investimentos de valor de médio a longo prazo. Se a queda das ações decorrer principalmente da decepção com as expectativas do mercado e a política de retorno aos acionistas, e não de uma deterioração da competitividade em memórias para IA, poderá surgir uma oportunidade de investir em meio à crise.
Mas não afirmaria categoricamente que as ações já caíram demais. Com base nas informações disponíveis até 2 de novembro de 2026, a Samsung está numa fase de forte crescimento dos lucros e demanda robusta por memórias para IA, mas o mercado ainda tem dúvidas sobre o ciclo econômico de longo prazo.
1. Primeiro, vamos aos resultados financeiros mais recentes: a capacidade de gerar lucros da Samsung é realmente impressionante
A Samsung Electronics divulgou seus resultados do terceiro trimestre em 29 de outubro de 2026:
Receita: 195,3 trilhões de won.
Lucro operacional: 107,4 trilhões de won.
Lucro operacional da divisão de semicondutores: 106,5 trilhões de won.
A receita da divisão de semicondutores chegou a 147,1 trilhões de won.
A previsão de gastos de capital para o ano de 2026 é de cerca de 84,4 trilhões de won.
Os dados acima são provenientes dos resultados financeiros oficiais da Samsung.
Samsung Global Newsroom
O aspecto mais importante desses números é que os lucros da Samsung estão altamente concentrados no negócio de semicondutores.
Isso é tanto uma oportunidade quanto um risco.
Enquanto a demanda por memórias para IA continuar crescendo, a Samsung poderá obter lucros enormes. Mas, se os preços da memória se reverterem, os lucros também poderão encolher rapidamente.
Por isso, a questão não é quanto a Samsung consegue lucrar agora, mas por quanto tempo esses lucros poderão ser mantidos e quanto prêmio pelo crescimento futuro está embutido no preço atual da ação.
2. Quanto a ação caiu? Primeiro, vamos aos números concretos
Em 2 de novembro de 2026, as ações da Samsung Electronics (005930), negociadas na bolsa coreana, estavam cotadas em cerca de 228.000 won durante o pregão. A máxima do dia foi de 229.500 won e a mínima, de 217.000 won. Após a divulgação dos resultados em 29 de outubro, a ação chegou a cair cerca de 6,2%.
StockAnalysis.com +1
Há um sinal importante aqui:
O preço de fechamento em 28 de outubro foi de 242.000 won e, em 30 de outubro, de 225.000 won: uma queda acumulada de cerca de 7% em dois pregões.
Mas, em 2 de novembro, a ação já havia se recuperado para perto de 228.000 won.
Isso indica que, embora a pressão vendedora após a divulgação dos resultados tenha sido evidente, não se pode concluir diretamente que a tendência de longo prazo já se reverteu. Em seguida, será preciso observar se a recuperação continuará e se os compradores estarão dispostos a comprar a preços mais altos.
StockAnalysis.com
Três faixas de preço que merecem atenção
As faixas abaixo são zonas de observação inferidas a partir dos preços negociados recentemente. Não são níveis de suporte e resistência confirmados por uma análise completa do volume histórico de negociações.
**217.000 a 222.000 won:** mínimas recentes e zona de suporte no curto prazo.
**225.000 a 232.000 won:** faixa próxima do preço atual e zona a observar para avaliar o reequilíbrio entre compradores e vendedores.
**242.000 a 249.000 won:** faixa de preço em torno da divulgação dos resultados. Se a ação voltar a se manter acima dela, isso indicará uma recuperação mais forte no curto prazo.
Se a ação cair abaixo de 217.000 won com aumento do volume negociado, é preciso ficar atento a uma correção ainda maior.
Se conseguir se manter acima de 232.000 won e superar 242.000 won, será possível começar a observar se a recuperação está se transformando em uma tendência de alta mais duradoura.
3. Avaliação: o mercado pode estar subestimando a Samsung?
Esse é o ponto central de toda a tese de investimento.
Em uma análise atualizada em 30 de outubro, a Morningstar manteve sua estimativa de valor justo da Samsung Electronics em 310.000 won sul-coreanos por ação. A instituição considera que a recente alta dos preços de HBM melhorou as perspectivas de curto prazo, mas que a concorrência chinesa e os ciclos do setor de memória continuam sendo riscos de longo prazo.
Morningstar
Usando 228.000 won como referência:
Estimativa de valor justo: 310.000 won.
Preço de referência da ação: 228.000 won.
Potencial de valorização: cerca de 36%.
Cálculo:
Este é um cenário calculado com base na avaliação de uma única instituição de pesquisa. Não é uma garantia de retorno nem representa a expectativa consensual do mercado.
Vale destacar também que a Morningstar atribui à Samsung uma classificação de incerteza «muito alta». A estimativa de valor justo não significa que o preço da ação necessariamente voltará a esse patamar, e esse número, por si só, não permite concluir que a cotação já atingiu o fundo.
Morningstar
Minha avaliação
Na minha opinião, a Samsung apresenta atualmente características de investimento em valor que merecem ser analisadas. Mas, para comprovar que está realmente subvalorizada, ainda é preciso confirmar dois pontos:
Se as estimativas de lucro para os próximos dois anos continuarão sendo revisadas para cima.
Se a ação ainda está barata quando avaliada com base em lucros normalizados, e não nos lucros de pico do ciclo.
Se essas duas condições forem atendidas, a decepção do mercado com as notícias positivas de curto prazo poderá criar uma oportunidade de entrada para o médio e longo prazo.
4. Próximos 3 a 12 meses: três cenários possíveis
Cenário 1: reversão de alta
Condições possíveis:
Crescimento contínuo das remessas de HBM4.
A demanda por memórias para IA supera a oferta.
As estimativas de lucro para 2027 continuam sendo revisadas para cima.
A Samsung anuncia um plano mais claro de recompra e cancelamento de ações.
Nesse cenário, o mercado poderá reavaliar a sustentabilidade dos lucros da Samsung, e o preço da ação poderá tentar alcançar as máximas anteriores.
Este é também o cenário de alta que mais me interessa.
Cenário 2: oscilação em níveis baixos, à espera da confirmação dos fundamentos
Se a demanda por IA continuar forte, mas o mercado seguir preocupado com os preços da memória, a concorrência e os investimentos de capital, a ação poderá oscilar dentro de uma faixa por algum tempo.
Nesse caso, não é preciso se apressar para tentar adivinhar o fundo.
É possível aguardar a confirmação gradual dos resultados financeiros, dos pedidos, dos preços e da tendência da ação antes de decidir se aumenta a posição.
Cenário 3: correção na avaliação após o pico dos lucros
Esse é um risco que não pode ser ignorado.
Se os preços da memória atingirem o pico antes do esperado, os investimentos de capital em IA desacelerarem ou a competitividade da Samsung em HBM não corresponder às expectativas do mercado, as estimativas de lucros futuros poderão ser revisadas para baixo.
Mesmo que a Samsung continue lucrando muito, o preço da ação ainda poderá cair.
O que realmente precisamos prevenir não é a volatilidade da ação, mas uma reversão nas expectativas de lucro.
5. Minha estratégia prática de investimento
Se o foco for investir no médio e longo prazo, eu adotaria a seguinte abordagem.
Primeira etapa: observar as mínimas recentes.
Primeiro, observar se a faixa próxima de 217.000 a 222.000 won forma um suporte sólido, sem concluir que o fundo foi atingido por causa de uma alta de apenas um dia.
Segunda etapa: confirmar a tendência.
Se a ação voltar a se manter acima de 232.000 won e depois superar 242.000 won, será possível aumentar a confiança na continuidade da recuperação. Ainda assim, será preciso considerar o volume negociado e as condições do mercado.
Terceira etapa: montar a posição gradualmente.
Se os fundamentos não se deteriorarem e a avaliação ainda oferecer uma margem de segurança, é possível investir em parcelas, em vez de aplicar tudo de uma vez.
Quarta etapa: definir as condições de invalidação.
Se a ação cair abaixo da mínima recente e as expectativas de lucro começarem a ser revisadas para baixo, será necessário reavaliar a tese de investimento, em vez de continuar comprando indiscriminadamente.
Os preços acima são zonas a observar, não instruções exatas de compra e venda. O tamanho da posição deve ser definido de acordo com as perdas que você pode suportar e com seu horizonte de investimento.
6. O próximo catalisador que merece mais atenção
A Samsung afirmou que os investimentos em infraestrutura de IA deverão atingir um recorde histórico em 2027 e que o crescimento da demanda por IA poderá superar ainda mais o crescimento da oferta.
Por outro lado, a empresa anunciará a próxima etapa de sua política de retorno aos acionistas e os detalhes do retorno restante de 2026 após a reunião do conselho, no fim de janeiro de 2027.
Samsung Global Newsroom
Por isso, há duas áreas que vale a pena acompanhar nos próximos meses:
**Fundamentos:** HBM4, preços de DRAM, contratos de fornecimento de longo prazo e expectativas de lucro para 2027.
**Fluxo de capital:** se a recompra e o cancelamento de ações serão concretizados e se a cotação conseguirá se manter forte antes e depois da divulgação de notícias positivas.
Se os dois aspectos melhorarem ao mesmo tempo, a Samsung terá mais condições de passar de uma alta impulsionada pelos resultados financeiros para uma recuperação de valor mais duradoura.
Conclusão final: vale a pena investir na Samsung em meio à crise?
Minha avaliação é que vale a pena estudá-la a fundo. Tenho uma visão cautelosamente otimista para o médio e longo prazo, mas, por enquanto, ainda é preciso que o preço e os fundamentos confirmem essa tese.
Os motivos do meu otimismo são a demanda por memórias para IA, os lucros recordes do setor de semicondutores e os potenciais catalisadores relacionados ao HBM4 e à política de retorno aos acionistas.
Minha cautela se deve à alta concentração dos lucros da Samsung no setor de semicondutores e à natureza claramente cíclica do setor de memória.
Se o seu objetivo é obter retornos acima da média, você precisa comprar quando o mercado subestima os lucros futuros, e não apenas quando o preço da ação cai.
Minha estratégia central: avaliar o valor com base em lucros normalizados, confirmar o momento de entrada pela análise técnica e controlar o risco montando a posição gradualmente.
Só assim será possível transformar o pânico do mercado em retornos de longo prazo, em vez de confundir uma queda pontual com uma oportunidade de investimento.