É impossível fazer análise macroeconómica sem estudar o Fed. E é impossível estudar o Fed sem estudar o estilo do seu presidente.
Agora, vou começar a estudar Warsh.
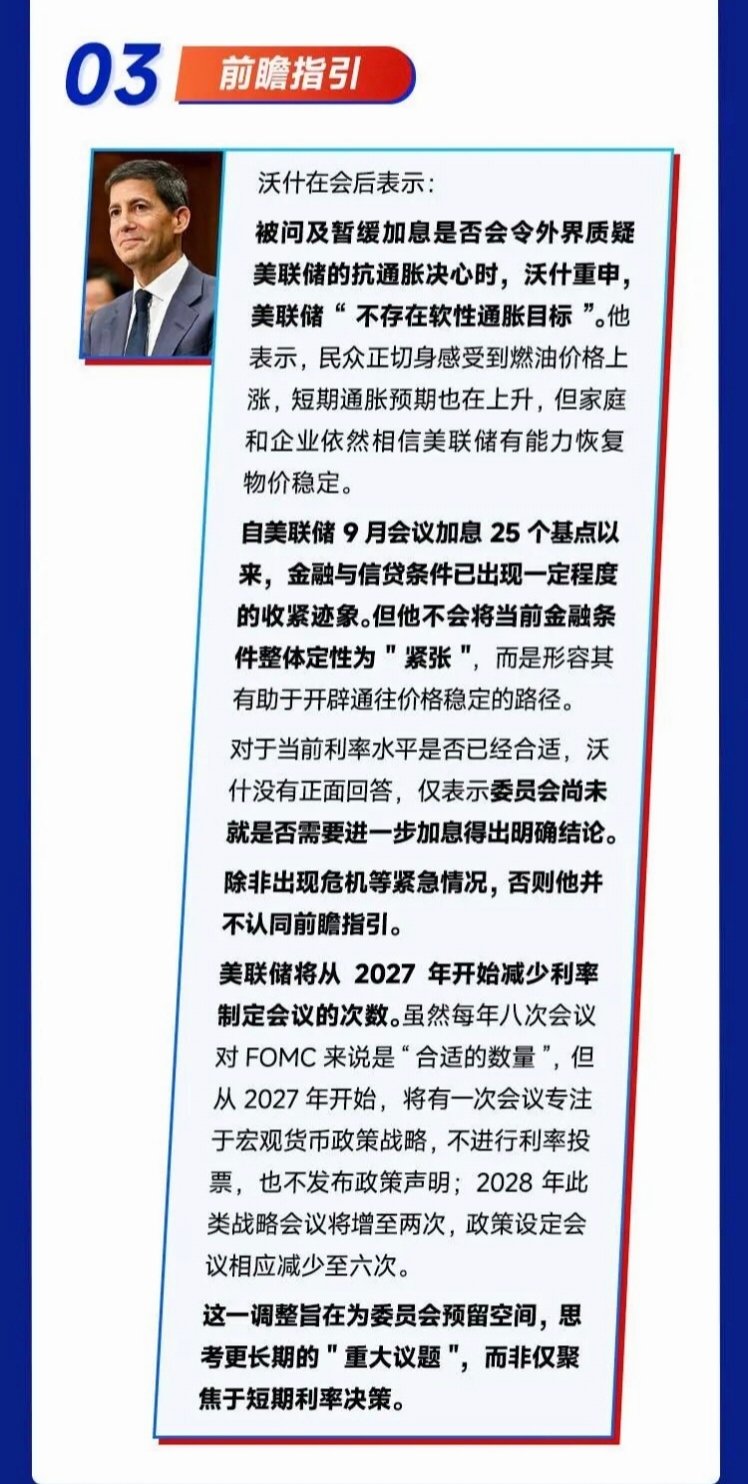
Após o fim da reunião de política monetária do Fed na sexta-feira, ele declarou numa conferência de imprensa:
A partir de 2027, o Fed reduzirá o número de reuniões de política monetária.
Se conhece um pouco da história do Fed, sabe o que esta frase significa.
Nas últimas décadas, o Fed foi quase o banco central mais falador do mundo:
Em todas as reuniões, publicava um comunicado e um gráfico de pontos, e o presidente dava uma conferência de imprensa — tudo para garantir que percebesse o que ele estava a dizer.
Essa tendência se intensificou ainda mais, especialmente depois que Powell assumiu o cargo, e a frequência da comunicação com o público aumentou claramente.
Como todos sabem, Powell é doutor em direito e já foi conselheiro de algumas grandes empresas. Ele não recebeu uma formação rigorosa e sistemática em economia.
Por isso, ele queria fortalecer a comunicação e a conexão com o mercado dessa maneira, garantindo que a transmissão da política monetária não tivesse grandes problemas.
Agora, Warsh decidiu mudar essa prática habitual: quer diminuir a intensidade da "luz da comunicação" e tornar mais difícil para o mercado perceber as verdadeiras intenções de política monetária do Fed.
Não estou surpreso, porque, nesses cinco meses desde que assumiu o cargo, Warsh vem fazendo a mesma coisa: falando menos.
Em 22 de maio deste ano, ele tomou posse. Em junho, criou discretamente cinco grupos de trabalho dedicados a estudar comunicação, balanço patrimonial, dados econômicos, produtividade e o arcabouço da inflação.
O nome parece bem acadêmico, mas, em termos simples, significa:
Precisamos repensar como o Federal Reserve deve se comunicar com o mercado.
Logo em seguida, ele cortou drasticamente as expressões "prospectivas" dos comunicados pós-reunião e até deixou circular a possibilidade de acabar com o gráfico de pontos.
Depois de juntar tudo isso, você também acha que a estratégia de Warsh, anunciada ontem à noite, de "fazer menos reuniões" ficou muito clara?
Como disse Warsh: a forma de organizar as reuniões não é um detalhe administrativo, mas uma escolha institucional que afeta a qualidade das decisões.
Ao falar desse movimento de Warsh, lembro de uma pessoa: o presidente mais famoso do Fed no século passado, conhecido como o czar da economia — Greenspan.
Como presidente do Fed durante quatro mandatos presidenciais, Greenspan tinha uma maneira própria de se comunicar com o mercado:
Transformar a "falta de clareza" em uma arte.
Mais tarde, alguém resumiu isso como "ambiguidade construtiva": não digo tudo com clareza, então vocês nunca sabem ao certo o que vou fazer, e eu mantenho sempre espaço para mudar de rumo.
Ele tinha uma frase famosa, meio de brincadeira: se vocês acham que fui muito claro, é porque entenderam errado.
O que Warsh faz hoje é mais ou menos uma tentativa de imitar Greenspan, só que usando outro meio.
Greenspan criava ambiguidade com sua lábia; Warsh usa uma agenda de reuniões como forma de impor limites. Menos uma reunião significa menos um sinal.
Ele repetia ao mercado: não fiquem de olho no que dizemos; observem os dados de inflação e emprego.
A mensagem implícita é clara: deixem os dados falarem sobre os juros, enquanto o Fed fica nos bastidores.
Ao mesmo tempo, reservar tempo e espaço para uma revisão estratégica, repensar questões importantes, olhar para um horizonte mais longo e focar nos números "à esquerda da vírgula".
No fundo, essa escolha se deve ao fato de que os dois compartilham o mesmo medo:
Se o banco central for explícito demais, o mercado trata cada palavra como uma ordem, e o banco central acaba preso às próprias promessas, com muito menos margem de manobra na hora de tomar decisões.
No fim, acaba-se tratando a dor de cabeça com remédio para a cabeça e a dor no pé com remédio para o pé, enquanto os problemas realmente grandes continuam sendo adiados, sem solução.
Claro, os tempos são outros. Na época de Greenspan, não havia frenesi de investimentos em IA, nem uma inflação que não cedia havia cinco anos seguidos, nem essa divisão interna tão evidente de 10 a 2 que vemos agora.
Warsh está apagando as luzes por vontade própria em uma sala mais barulhenta e mais dividida.
Claro, isso tem um preço.
Há muito tempo existe consenso acadêmico de que, quando o FOMC do Fed reduz a frequência das decisões, o prêmio de prazo dos juros de longo prazo aumenta. Quando a comunicação é reduzida, as taxas de longo prazo ficam mais rígidas, e os formadores de mercado também tendem a estreitar as cotações.
Em termos simples, pode ficar mais difícil controlar os juros de longo prazo.
Mas a aposta de Warsh é que falar menos pode, na verdade, ajudar a tomar decisões melhores.
Mas a história também deixou um alerta: quando ninguém consegue ver as cartas na mesa, qualquer carta pequena e inesperada pode virar a mesa inteira.
A ambiguidade é tanto uma arte de controle quanto um terreno fértil para riscos. O que o mercado mais teme nunca é o que o banco central disse, mas sim que, de repente, ele pare de falar.
Afinal, ninguém gosta da incerteza.