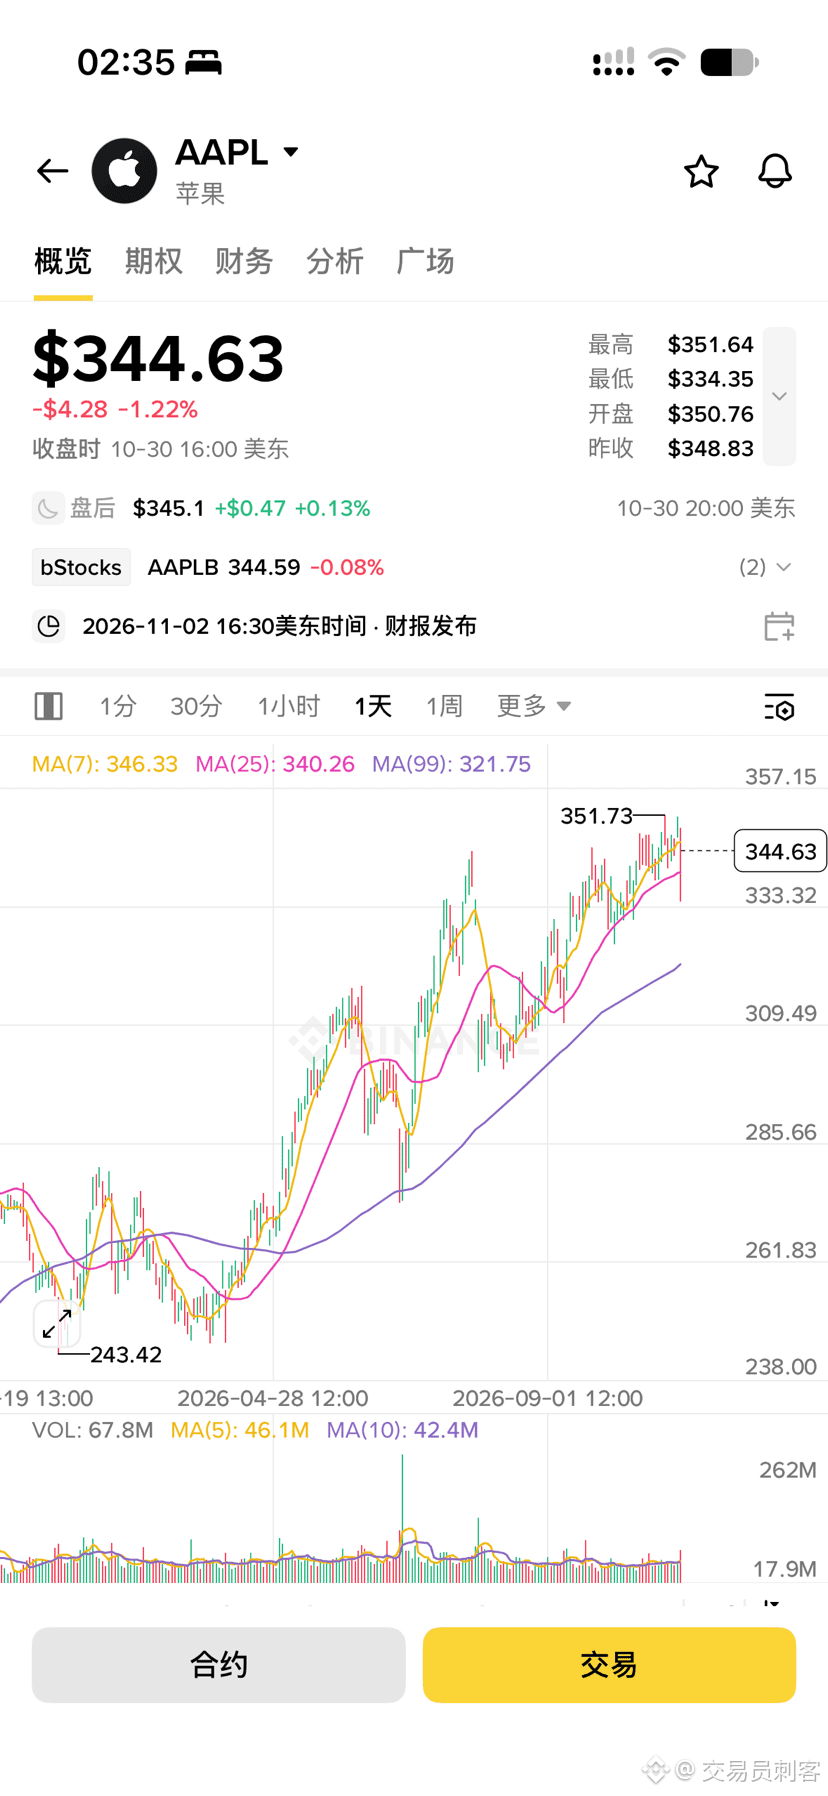
苹果11月2日美股盘后就要放榜了,这份财报跟以往不太一样,有几个关键变量搅在一起,得把预期和现实掰开揉碎了看。
市场现在的共识预期是营收1133亿美元左右,EPS大概1.98美元。上一季度苹果交出的数字其实很硬,营收1094亿,同比增长16%,EPS 2.02美元,都超了预期,毛利率更是站上了50%。但这次Q4,市场预期营收增速掉到10%左右,压力肉眼可见地冒出来了。
第一个核心矛盾,iPhone错峰上市造成的建模扭曲。美银已经提前警告了,iPhone 18系列和折叠屏Duo的上市节奏跟往年不同,导致华尔街对Q4的营收模型存在高估风险。硬件卖得好不好,不能光看表面增速,得把错峰因素剔除才能看清真实需求。如果实际数字只是刚好踩在指引线上,甚至因为错峰被拖累,盘后先跌为敬的概率很大。
第二个矛盾,毛利率的生死线。存储芯片涨价这件事,前几个季度还能靠库存和定价权扛过去,现在压力已经传导到苹果身上了。上一季度50.1%的毛利率是阶段性的高点,市场现在盯的是Q4毛利率能不能守住48%到49%这个区间。如果因为内存成本飙升导致毛利率明显下滑,那就算营收超预期,资金也会用脚投票。苹果不是没提过价,但提价能覆盖多少成本,财报电话会里管理层给出的指引才是真正的裁决。
第三个看点,服务业务的韧性。市场预期服务收入增速在14%左右。这块是苹果利润最厚的部分,也是估值溢价的来源。硬件周期性再强,只要服务业务稳住双位数增长,苹果的底盘就不会塌。但要注意,如果服务增速也开始掉,那就意味着连最稳的现金牛都受到了消费疲软的侵蚀,这比iPhone卖少几台更可怕。
还有一个变量别忽略,这是新CEO约翰·特努斯接任后的第一场季度电话会。$AAPLB
市场现在的共识预期是营收1133亿美元左右,EPS大概1.98美元。上一季度苹果交出的数字其实很硬,营收1094亿,同比增长16%,EPS 2.02美元,都超了预期,毛利率更是站上了50%。但这次Q4,市场预期营收增速掉到10%左右,压力肉眼可见地冒出来了。
第一个核心矛盾,iPhone错峰上市造成的建模扭曲。美银已经提前警告了,iPhone 18系列和折叠屏Duo的上市节奏跟往年不同,导致华尔街对Q4的营收模型存在高估风险。硬件卖得好不好,不能光看表面增速,得把错峰因素剔除才能看清真实需求。如果实际数字只是刚好踩在指引线上,甚至因为错峰被拖累,盘后先跌为敬的概率很大。
第二个矛盾,毛利率的生死线。存储芯片涨价这件事,前几个季度还能靠库存和定价权扛过去,现在压力已经传导到苹果身上了。上一季度50.1%的毛利率是阶段性的高点,市场现在盯的是Q4毛利率能不能守住48%到49%这个区间。如果因为内存成本飙升导致毛利率明显下滑,那就算营收超预期,资金也会用脚投票。苹果不是没提过价,但提价能覆盖多少成本,财报电话会里管理层给出的指引才是真正的裁决。
第三个看点,服务业务的韧性。市场预期服务收入增速在14%左右。这块是苹果利润最厚的部分,也是估值溢价的来源。硬件周期性再强,只要服务业务稳住双位数增长,苹果的底盘就不会塌。但要注意,如果服务增速也开始掉,那就意味着连最稳的现金牛都受到了消费疲软的侵蚀,这比iPhone卖少几台更可怕。
还有一个变量别忽略,这是新CEO约翰·特努斯接任后的第一场季度电话会。$AAPLB