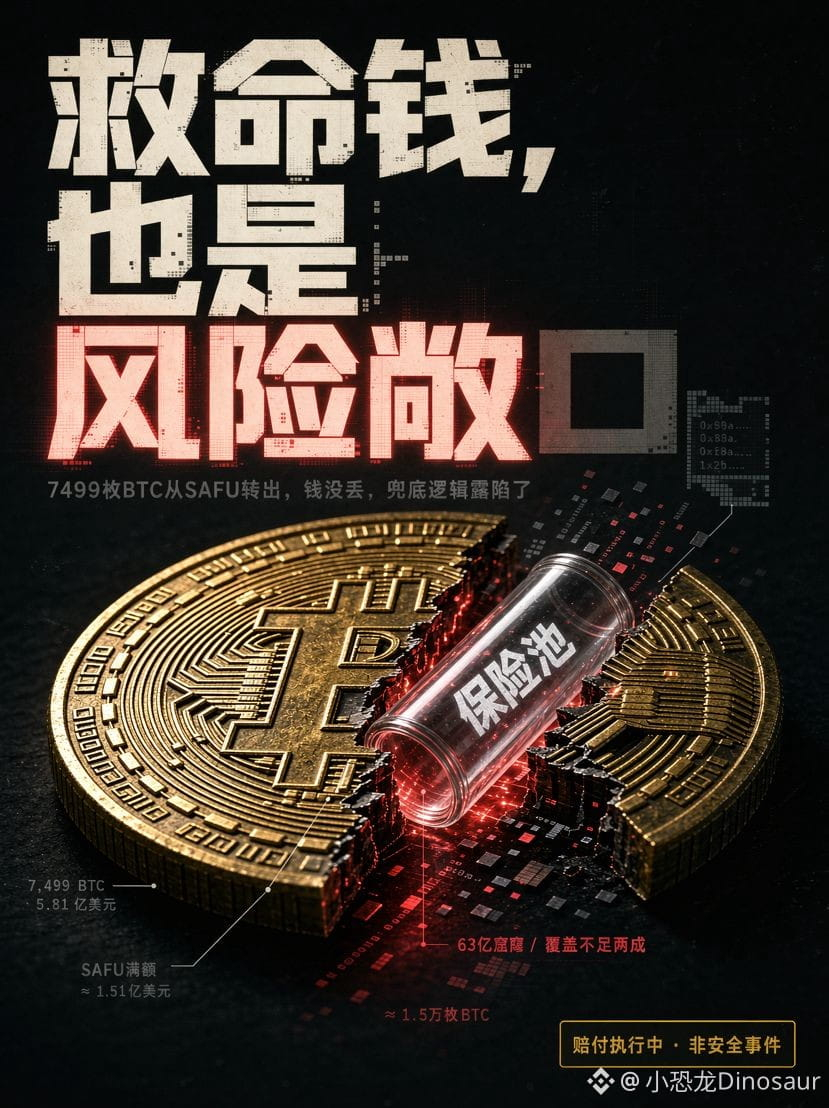

#币安SAFU基金完成7499枚BTC转移 7499 BTC, US$ 581 milhões, transferidos da carteira SAFU para um “endereço desconhecido” — quando soou o alerta on-chain, a primeira reação de muita gente foi: até o dinheiro de emergência foi roubado?
Não foi roubado, mas essa transferência revela mais do que um roubo revelaria.
Aquela “carteira desconhecida” é apenas um endereço novo, ainda sem identificação, dentro da própria Binance. As empresas de análise on-chain dão nomes aos endereços com base em padrões de comportamento, não em documentos de propriedade legal. Para os bancos de dados, uma carteira nova é “desconhecida” até que alguém a identifique. O dinheiro não saiu do controle da Binance; apenas foi transferido do “cofre” para a “janela de indenizações”. Depois do ataque à carteira quente de US$ 6,3 bilhões em 30 de outubro, a SAFU deixou oficialmente de ser um “fundo de emergência parado” e virou um “mecanismo de desembolso”.
O que realmente vale a pena analisar não é a transferência em si, mas a natureza da SAFU. No início de 2026, a Binance converteu todo o fundo SAFU em bitcoin, totalizando cerca de 15 mil BTC. Isso cria um dos desencontros mais constrangedores: o ativo que serve de garantia e o risco contra o qual ele deveria proteger obedecem à mesma dinâmica de volatilidade. Quando o mercado entra em pânico e o BTC cai, o poder de compra da SAFU diminui junto; quando a corretora é roubada e os usuários precisam ser indenizados, a SAFU só pode vender BTC para obter outros ativos. Usar a volatilidade para se proteger da volatilidade transforma o próprio fundo de seguro em uma exposição ao risco.
Agora, vejamos os números. O rombo de US$ 6,3 bilhões é muito maior que a SAFU, que, mesmo contando com tudo, só chega à casa de pouco mais de US$ 1 bilhão. A cobertura fica abaixo de 20%. Quem realmente sustentou essas indenizações foi o capital próprio da Binance — mais de US$ 6,3 bilhões — e o fundo de seguro de contratos, não a SAFU, que foi transformada em mito. O papel da SAFU nessa transferência de 31 de outubro se parece mais com o de uma primeira gota de sangue simbólica: prova que “eu me mexi”, mas está longe de provar que “eu aguentei o impacto”.
Então, não se assuste com as palavras “carteira desconhecida”. Essa transferência não é o começo do incidente de segurança, mas seu efeito posterior. A pergunta não é para onde o dinheiro foi, mas sim: quando vier o próximo rombo de US$ 6,3 bilhões, quem vai cobri-lo terá condições de aguentar?
Não foi roubado, mas essa transferência revela mais do que um roubo revelaria.
Aquela “carteira desconhecida” é apenas um endereço novo, ainda sem identificação, dentro da própria Binance. As empresas de análise on-chain dão nomes aos endereços com base em padrões de comportamento, não em documentos de propriedade legal. Para os bancos de dados, uma carteira nova é “desconhecida” até que alguém a identifique. O dinheiro não saiu do controle da Binance; apenas foi transferido do “cofre” para a “janela de indenizações”. Depois do ataque à carteira quente de US$ 6,3 bilhões em 30 de outubro, a SAFU deixou oficialmente de ser um “fundo de emergência parado” e virou um “mecanismo de desembolso”.
O que realmente vale a pena analisar não é a transferência em si, mas a natureza da SAFU. No início de 2026, a Binance converteu todo o fundo SAFU em bitcoin, totalizando cerca de 15 mil BTC. Isso cria um dos desencontros mais constrangedores: o ativo que serve de garantia e o risco contra o qual ele deveria proteger obedecem à mesma dinâmica de volatilidade. Quando o mercado entra em pânico e o BTC cai, o poder de compra da SAFU diminui junto; quando a corretora é roubada e os usuários precisam ser indenizados, a SAFU só pode vender BTC para obter outros ativos. Usar a volatilidade para se proteger da volatilidade transforma o próprio fundo de seguro em uma exposição ao risco.
Agora, vejamos os números. O rombo de US$ 6,3 bilhões é muito maior que a SAFU, que, mesmo contando com tudo, só chega à casa de pouco mais de US$ 1 bilhão. A cobertura fica abaixo de 20%. Quem realmente sustentou essas indenizações foi o capital próprio da Binance — mais de US$ 6,3 bilhões — e o fundo de seguro de contratos, não a SAFU, que foi transformada em mito. O papel da SAFU nessa transferência de 31 de outubro se parece mais com o de uma primeira gota de sangue simbólica: prova que “eu me mexi”, mas está longe de provar que “eu aguentei o impacto”.
Então, não se assuste com as palavras “carteira desconhecida”. Essa transferência não é o começo do incidente de segurança, mas seu efeito posterior. A pergunta não é para onde o dinheiro foi, mas sim: quando vier o próximo rombo de US$ 6,3 bilhões, quem vai cobri-lo terá condições de aguentar?