
Depois da divulgação dos resultados da Alphabet, as ações despencaram 12,6% em um único dia, e quase US$ 500 bilhões em valor de mercado evaporaram.
Dei uma olhada nos resultados, e há alguns números que vale a pena analisar em conjunto.
Receita total de US$ 127,58 bilhões, alta de 25% na comparação anual. Receita do Google Cloud de US$ 30,71 bilhões, alta de 103%. Lucro operacional de US$ 40,58 bilhões, alta de 30%.
Olhando apenas para esses três números, o balanço do Google é bastante impressionante.
Mas alguns outros números são bem menos animadores.
Lucro líquido de US$ 26,17 bilhões, uma queda de 25% na comparação anual. Despesas de capital trimestrais de US$ 51,36 bilhões. Fluxo de caixa livre negativo de US$ 9,07 bilhões.
Por que uma empresa cujo lucro operacional ainda cresce 30% está sofrendo uma onda de vendas tão intensa?
Acho que o problema está na avaliação do mercado sobre como o Google vai ganhar dinheiro no futuro.
──── ✦ ────
Vamos começar pelo Google Cloud: esse negócio está realmente muito forte.
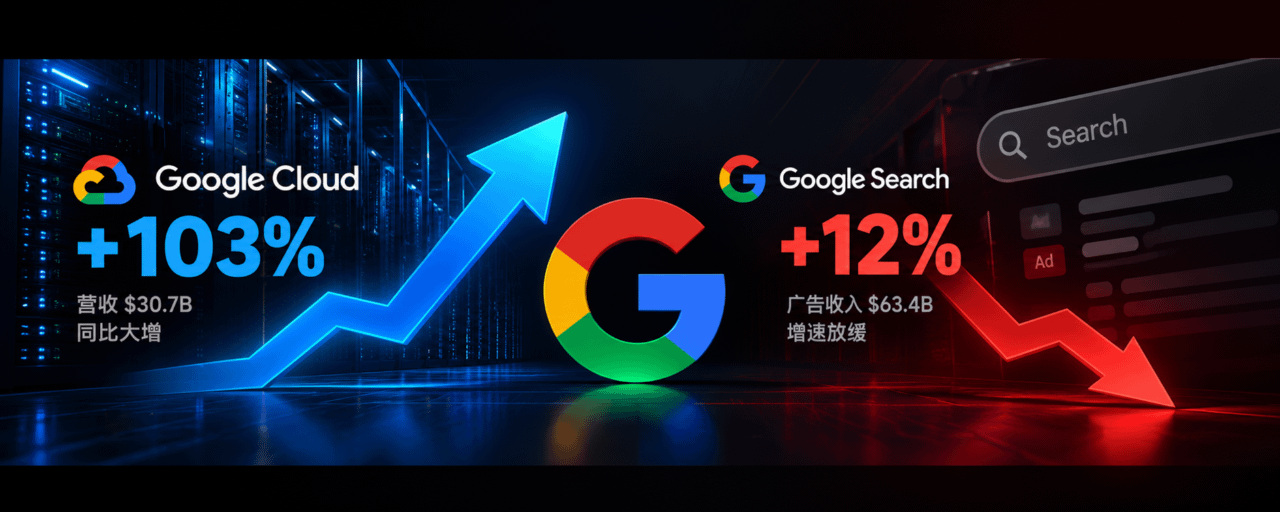
A receita dobrou em relação ao ano anterior, chegando a US$ 30,7 bilhões, e o lucro operacional também ultrapassou US$ 11,1 bilhões.
A demanda por poder computacional para IA continua crescendo, as empresas seguem comprando serviços de nuvem e os próprios TPUs do Google também começam a gerar cada vez mais receita.
Isso mostra que parte dos investimentos do Google em infraestrutura de IA já está se convertendo em receita de fato.
Mas há um problema.
Quanto mais capacidade computacional de IA o Google vende, mais servidores, chips, data centers e energia são necessários para sustentá-la.
Tudo isso exige dinheiro de verdade.
Só no terceiro trimestre, as despesas de capital chegaram a US$ 51,36 bilhões, um aumento de cerca de 114% em relação ao ano anterior.
Mais importante ainda: a administração prevê que as despesas de capital continuarão aumentando bastante em 2027.
O negócio de nuvem cresce rapidamente, mas o ritmo dos gastos também é impressionante.
O mercado começou a fazer as contas com seriedade.
──── ✦ ────
Agora, vamos olhar para o negócio de buscas. É o que mais me preocupa.
A receita do Google Search foi de US$ 63,35 bilhões, um aumento de 12% em relação ao ano anterior.
O crescimento continua na casa dos dois dígitos; não dá para falar em declínio.
Mas a publicidade nas buscas sempre foi a principal fonte de caixa do Google e o que lhe deu condições para continuar investindo em novos negócios.
Agora, a IA está mudando a maneira como as pessoas usam os mecanismos de busca.
Antes, quando eu queria pesquisar algo, talvez abrisse várias páginas, comparasse as informações e acabasse clicando em algum anúncio.
Agora, muitas perguntas são direcionadas diretamente ao Gemini ou a outras ferramentas de IA, que entregam uma resposta organizada em poucos segundos.
É claro que o Google também está desenvolvendo a busca com IA, e está fazendo isso rapidamente.
Mas, à medida que os usuários passam a depender cada vez mais da IA, onde os anúncios devem aparecer? Como as taxas de cliques vão mudar? E quem arcará com os custos computacionais das respostas geradas por IA?
No fim, todas essas questões afetam os lucros.
Acho que o mercado teme que o Google precise gastar fortunas para desenvolver IA e, ao mesmo tempo, proteger a fonte de lucro da publicidade nas buscas.
E a publicidade nas buscas é justamente uma das principais fontes de recursos que sustentam os investimentos em IA.
Esse é o problema que o Google mais precisa resolver nos próximos anos.
──── ✦ ────
Há ainda um detalhe fácil de ignorar: o lucro líquido caiu 25%, mas o lucro operacional cresceu 30%.
Esses dois números parecem bastante contraditórios.
Analisei o relatório financeiro com atenção, e a queda do lucro líquido foi claramente influenciada por mudanças nos ganhos e perdas de investimentos não operacionais.
Por isso, não seria preciso dizer que o lucro do negócio principal do Google despencou.
Os negócios principais continuam crescendo, e o Google Cloud também está melhorando sua rentabilidade.
O que realmente exige atenção é o fluxo de caixa livre.
Antes, o Google gerava muito caixa a cada trimestre, recomprava ações, investia em pesquisa e desenvolvimento e expandia os negócios. Tinha bastante dinheiro disponível.
Agora, as despesas de capital de um único trimestre já ultrapassam US$ 50 bilhões, e o fluxo de caixa livre ficou negativo.
Se esse nível de investimento se mantiver nos próximos trimestres, mesmo com o crescimento da receita, o retorno em dinheiro que os acionistas efetivamente recebem poderá ser limitado.
É por isso que o mercado está cada vez mais atento às despesas de capital das gigantes da IA.
──── ✦ ────
Então, será que o Google foi mesmo injustamente punido desta vez?
Por enquanto, não quero tirar uma conclusão definitiva.
Do ponto de vista dos negócios, o Google continua muito competitivo.
A publicidade nas buscas conta com uma enorme base de usuários, o Google Cloud cresce rapidamente, o Gemini já tem 1 bilhão de usuários, e os TPUs dão ao Google seu próprio caminho tecnológico na disputa pela infraestrutura de IA.
Tudo isso é real.
Mas o mercado de capitais olha para o futuro.
Se os investimentos em IA continuarem dobrando enquanto o crescimento da publicidade nas buscas desacelera gradualmente, o forte crescimento de hoje talvez não se transforme em um fluxo de caixa livre igualmente robusto no futuro.
Por outro lado, se o Google Cloud continuar crescendo rapidamente, a monetização da busca com IA melhorar aos poucos e o ritmo de aumento das despesas de capital começar a diminuir, o mercado poderá reavaliar o valor do Google.
Por isso, vou acompanhar principalmente três pontos daqui para a frente.
Primeiro: o Google Search conseguirá continuar crescendo a dois dígitos?
Segundo: o crescimento da receita do Google Cloud continuará se convertendo em lucro?
Terceiro, e mais importante: quando as despesas de capital começarão a desacelerar e quando o fluxo de caixa livre voltará a se recuperar?
Continuo relativamente otimista quanto à competitividade do Google em IA no longo prazo, mas, para saber se a ação conseguirá se estabilizar no curto prazo, ainda precisamos das respostas da avaliação e da análise técnica.
Depois desta forte queda, fiquei ainda mais disposto a dedicar tempo para estudá-la.
Afinal, uma empresa cuja receita do negócio de nuvem dobrou e cujo lucro operacional cresceu 30% merece uma análise cuidadosa das contas dos próximos anos.
Dados conforme o relatório financeiro oficial da Alphabet referente ao 3º trimestre de 2026. Apenas um registro de pesquisa pessoal; não constitui recomendação de investimento. DYOR