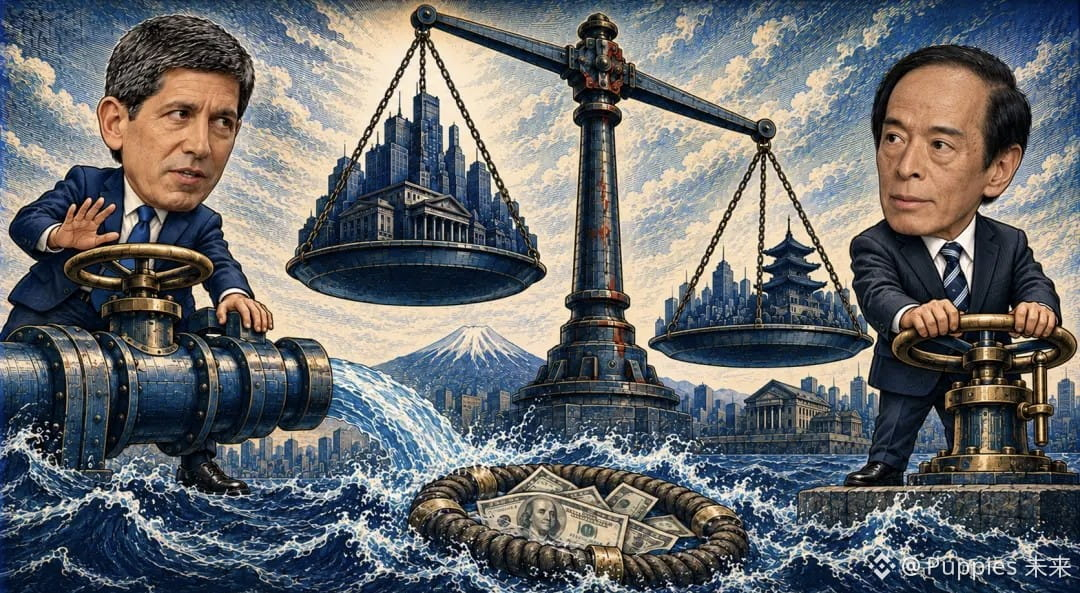
$PEPE $UNI $AIN Em 28 de outubro, o Fed manteve a taxa de juros entre 3,75% e 4,00%, por 10 votos a 2; dois membros continuaram defendendo um aumento de 25 pontos-base. Apenas não voltou a subir os juros, sem apresentar um calendário para cortes. No dia seguinte, o S&P 500 caiu 0,30%, o Nasdaq recuou 1,38% e o rendimento dos títulos do Tesouro dos EUA de 10 anos voltou a ficar abaixo de 5%. A queda dos rendimentos e das ações indica que a pressão dos juros diminuiu um pouco, mas não o suficiente para sustentar a bolsa; se a queda dos rendimentos decorrer de preocupações com o crescimento, juros mais baixos não compensam as perdas. Deixar de subir os juros uma vez evita um novo choque, mas as pressões anteriores não desaparecem de imediato.
Em 30 de outubro, o Banco do Japão manteve a taxa em torno de 1,25%, por 8 votos a 1; Takata Hajime defendeu um aumento para 1,5%. Nas previsões divulgadas no mesmo dia, a expectativa de inflação foi revisada para cima, enquanto a de crescimento foi reduzida. Um crescimento fraco deveria justificar uma política mais acomodatícia, mas a inflação elevada enfraquece esse argumento. O ponto central é a energia: a alta dos preços da energia e das matérias-primas prejudica o crescimento, enquanto o petróleo bruto mais caro e a desvalorização do iene pressionam os preços para cima. As contas das famílias ficam mais pesadas e o consumo é comprimido, mas a oferta não se recupera de imediato. A economia pode desacelerar devido ao custo elevado da energia, enquanto a inflação permanece alta. O Japão não subiu os juros; isso não significa que o dilema foi resolvido, mas que a próxima decisão ficou mais difícil.
Isso também mostra que as pressões sobre o crescimento, por si só, já não bastam para levar o mercado a apostar numa mudança de rumo: os preços também precisam acompanhar. A economia dos EUA ainda é considerada forte, e o Fed não tem motivos urgentes para socorrer o crescimento; se os custos de energia permanecerem elevados, poderá continuar aguardando evidências de queda da inflação, mesmo que alguns indicadores arrefeçam. O ouro também enfrenta limitações: há demanda por ativos de proteção, mas a inflação alta pode prolongar o período de juros elevados, e o ouro, que não rende juros, tem um custo de manutenção.
Manter os juros inalterados também não significa que o aperto monetário continue com a mesma intensidade. Se a pressão da energia diminuir e as expectativas de inflação caírem, mas a taxa básica não for reduzida, a taxa de juros real subirá, prolongando a pressão sobre a demanda. Se o consumo e o emprego enfraquecerem primeiro, o primeiro corte de juros poderá confirmar a deterioração do crescimento. O tempo de espera após a pausa talvez tenha mais influência sobre a natureza deste ciclo de ajustes do que a decisão de subir ou não os juros na próxima reunião.#币安披露黑客事件进展63亿美元损失已弥补八成 #CZ称币安赔付到位最重要是保护用户 #何一表示提现预计将在未来42小时内恢复