


A Alphabet (GOOGL), ainda se recuperando do pior dia de sua história na quinta-feira, juntou-se à Amazon (AMZN) e à Intel (INTC) no centro de uma onda de vendas no setor de tecnologia na sexta-feira, que deixou a Nasdaq com seu pior mês em mais de um ano. A NBC News contabilizou mais de US$ 1 trilhão em valor de mercado eliminado das ações de tecnologia naquele dia. As dúvidas de que os investimentos em IA algum dia se pagarão foram responsáveis pela maior parte dos prejuízos, e todos os principais índices fecharam em baixa.
As vendas ganharam força ao longo da tarde. Os investidores estavam reduzindo o risco antes do fim do mês e das eleições de meio de mandato de terça-feira. Não era assim que ninguém queria fechar as contas de outubro.
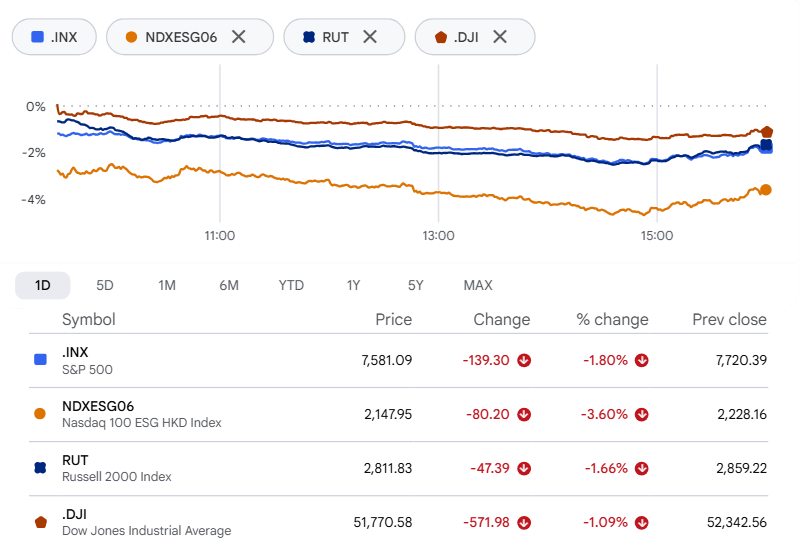
O Nasdaq 100 encerrou o pregão em queda de 3,6%, a 2.147,95, seu pior dia desde junho, e terminou outubro com perdas superiores a 5%. Isso deixa o índice cerca de 7,8% abaixo do recorde de fechamento de 6 de outubro. O Dow Jones Industrial Average perdeu 572,25 pontos, ou 1,09%, e fechou em 51.770,31. O S&P 500 recuou 1,82%, para 7.580,07, e o índice de small caps Russell 2000 caiu 1,66%, para 2.811,83.
Ações de chips e fundos de IA são os mais afetados
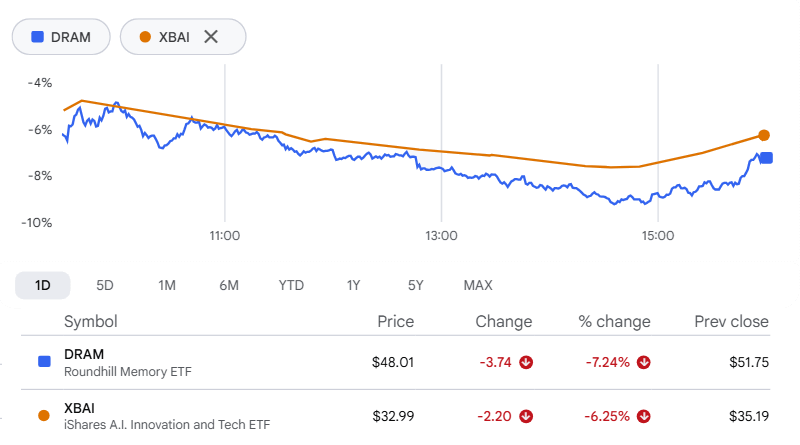
Os fundos construídos em torno da aposta em IA já tinham passado por um outubro péssimo, e a sexta-feira aumentou a conta. O Roundhill Memory ETF (DRAM), que inclui entre suas posições a Micron e a Seagate Technology, caiu mais de 7% no pregão e encerrou o mês com queda de 20%. O iShares A.I. Innovation and Tech Active ETF (BAI) também perdeu mais de 7% nas negociações regulares e terminou outubro em baixa de quase 17%.
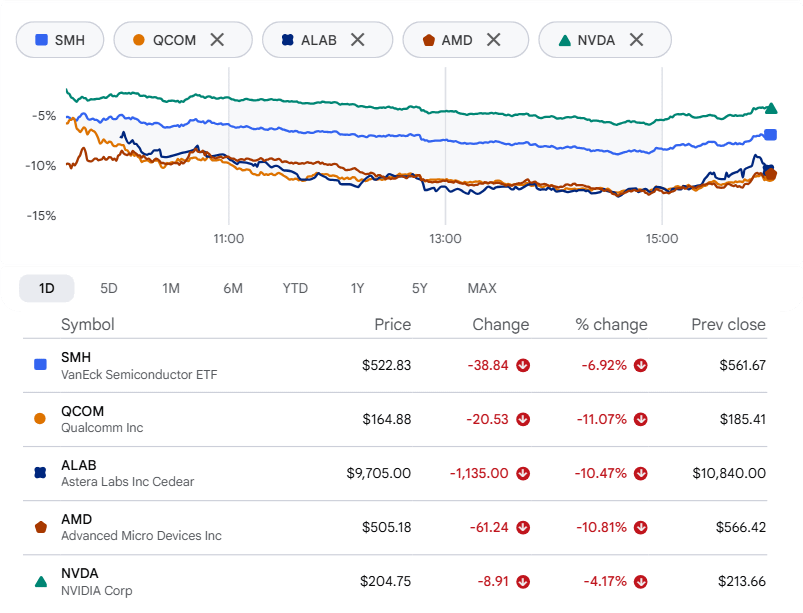
As fabricantes de chips foram as mais atingidas. O VanEck Semiconductor ETF (SMH) despencou 7%. Qualcomm e Astera Labs perderam cerca de 11% cada, enquanto a Advanced Micro Devices quase igualou esse resultado. A Nvidia caiu 4%, o que parece pouco até lembrarmos seu peso no S&P 500, onde a AP a apontou como o maior fator individual de pressão sobre o índice.
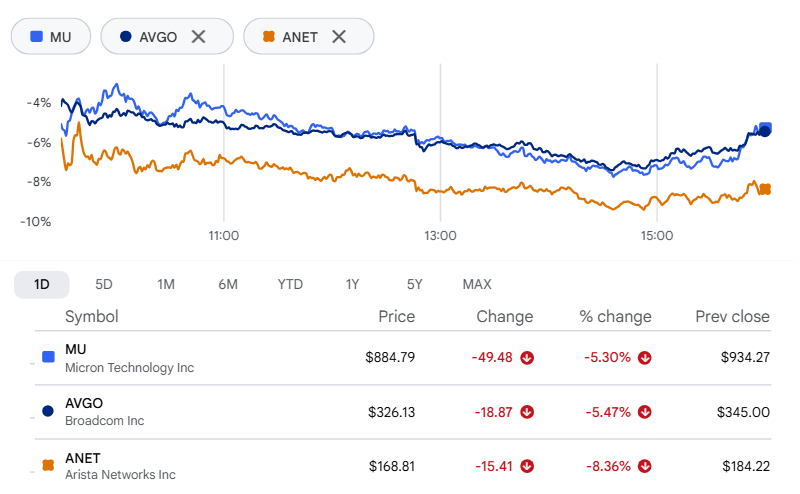
As ações diretamente ligadas à expansão dos centros de dados continuaram perdendo valor. A Micron Technology recuou mais de 5%, a Arista Networks perdeu quase 8% e a Broadcom caiu cerca de 5%.
Neoclouds esbarram na questão da dívida
Por trás da venda de ações, há uma preocupação com o crédito. As neoclouds, empresas que alugam a capacidade computacional da qual dependem os centros de dados de IA, enfrentam perguntas incisivas sobre o quanto tomaram emprestado.
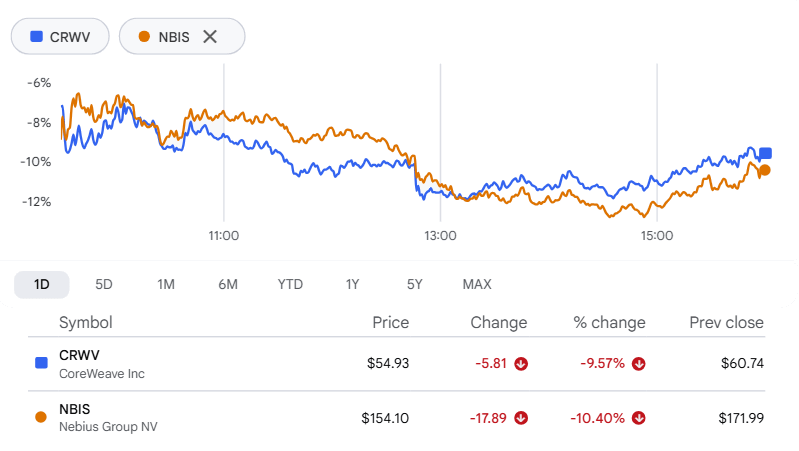
A CoreWeave tornou-se o símbolo do problema. Os rendimentos de seus títulos dispararam, a Reuters estima sua dívida em quase US$ 50 bilhões, e as ações fecharam em queda de quase 10% na sexta-feira, acumulando um recuo de 37% em outubro. A Nebius desabou mais de 10% no dia e quase 35% no mês.
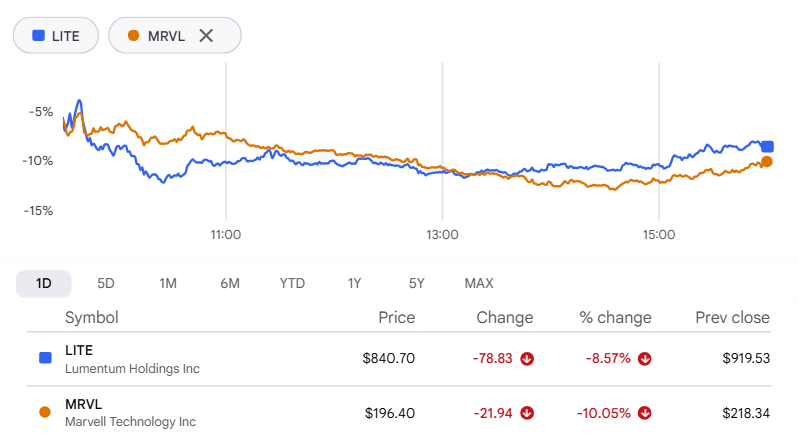
As conversas sobre um acordo acrescentaram uma complicação. Uma possível aquisição da Lumentum pela Marvell Technology deve ser uma transação inteiramente em ações, com um prêmio modesto, informou David Faber, da CNBC; o anúncio pode sair já na próxima semana. A Bloomberg havia noticiado na quarta-feira que as negociações estavam em estágio avançado. A Lumentum fechou em queda de mais de 8% e a Marvell, de cerca de 10%, embora, com as ações de chips caindo em geral, seja difícil atribuir isso apenas ao acordo.
Os resultados divulgados na noite de quinta-feira recebem seu veredito
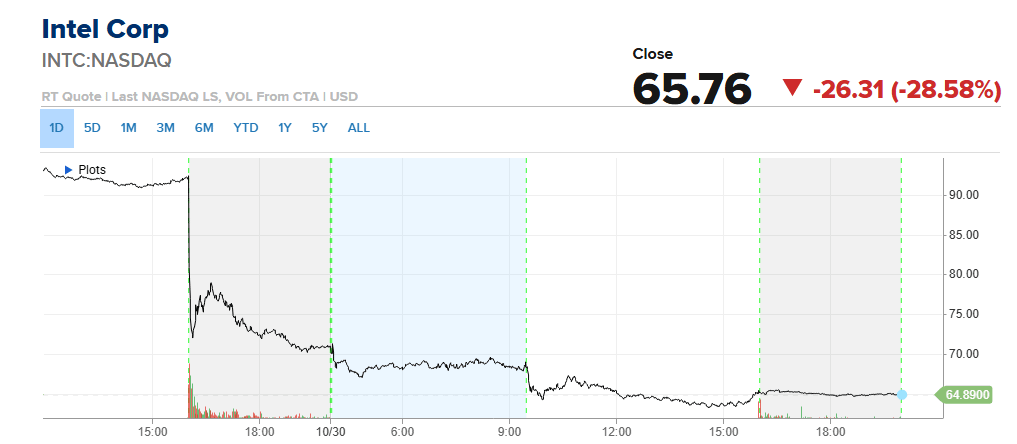
A Intel perdeu 28,6%, seu pior dia desde 1974. Na verdade, os resultados do terceiro trimestre da fabricante de chips superaram as estimativas. A previsão para o quarto trimestre, não. Os executivos apontaram um mercado de PCs pressionado pela alta dos custos de memória, além de um acidente em uma fábrica em Israel.
Os danos foram muito além dos acionistas da própria Intel. Segundo os cálculos da CNBC, a queda reduziu em cerca de US$ 12 bilhões o valor da participação de aproximadamente 10% do governo dos EUA e em cerca de US$ 6 bilhões o valor da participação da Nvidia.
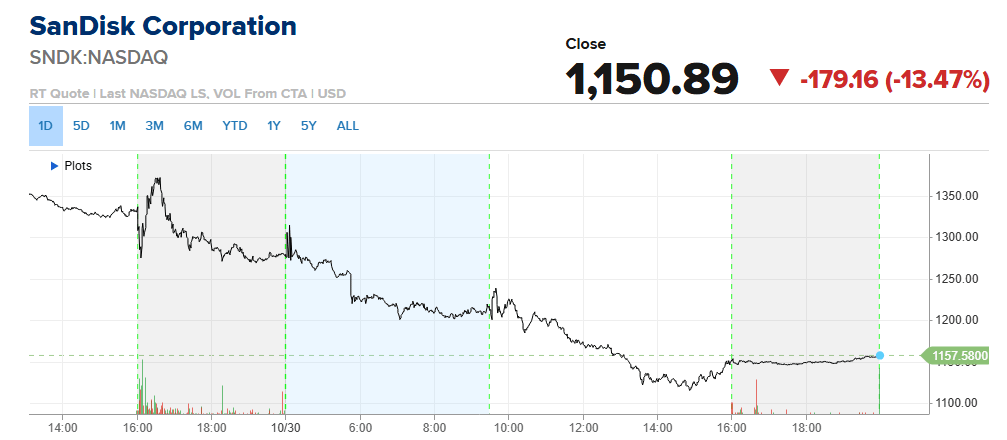
A SanDisk caiu 13%, apesar de seus resultados do primeiro trimestre fiscal terem superado as estimativas. A empresa de armazenamento de dados também anunciou um desdobramento de ações na proporção de oito para uma, que entrará em vigor em 19 de novembro.
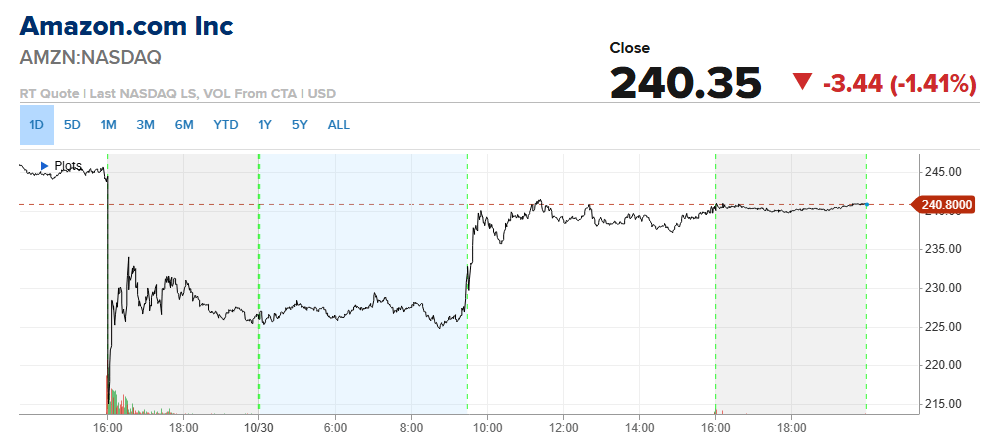
A Amazon recuou cerca de 1,4% após divulgar resultados do terceiro trimestre que ficaram aquém das expectativas de Wall Street. Os operadores ignoraram os lucros e voltaram os olhos para o caixa. O fluxo de caixa livre nos últimos 12 meses foi negativo em US$ 42,4 bilhões. Ainda assim, a empresa não hesitou nos gastos e manteve sua previsão de US$ 220 bilhões em despesas de capital para 2026.
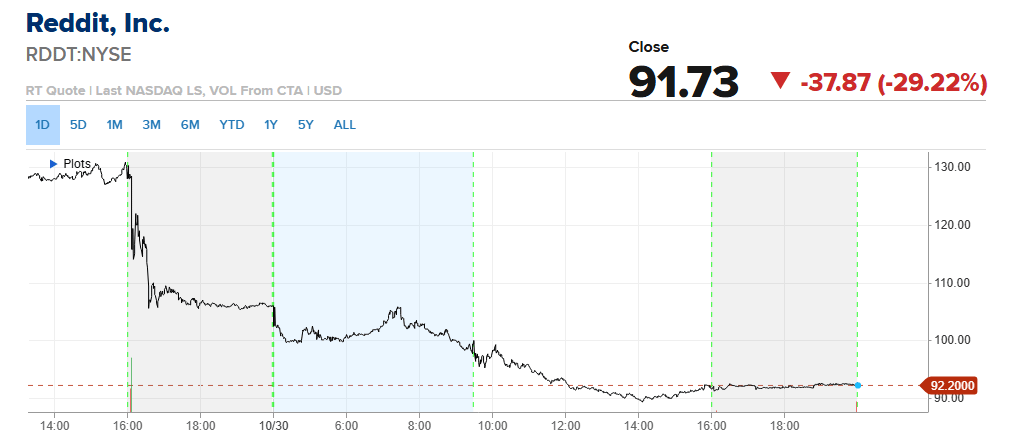
O Reddit (RDDT) foi o verdadeiro castigado. Caiu cerca de 29%, seu pior dia desde que abriu o capital em 2024. Estranho, já que os resultados do terceiro trimestre superaram as previsões. O problema estava em outro lugar. O Reddit informou uma queda acentuada no tráfego de buscas do Google, atribuiu-a a mudanças nos resultados de busca impulsionadas por IA e, em seguida, projetou receita de US$ 1 bilhão a US$ 1,03 bilhão para o quarto trimestre. Wall Street esperava US$ 1,05 bilhão.
Investidores recuam para setores defensivos
O dinheiro que sai da tecnologia precisa ir para algum lugar, e foi para onde costuma ir. Bens de consumo básico, serviços públicos e saúde fecharam em alta.
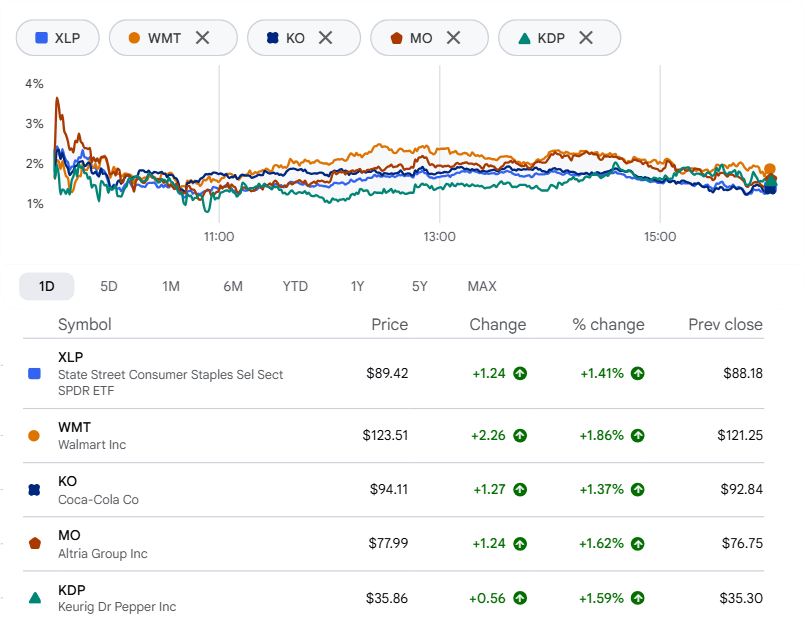
O Consumer Staples Select Sector SPDR ETF (XLP), da State Street, subiu mais de 1% e registrou uma máxima intradiária recorde perto de US$ 90, com várias de suas posições atingindo máximas de 52 semanas. Walmart e Coca-Cola subiram mais de 1% cada, amenizando as perdas do Dow. A Altria Group, empresa de tabaco, avançou cerca de 1,7%, chegando a US$ 79 e a uma máxima de 52 semanas, enquanto a Keurig Dr Pepper subiu 1,4%, atingindo uma máxima de 52 semanas de US$ 36.
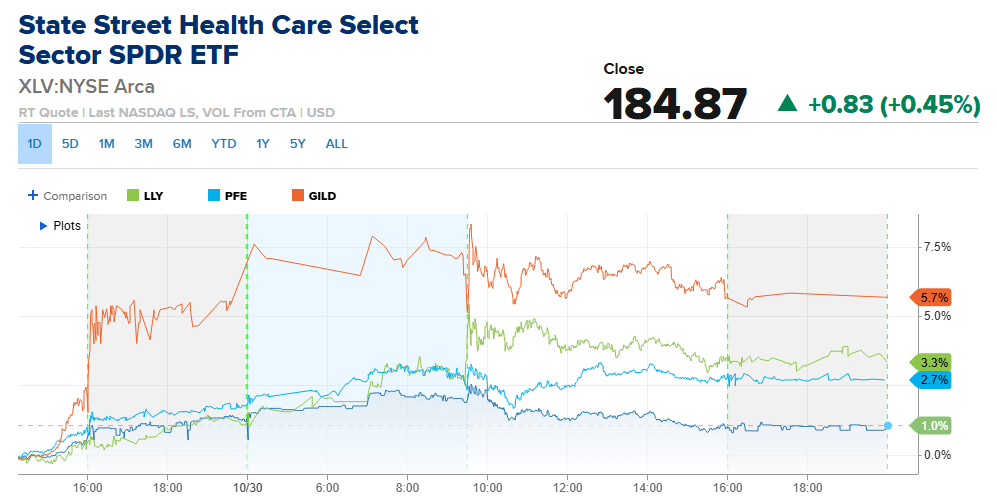
O setor de saúde seguiu a mesma estratégia. O Health Care Select Sector SPDR ETF (XLV), da State Street, atingiu uma máxima de 52 semanas perto de US$ 188 antes de recuar e fechar pouco abaixo de US$ 185. Eli Lilly, Pfizer e Gilead, todas integrantes do fundo, atingiram suas próprias máximas de 52 semanas.
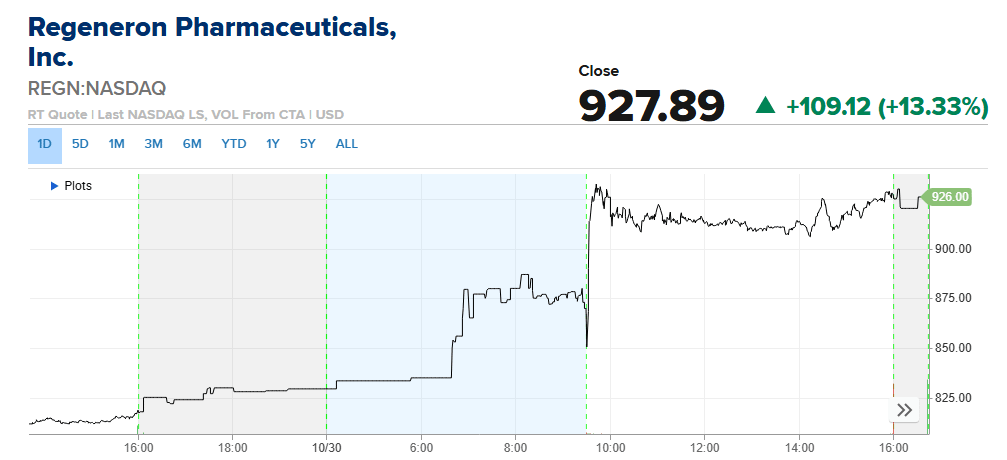
A Regeneron tem uma história diferente. Suas ações dispararam 13% após os resultados do terceiro trimestre superarem as estimativas por ampla margem. O lucro por ação excluindo itens extraordinários chegou a US$ 20,07, com receita de US$ 5,12 bilhões, enquanto as estimativas da FactSet eram de US$ 16,42 e US$ 4,56 bilhões. Uma grande parte desse resultado positivo veio da participação da empresa nos lucros das vendas do Dupixent, da Sanofi. A Regeneron também elevou sua perspectiva para a margem bruta não GAAP do ano inteiro sobre as vendas líquidas de produtos para cerca de 86%, ante uma faixa de 84% a 85%.
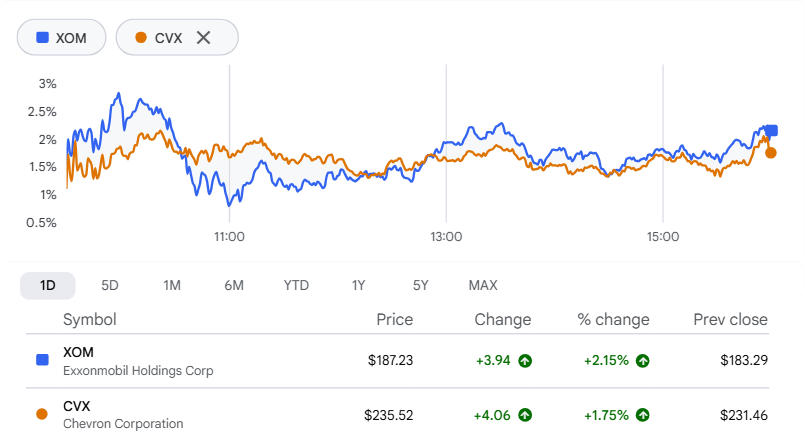
As empresas de energia também tiveram boas notícias. ExxonMobil (XOM) e Chevron (CVX) divulgaram lucros de vários bilhões de dólares e superaram as estimativas, beneficiadas pelos altos preços do petróleo e pelas fortes margens de refino, que a Reuters relacionou ao conflito com o Irã e aos ataques a refinarias na Arábia Saudita e na Rússia. A Exxon subiu cerca de 2% e a Chevron, 1,7%, enquanto os motoristas dos EUA ainda pagam preços altos nos postos.
A segunda-feira abre uma semana com várias possibilidades de dar errado. A eleição terá seu momento, um anúncio da Marvell e da Lumentum pode sair até o meio da semana, e o Nasdaq ainda não mostrou onde pretende parar. As ações defensivas já estão batendo recordes, o que levanta uma pergunta pertinente sobre de onde virá a próxima onda de compradores.
Análise dos setores:
Setores com melhor desempenho
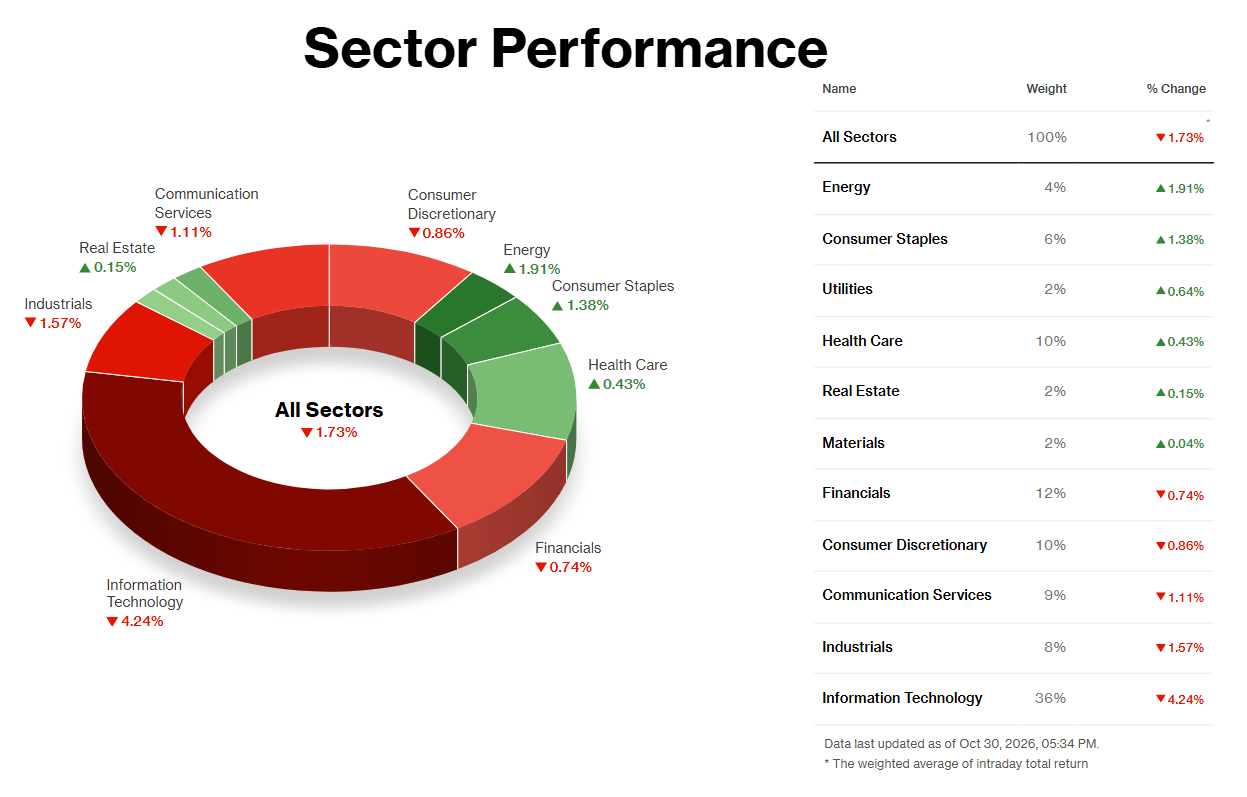
A energia liderou um grupo reduzido de vencedores na sexta-feira, 30 de outubro, com alta de 1,91%, enquanto as grandes petrolíferas apresentaram resultados que tornam mais fácil ignorar um mercado em queda. Exxon Mobil e Chevron superaram as estimativas graças a margens de refino mais amplas e chegaram brevemente a máximas recordes. O petróleo bruto completou o quadro. Um petroleiro no Estreito de Ormuz foi atingido por minas-lapa, no primeiro ataque bem-sucedido desse tipo desde o início da guerra com o Irã, e o Brent fechou acima de US$ 113. O prêmio de guerra sustentou o setor durante todo o mês, então isso parece uma tendência, não ruído — embora um acordo entre os EUA e o Irã possa revertê-la rapidamente.
Bens de consumo básico (+1,38%) e serviços públicos (+0,64%) não tiveram um único fator dominante. Foi dinheiro em busca de abrigo. Os rendimentos dos títulos do Tesouro recuaram enquanto as ações eram vendidas, o que favorece ações que funcionam como substitutas de títulos, e a Mondelez subiu 3,9% após superar as estimativas de lucro. Os investidores buscavam fluxos de caixa estáveis e evitavam a queima de caixa, e esses dois setores têm bastante do primeiro.
Setores com pior desempenho
A tecnologia da informação caiu 4,24% e, com peso de 36% no índice, foi esse peso que causou a maior parte dos danos. A Intel despencou quase 29%, seu pior dia desde 1974, após projetar lucro por ação de 25 centavos no quarto trimestre, ante os 43 centavos esperados; seu CEO apontou uma desaceleração do mercado de PCs ligada aos preços da memória. O alerta atingiu todo o setor de chips: AMD e Qualcomm perderam cerca de 11% cada, Broadcom, 5,5%, e Nvidia, 4,2%. Os resultados da Amazon e da Alphabet no início da semana já haviam reacendido as dúvidas sobre os gastos com IA, e a saída líquida de caixa livre da Amazon em 12 meses chegou a US$ 42,4 bilhões. O problema atingiu todo o setor, não foi apenas um resultado ruim.
Os serviços de comunicação recuaram 1,11% pela mesma razão, com alguns prejuízos específicos por ação. O Reddit despencou 29% após apresentar projeções fracas e alertar que a busca com IA do Google está reduzindo seu tráfego, enquanto a Pinterest não atingiu as estimativas de receita e o número de usuários diários da Roblox caiu.
O setor industrial caiu 1,57%, em parte por repercussões da IA. A GE Vernova recuou apesar dos fortes resultados, à medida que analistas reduziram seus preços-alvo em meio à liquidação de ações ligadas à infraestrutura de IA, e a Caterpillar caiu 3,8%. As companhias aéreas sofreram um golpe à parte com os custos de combustível: a SkyWest caiu quase 15% após reduzir suas perspectivas para 2026. A alta de 15% da FedEx Freight amenizou o impacto.
A segunda-feira abre uma semana com várias possibilidades de dar errado. A eleição terá seu momento, um anúncio da Marvell e da Lumentum pode sair até o meio da semana, e o Nasdaq ainda não mostrou onde pretende parar. As ações defensivas já estão batendo recordes, o que levanta uma pergunta pertinente sobre de onde virá a próxima onda de compradores.