
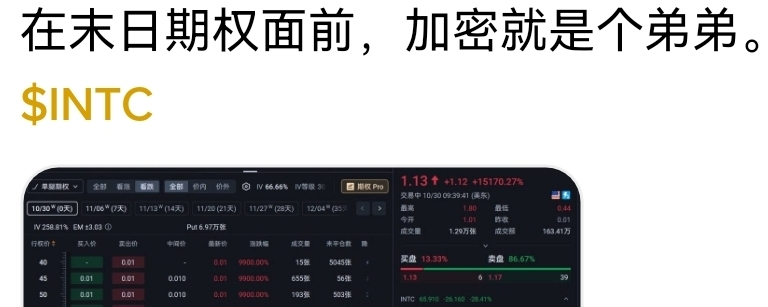
Em 30 de outubro, as ações da Intel despencaram quase 30% em um único dia. Antes da divulgação dos resultados, alguém gastou US$ 13 mil para comprar puts com preço de exercício de US$ 68 e vencimento no dia seguinte. Cada uma custava apenas 3 centavos. No dia seguinte, com a ação valendo metade, essas opções dispararam para mais de US$ 4, gerando um retorno de 135 vezes: US$ 13 mil viraram US$ 1,8 milhão.
Muita gente acha que a volatilidade das criptomoedas já é intensa o suficiente: uma alta ou queda de 20% em um dia parece emocionante. Mas quem realmente entende de alavancagem sabe que as opções prestes a vencer são uma lupa. A ação caiu apenas 30%, mas uma Put barata e fora do dinheiro pode deixar de ser papel sem valor e virar uma máquina de imprimir dinheiro. Por trás disso está o segredo mais fundamental das opções: o efeito Gamma.
1. Vamos entender Gamma a fundo
A sensibilidade do preço de uma opção ao preço da ação chama-se Delta.
E Gamma é a velocidade com que o Delta muda.
Quanto mais perto do vencimento, mais o Gamma das opções próximas do preço de exercício dispara. Uma pequena variação no preço da ação faz o Delta oscilar muito. Uma opção fora do dinheiro pode se tornar profundamente dentro do dinheiro num instante; seu preço deixa de subir moderadamente e dispara de forma abrupta. Por outro lado, se a direção estiver errada, ela também pode chegar a zero em pouquíssimo tempo.
É por isso que opções prestes a vencer podem gerar retornos absurdos, de centenas de vezes o valor investido. Elas transformam uma “pequena oscilação no preço da ação” num “salto brusco no preço da opção”. Por mais volátil que seja o mercado cripto, é raro ele atingir, no nível dos contratos, múltiplos tão extremos de um dia para o outro.
2. Indo mais fundo: como os profissionais ganham dinheiro com Gamma
As pessoas comuns ficam com inveja ao ver histórias de retornos de cem vezes o investimento, mas os verdadeiros especialistas fazem outra coisa: Gamma Scalping (scalping de Gamma).
Eles compram opções deliberadamente para ficar em posição Long Gamma e, ao mesmo tempo, compram e vendem ações continuamente para manter o Delta da posição total o mais próximo possível de zero.
Quando o preço da ação sobe, o Delta aumenta, então eles vendem ações;
Quando o preço da ação cai, o Delta diminui, então eles compram ações.
O resultado é que vendem quando as ações sobem e compram quando caem. Desde que o mercado oscile, é possível continuar “extraindo” lucros do ativo subjacente.
A essência dessa estratégia é apostar que a volatilidade realizada será maior que a volatilidade implícita.
Na parte das opções, você paga o prêmio e ainda sofre continuamente com a deterioração temporal; na parte das ações, ganha dinheiro comprando na baixa e vendendo na alta. Quando os ganhos com as ações superam as perdas com as opções, a estratégia como um todo dá lucro.
Quanto mais perto do vencimento, maior o Gamma e mais frequentes as operações de hedge; tanto a frequência quanto a amplitude de cada operação de scalping aumentam consideravelmente. Por isso os traders profissionais dão tanta importância à gestão do Gamma perto do vencimento de opções 0DTE: Gamma alto amplifica tanto os lucros quanto os riscos.
3. Como fazer na prática? Três exemplos típicos
Exemplo 1: straddle clássico + hedge dinâmico
Suponha que uma ação esteja cotada a 100 yuans e você espere uma grande oscilação nos próximos dias, mas não saiba em que direção.
Compre um contrato de Call no dinheiro e um contrato de Put no dinheiro, formando um straddle, com Delta inicial próximo de zero. Depois, ajuste a posição assim que o preço da ação se mover: se subir para 103 yuans, o Delta total ficará positivo, então venda a quantidade correspondente de ações; se cair para 98 yuans, o Delta ficará negativo, então compre ações de volta.
Quando o preço da ação oscila, você compra na baixa e vende na alta continuamente no mercado de ações. Se a volatilidade realizada for suficientemente grande, os ganhos com as ações podem compensar a perda de valor temporal das opções.
Exemplo 2: scalping de Gamma alto perto do vencimento
Faltando apenas 1 a 2 dias para o vencimento, o Gamma das opções próximas do preço de exercício já está muito alto. Compre uma quantidade adequada de opções no dinheiro ou ligeiramente fora do dinheiro, mantendo o Delta neutro. Se o preço da ação oscilar apenas 1% ou 2%, ajuste imediatamente a posição em ações na direção oposta.
Os lucros aumentam mais rapidamente, mas os riscos também são maiores. Se houver um gap de abertura ou um movimento forte em uma só direção, a falta de um hedge a tempo pode deixar uma exposição considerável. É uma estratégia adequada para quem tem uma previsão clara de volatilidade e consegue acompanhar o mercado em tempo real.
Exemplo 3: passando de uma posição “passiva” para uma “ativa” após comprar opções
Suponha que você já tenha comprado algumas Calls e que o Delta total atual seja +0,6. Venda imediatamente a quantidade correspondente de ações para ajustar o Delta total para perto de zero. Depois, faça uma gestão dinâmica: se a ação continuar subindo, continue vendendo ações; se o preço recuar, compre ações de volta.
Transforme uma posição em opções que originalmente tinha uma aposta direcional numa estratégia neutra, voltada principalmente a lucrar com a volatilidade. Muitos traders profissionais passam a fazer esse hedge contínuo depois de comprar opções.
Para terminar, algumas palavras sinceras
Opções prestes a vencer podem deixar alguém rico de um dia para o outro, mas também podem levar seu valor a zero num instante.
Gamma é uma faca de dois gumes, e fazer scalping é como dançar na lâmina de uma faca.
Quem realmente ganha dinheiro não se destaca por ousar apostar mais, mas por compreender melhor a volatilidade e executar o hedge com mais disciplina.
É justamente aí que o mercado é mais justo: ele reserva os lucros para quem sabe gerir os riscos e deixa os riscos para quem só olha para os ganhos.
Quando você entender tudo isso, vai perceber que, no mundo das finanças, o que mais empolga nunca é a direção da alta ou da queda, mas a própria volatilidade.