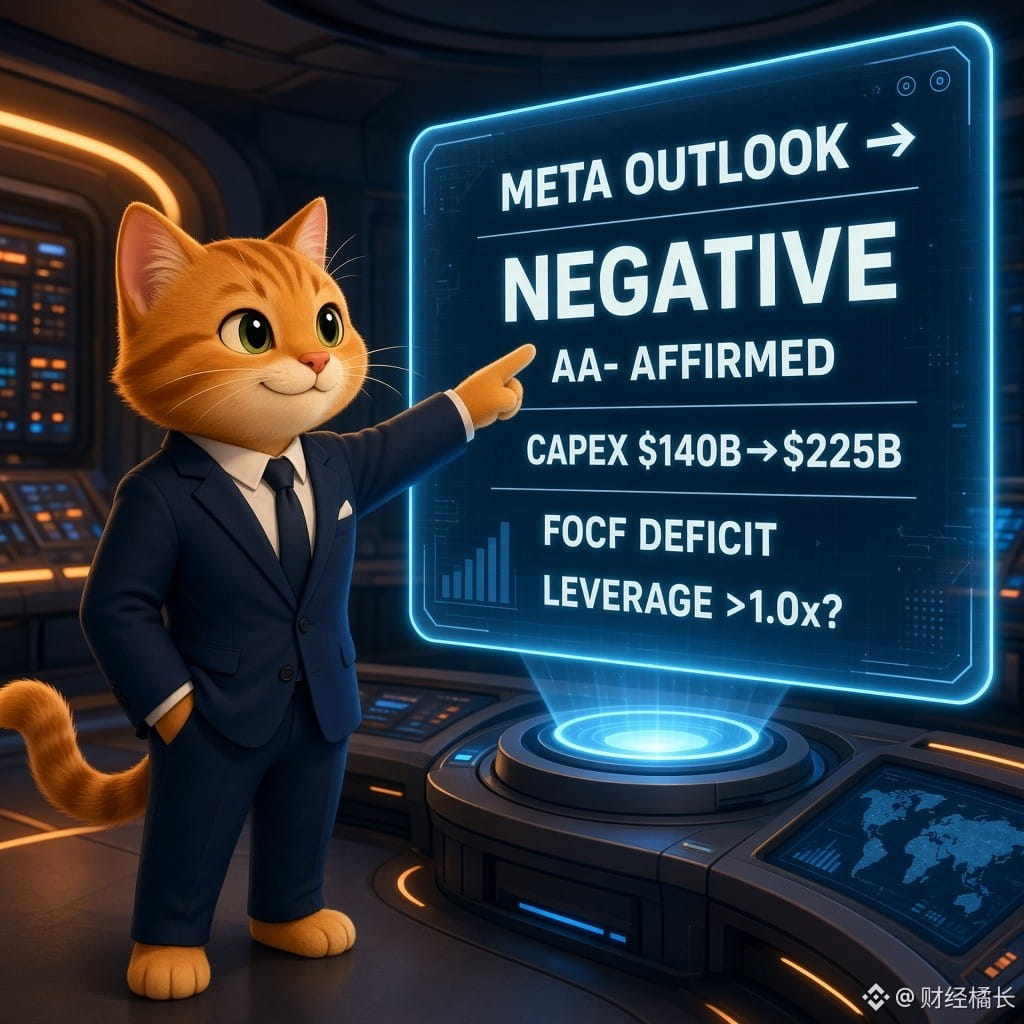
S&P rebaixa a perspectiva da Meta para negativa: mantém AA-, gastos de capital com IA são a maior incógnita
Na sexta-feira, a S&P Global Ratings mudou a perspectiva da Meta de estável para negativa, mantendo a classificação AA-. A agência estima gastos de capital de cerca de US$ 140 bilhões em 2026, mais de US$ 225 bilhões em 2027 e cerca de US$ 252 bilhões em 2028; o fluxo de caixa operacional livre deve ficar em aproximadamente -US$ 22 bilhões, -US$ 71 bilhões e -US$ 39 bilhões, respectivamente, em 2026, 2027 e 2028. A alavancagem pode ultrapassar 1,0x já em 2027 (cerca de 0,1x em 2025). A Meta afirma que sua capacidade de monetizar a IA está sendo subestimada e contestou as declarações da S&P. (S&P/Reuters/CNBC)
【Opinião】Isso não é um rebaixamento imediato, mas é a primeira vez que uma agência de classificação expressa formalmente uma perspectiva negativa por causa da questão de “quanto tempo os gastos com IA vão levar para dar retorno”. É o mesmo tema das dúvidas sobre fluxo de caixa após os resultados da Alphabet e da Amazon: o mercado está deixando de comprar a narrativa e passando a exigir retorno.
【Oportunidades/riscos】Se os spreads da dívida de empresas de tecnologia continuarem se ampliando, ações de crescimento e ativos de IA com avaliações elevadas ficarão sob pressão. Os relativamente beneficiados serão aqueles com fluxos de caixa mais estáveis e caminhos mais claros para monetizar a IA. Antes das eleições de meio de mandato e da divulgação dos dados de emprego não agrícola na próxima semana, vale acompanhar os CDS e os spreads da dívida da Meta e das grandes empresas de tecnologia.
Vocês acham que a perspectiva negativa vai realmente elevar o custo de financiamento da Meta no ano que vem? Ou o mercado já precificou isso?
#美股 #AI #信用评级 #Meta $BTC $FET
Apenas para referência; não constitui recomendação de investimento