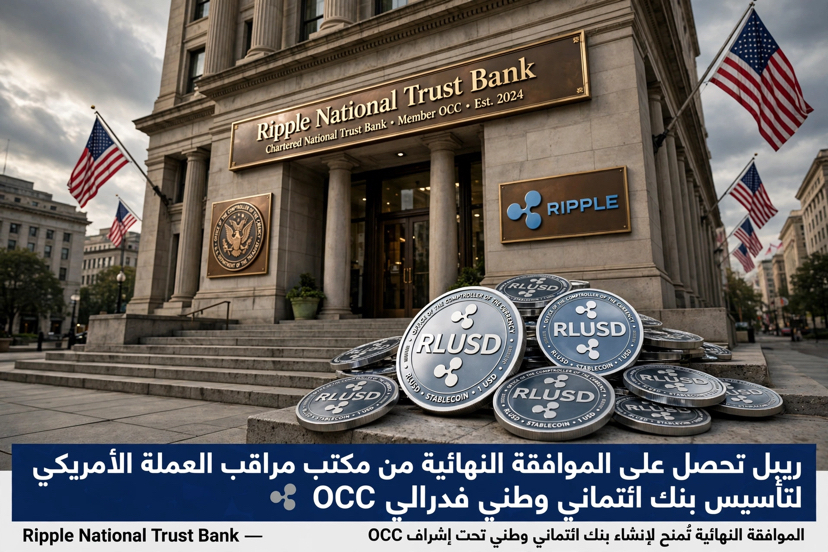
Em um passo histórico, a Ripple anunciou em 26 de outubro de 2026 que recebeu a aprovação final do Gabinete do Controlador da Moeda dos Estados Unidos (OCC) para criar um banco fiduciário nacional chamado Ripple National Trust Bank. Com essa decisão, a Ripple deixa de ser uma empresa de tecnologia financeira envolvida em batalhas judiciais com os órgãos reguladores e passa a ser uma instituição financeira sob supervisão federal direta.
O que aconteceu exatamente?
A história começou em dezembro de 2025, quando o Gabinete do Controlador da Moeda concedeu aprovação condicional a quatro grandes empresas — Circle, Ripple, BitGo e Paxos — para constituírem bancos fiduciários nacionais. Após dez meses de análise e inspeções, a Ripple recebeu a aprovação final para estabelecer uma entidade bancária federal sujeita à supervisão do governo dos Estados Unidos.
De acordo com o comunicado oficial da empresa, o novo banco terá três funções principais: gerir as reservas segregadas que lastreiam a stablecoin Ripple USD (RLUSD), atuar como fiduciário das garantias em benefício dos detentores da moeda e prestar serviços de custódia fiduciária de ativos digitais a instituições.
É importante esclarecer que a RLUSD continuará a ser emitida pela Standard Custody & Trust Company, uma empresa fiduciária de finalidade limitada licenciada pelo Departamento de Serviços Financeiros de Nova York (NYDFS). Já o novo banco federal acrescentará uma camada de supervisão federal à gestão das reservas, separando os riscos de emissão dos riscos de custódia e reforçando a confiança das instituições.
Qual é a diferença entre um banco fiduciário e um banco comercial?
Este ponto é fundamental para compreender a decisão. O banco concedido à Ripple não é um banco comercial tradicional. É um banco fiduciário nacional (National Trust Bank), uma entidade de finalidade especial que não pode aceitar depósitos segurados pela Federal Deposit Insurance Corporation (FDIC), conceder empréstimos ao consumidor nem abrir contas correntes para pessoas físicas.
A sua função principal é prestar serviços fiduciários: custódia de ativos, gestão de reservas e serviços de garantia e custódia. Este modelo é o mais adequado para empresas de cripto, pois as sujeita a padrões federais de reporte e a inspeções periódicas sem as transformar em bancos de varejo.
Por que agora? A GENIUS Act
Esta aprovação chega apenas dois meses antes de a GENIUS Act entrar em vigor, em janeiro de 2027. Trata-se do primeiro marco legislativo federal abrangente a regulamentar as stablecoins de pagamento nos Estados Unidos. A lei impõe padrões rigorosos para reservas, transparência, auditoria e supervisão.
A Ripple, cuja moeda RLUSD alcançou uma capitalização de mercado próxima de 2,5 bilhões de dólares, quer estar totalmente preparada. Em vez de esperar pela lei, passou a fazer parte da própria infraestrutura bancária.
Circle e Ripple: o mesmo caminho
O que está a acontecer com a Ripple não é um caso isolado. A Circle, emissora da moeda USDC, obteve a mesma licença federal no início deste ano. A mensagem de Washington é clara: as stablecoins já não são concorrentes dos bancos, mas uma extensão deles.
A famosa frase da comunidade cripto, «os bancos vão impedir as criptomoedas», inverteu-se completamente. Hoje, são os bancos que operam com cripto dentro das suas próprias estruturas. As grandes instituições financeiras que hesitavam em lidar com ativos digitais agora dispõem de uma entidade supervisionada pelo OCC com a qual podem trabalhar com confiança.
O que isso significa para o investidor do Golfo?
Para os países do Conselho de Cooperação do Golfo, especialmente Kuwait, Arábia Saudita e Emirados Árabes Unidos, que investem fortemente em infraestrutura digital, este desenvolvimento tem três implicações:
Em primeiro lugar, reforça a legitimidade da RLUSD como uma stablecoin respaldada por reservas sob supervisão federal, o que poderá torná-la uma opção preferencial para instituições do Golfo nos pagamentos transfronteiriços que a Ripple está a desenvolver.
Em segundo lugar, este modelo servirá de referência para os reguladores do Golfo. Assim como a Autoridade dos Mercados de Capitais do Kuwait e a Autoridade de Serviços Financeiros de Dubai acompanham os desenvolvimentos nos Estados Unidos, é de esperar que surjam licenças semelhantes para bancos fiduciários digitais na região.
Em terceiro lugar, a separação entre Brad Garlinghouse, como figura de liderança, e a nova estrutura institucional confere sustentabilidade à Ripple. A empresa já não está associada a uma única pessoa: tornou-se uma infraestrutura financeira.
A aprovação do OCC ao banco nacional da Ripple não é apenas uma notícia sobre licenciamento. É o anúncio do fim da fase de confronto entre as criptomoedas e o Estado e do início de uma fase de integração. As stablecoins já não estão à margem do sistema financeiro: estão no seu centro, sob a égide do governo federal e sujeitas aos mesmos padrões que os bancos tradicionais.