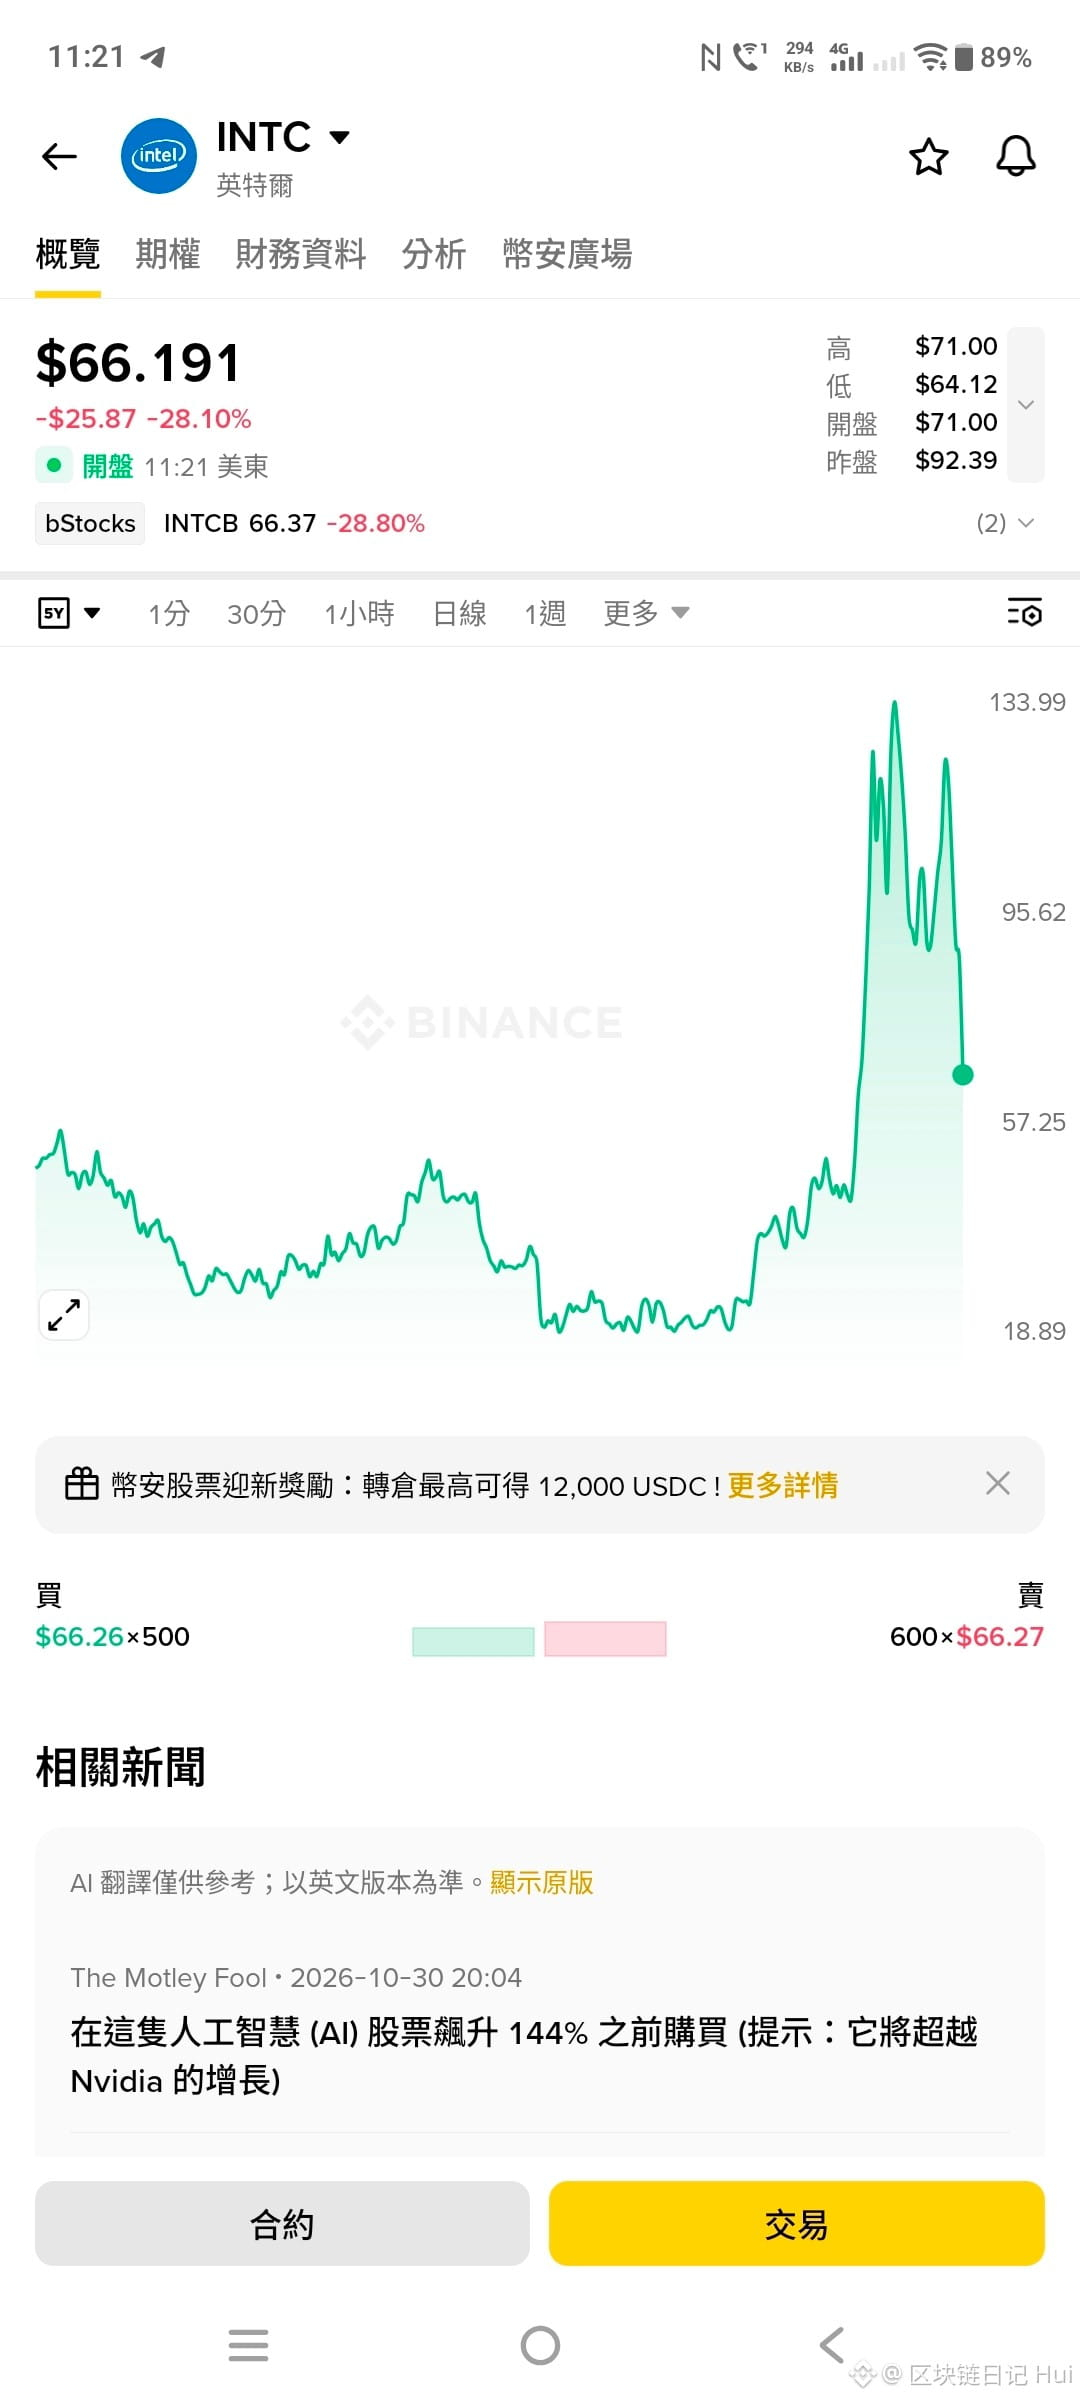

Intel $INTC despenca 30%: qual é o problema?!
A Intel sempre foi uma gigante tradicional no setor de processadores para PC que todos conhecemos, mas, com a ascensão da IA nos últimos anos, parece estar com um pouco de dificuldade para acompanhar.
Com a forte queda de hoje, vou compartilhar minha opinião (não é recomendação de investimento) 👇
1️⃣ A projeção da Intel para o Q4 ficou abaixo das expectativas
Embora os resultados mais recentes do Q3 não tenham sido ruins, o EPS ajustado chegou a US$ 0,52, acima dos US$ 0,40 esperados pelo mercado, enquanto a receita cresceu 21% em relação ao ano anterior.
Mas o problema está na projeção da Intel para o Q4, que ficou abaixo das expectativas!
De acordo com os resultados, a empresa prevê uma receita de apenas US$ 15–16 bilhões, abaixo dos US$ 17,07 bilhões esperados por Wall Street!
2️⃣ O negócio de PCs continua pouco promissor
Os preços da memória estão subindo, o que, indiretamente, encarece os computadores. Isso pode reduzir bastante o poder de compra dos consumidores!
Isso não é muito favorável para a Intel, que sempre dependeu dos processadores para PC como uma importante fonte de receita.
Além disso, após a divulgação dos resultados, a administração estimou que as remessas de PCs podem cair cerca de 12% em 2026 e mais 10% em 2027.
3️⃣ O negócio de IA está crescendo, mas ainda não é fácil lucrar
Embora a Intel não tenha começado com tanta facilidade no setor de IA, os resultados desta vez também mostram algumas mudanças positivas.
Os resultados mostram que a receita dos negócios de data center e IA chegou a US$ 7,3 bilhões, um crescimento de cerca de 78% em relação ao ano anterior, indicando que essa área já começou a gerar uma receita considerável.
Mas o problema é que o aumento da demanda por IA não significa que a Intel conseguirá lucrar mais imediatamente.
Atualmente, a empresa ainda enfrenta limitações de capacidade. Para ampliar a produção e alcançar os processos de fabricação mais avançados, precisa continuar investindo muito na construção de fábricas e em pesquisa e desenvolvimento.
Então, agora a Intel precisa correr atrás do mercado de IA e, ao mesmo tempo, gastar muito para ampliar sua capacidade produtiva.
Depois de tantos investimentos, quando eles realmente se transformarão em lucro? Essa é a questão que preocupa o mercado.
Na minha opinião, o maior problema da Intel agora não é a falta total de oportunidades em IA, mas sim que a transformação leva tempo e exige investimentos enormes, enquanto o mercado já começa a perder a paciência com o ritmo da sua recuperação.
Daqui para a frente, o que importa observar não é apenas quanto o negócio de IA pode crescer, mas se a empresa conseguirá transformar esse crescimento em lucro e quando poderá melhorar seu fluxo de caixa.
Na sua opinião, a forte queda da Intel desta vez foi uma reação exagerada do mercado ou ela realmente precisa de mais tempo para concluir sua transformação? Conte o que você acha 👇
A Intel sempre foi uma gigante tradicional no setor de processadores para PC que todos conhecemos, mas, com a ascensão da IA nos últimos anos, parece estar com um pouco de dificuldade para acompanhar.
Com a forte queda de hoje, vou compartilhar minha opinião (não é recomendação de investimento) 👇
1️⃣ A projeção da Intel para o Q4 ficou abaixo das expectativas
Embora os resultados mais recentes do Q3 não tenham sido ruins, o EPS ajustado chegou a US$ 0,52, acima dos US$ 0,40 esperados pelo mercado, enquanto a receita cresceu 21% em relação ao ano anterior.
Mas o problema está na projeção da Intel para o Q4, que ficou abaixo das expectativas!
De acordo com os resultados, a empresa prevê uma receita de apenas US$ 15–16 bilhões, abaixo dos US$ 17,07 bilhões esperados por Wall Street!
2️⃣ O negócio de PCs continua pouco promissor
Os preços da memória estão subindo, o que, indiretamente, encarece os computadores. Isso pode reduzir bastante o poder de compra dos consumidores!
Isso não é muito favorável para a Intel, que sempre dependeu dos processadores para PC como uma importante fonte de receita.
Além disso, após a divulgação dos resultados, a administração estimou que as remessas de PCs podem cair cerca de 12% em 2026 e mais 10% em 2027.
3️⃣ O negócio de IA está crescendo, mas ainda não é fácil lucrar
Embora a Intel não tenha começado com tanta facilidade no setor de IA, os resultados desta vez também mostram algumas mudanças positivas.
Os resultados mostram que a receita dos negócios de data center e IA chegou a US$ 7,3 bilhões, um crescimento de cerca de 78% em relação ao ano anterior, indicando que essa área já começou a gerar uma receita considerável.
Mas o problema é que o aumento da demanda por IA não significa que a Intel conseguirá lucrar mais imediatamente.
Atualmente, a empresa ainda enfrenta limitações de capacidade. Para ampliar a produção e alcançar os processos de fabricação mais avançados, precisa continuar investindo muito na construção de fábricas e em pesquisa e desenvolvimento.
Então, agora a Intel precisa correr atrás do mercado de IA e, ao mesmo tempo, gastar muito para ampliar sua capacidade produtiva.
Depois de tantos investimentos, quando eles realmente se transformarão em lucro? Essa é a questão que preocupa o mercado.
Na minha opinião, o maior problema da Intel agora não é a falta total de oportunidades em IA, mas sim que a transformação leva tempo e exige investimentos enormes, enquanto o mercado já começa a perder a paciência com o ritmo da sua recuperação.
Daqui para a frente, o que importa observar não é apenas quanto o negócio de IA pode crescer, mas se a empresa conseguirá transformar esse crescimento em lucro e quando poderá melhorar seu fluxo de caixa.
Na sua opinião, a forte queda da Intel desta vez foi uma reação exagerada do mercado ou ela realmente precisa de mais tempo para concluir sua transformação? Conte o que você acha 👇