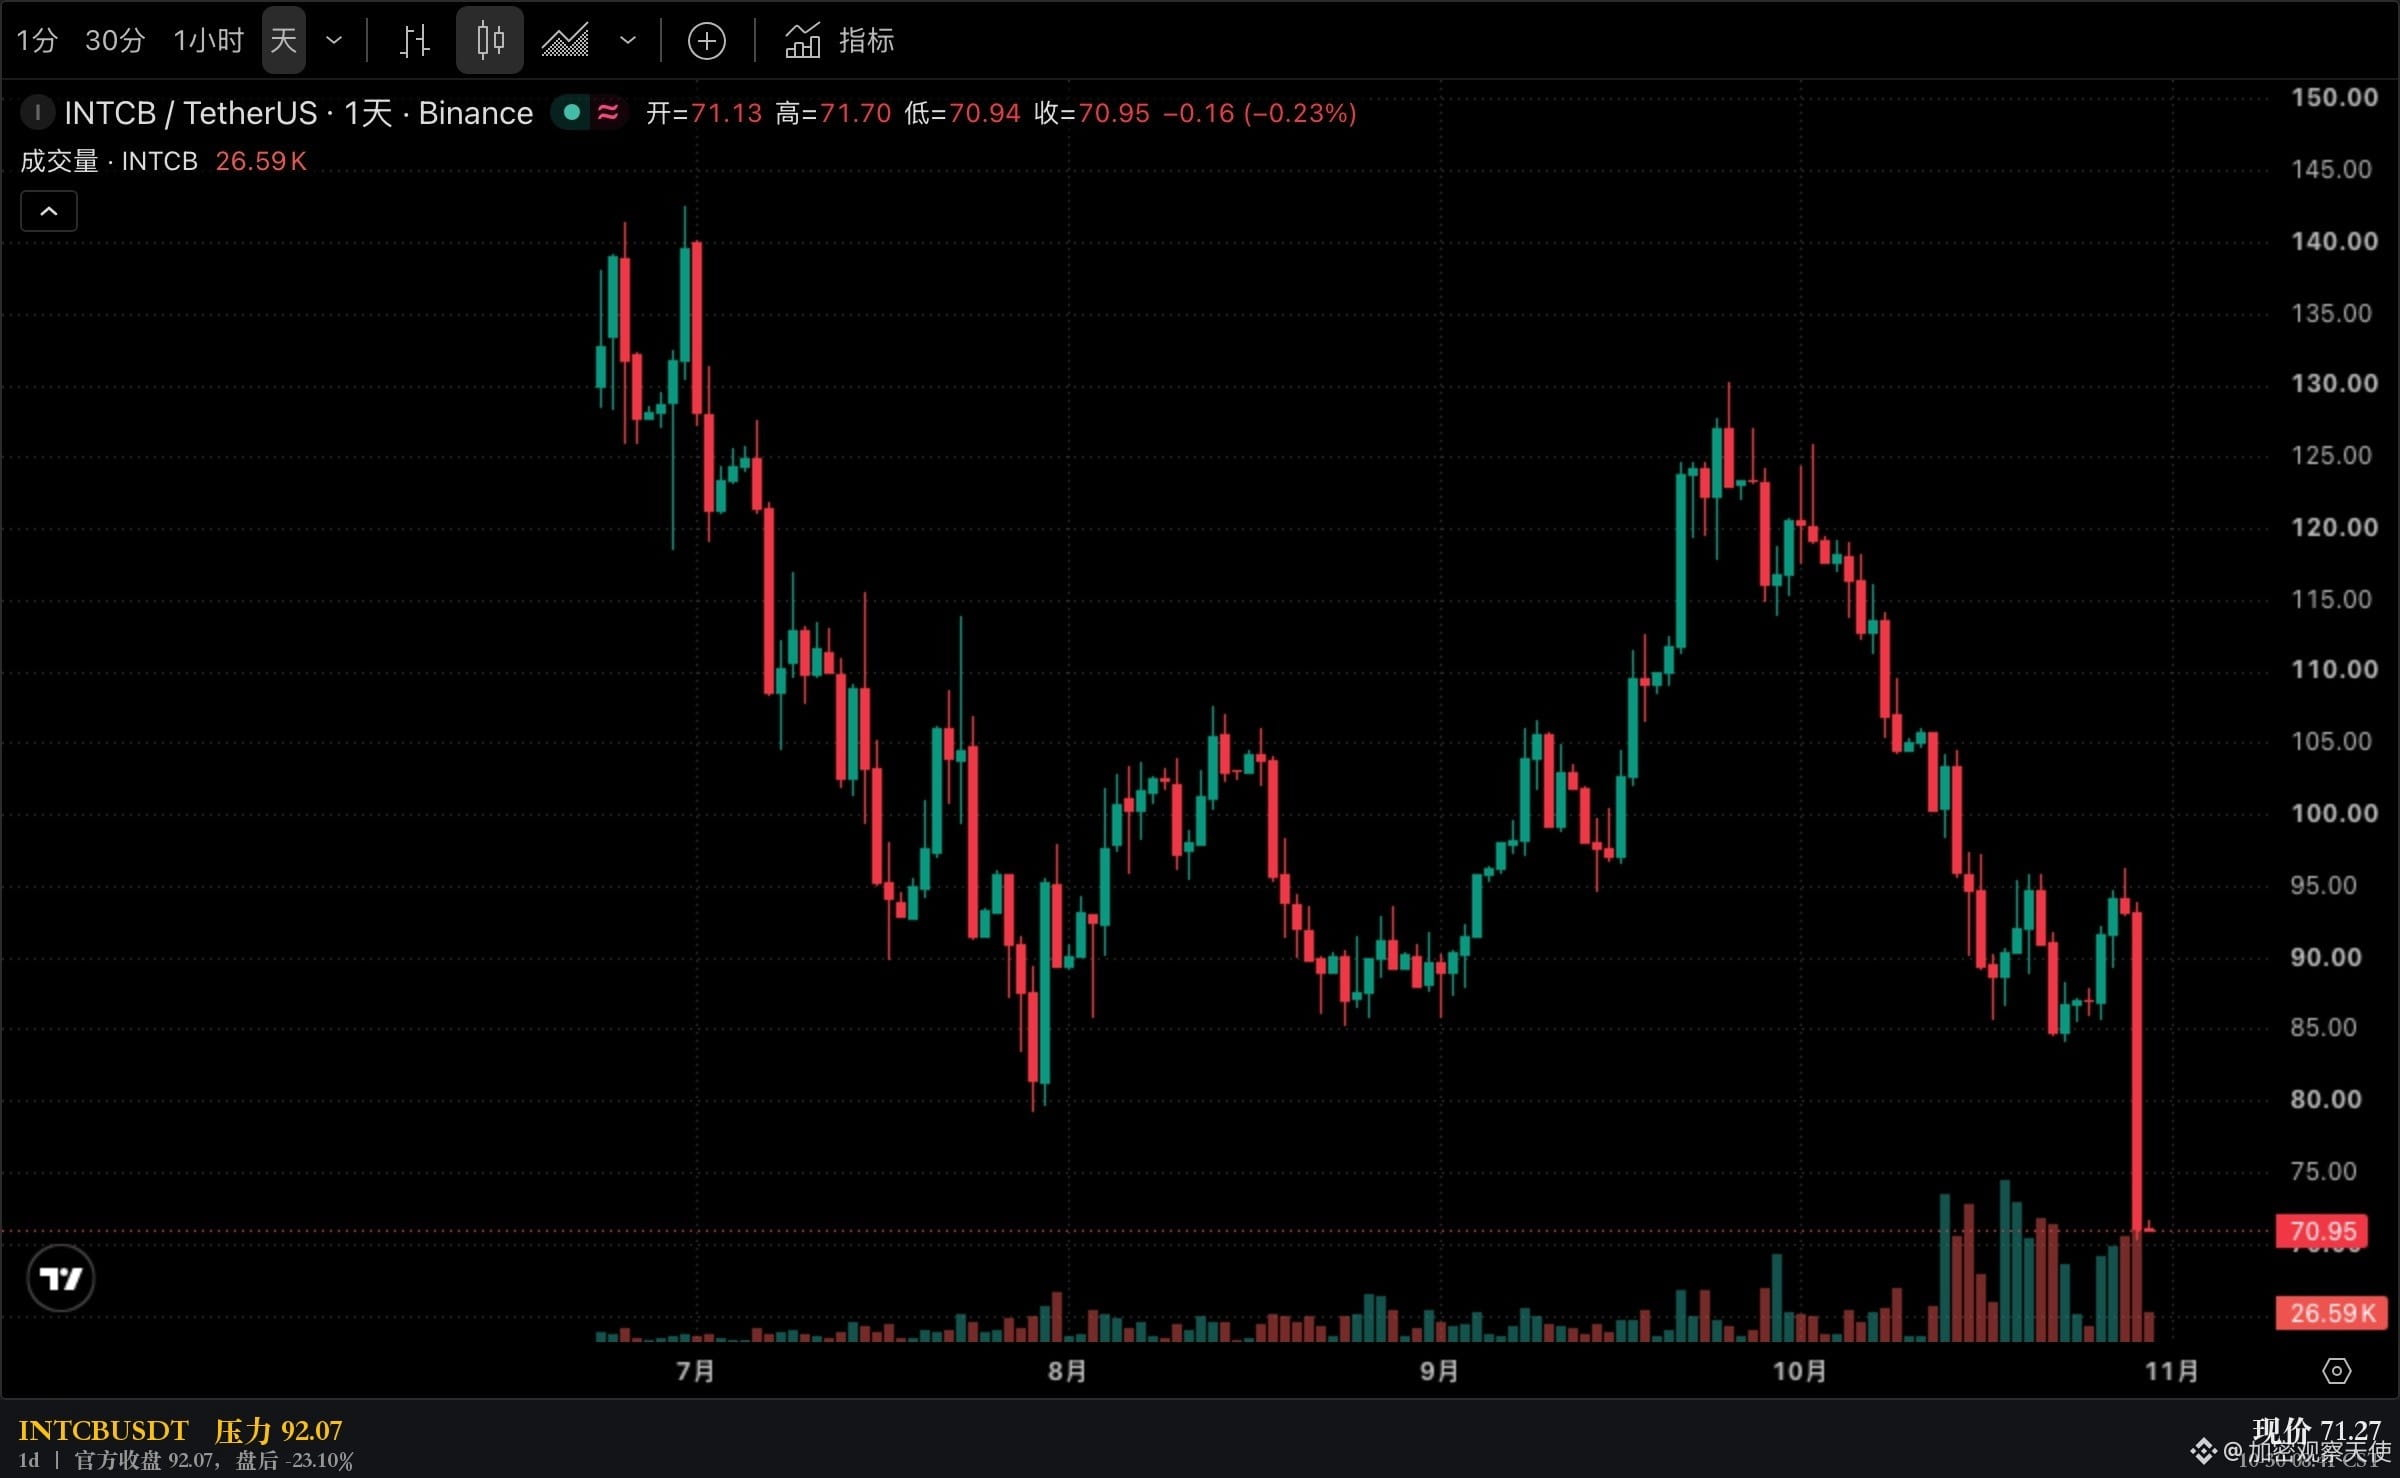
Receita de US$ 16,5 bilhões no terceiro trimestre, alta de 21% na comparação anual. Receita, margem bruta e lucro por ação ficaram todos acima das projeções. Para o quarto trimestre, a projeção foi reduzida para US$ 15 bilhões a US$ 16 bilhões; no pós-mercado, as ações caíram 23%. O que o mercado está vendendo não é este trimestre, mas o próximo.
Mas, ao separar os três segmentos, os motivos para o corte não se encaixam.
Data center e IA: US$ 7,3 bilhões, alta anual de 78% — o trimestre mais forte em 15 anos. Client computing: US$ 8,1 bilhões, queda anual de 5%. Fundição: US$ 6,7 bilhões, alta de 58%.
Um segmento está quase dobrando, outro está encolhendo, mas a receita total deve cair 6% em relação ao trimestre anterior. Isso não parece demanda no pico.
Lucro operacional de US$ 2,522 bilhões, contra US$ 683 milhões no mesmo período do ano passado — 3,7 vezes mais. Fluxo de caixa operacional de US$ 5,1 bilhões.
A operação está melhorando, e a ação está caindo. As duas coisas podem ser verdade ao mesmo tempo.
A projeção para o lucro por ação no quarto trimestre é de US$ 0,10, ou US$ 0,25 em termos não GAAP. No terceiro trimestre, foi de US$ 0,60. A mesma empresa, três meses depois, com apenas um sexto desse valor. É a linha mais chocante de todo o relatório de resultados.
A própria empresa também não disse que a demanda atingiu o pico. Nas palavras do CEO, é preciso liberar mais oferta para atender à demanda extraordinária pela linha Xeon. Na mesma fala, o CFO reconheceu que a desaceleração dos PCs deve durar pelo menos até o primeiro semestre do próximo ano.
Juntas, as duas declarações deixam claro o motivo do corte nas projeções. Os PCs estão pesando; há escassez de Xeon.
A matemática também fecha. O ponto médio da projeção é de US$ 15,5 bilhões, US$ 1 bilhão a menos que no terceiro trimestre. Se considerarmos uma queda sequencial de 5% no segmento de client computing, isso representa apenas US$ 400 milhões. Os US$ 600 milhões restantes não podem ser explicados pelos PCs.
Então, ou o data center deixa de crescer em relação ao trimestre anterior, ou a oferta está realmente limitada. A empresa escolheu a segunda explicação.
O que não consigo determinar é que ninguém pode verificar essa atribuição. É a versão da administração, não um dado de terceiros. Faz sentido, mas não dá para comprovar.
O que vale a pena guardar é essa estrutura. Quando as projeções são reduzidas, primeiro veja qual segmento está caindo; depois, a quem a empresa atribui a causa; só então veja quanto a ação caiu.
Toda vez que há “resultados acima do esperado, mas a ação despenca”, tudo acaba se resumindo à mesma questão: o mercado está precificando o próximo trimestre, não este relatório de resultados.
Porque o relatório registra o passado; são as projeções que determinam o preço.
Intel $INTCB acompanha esta ação: em 10-29, o fechamento oficial foi 92.07; no pós-mercado, caiu para 70.87. Nesta temporada de resultados #美股 , vale guardar um exemplo desse tipo: “três indicadores acima das projeções, mas queda de 20% no pós-mercado”.
Em qual lado você prefere acreditar: neste trimestre, em que os três indicadores superaram as projeções, ou no próximo, com a projeção cortada para US$ 15 bilhões?
Dados: SEC EDGAR 8-K, CIK 0000050863, 2026-10-29, texto original do Exhibit 99.1.
As cotações de tokens são um retrato da Binance em 10-30 às 08:41 CST; o fechamento oficial foi obtido da CNBC.
O texto acima reúne dados de relatórios públicos e análises pessoais; não constitui recomendação de investimento.