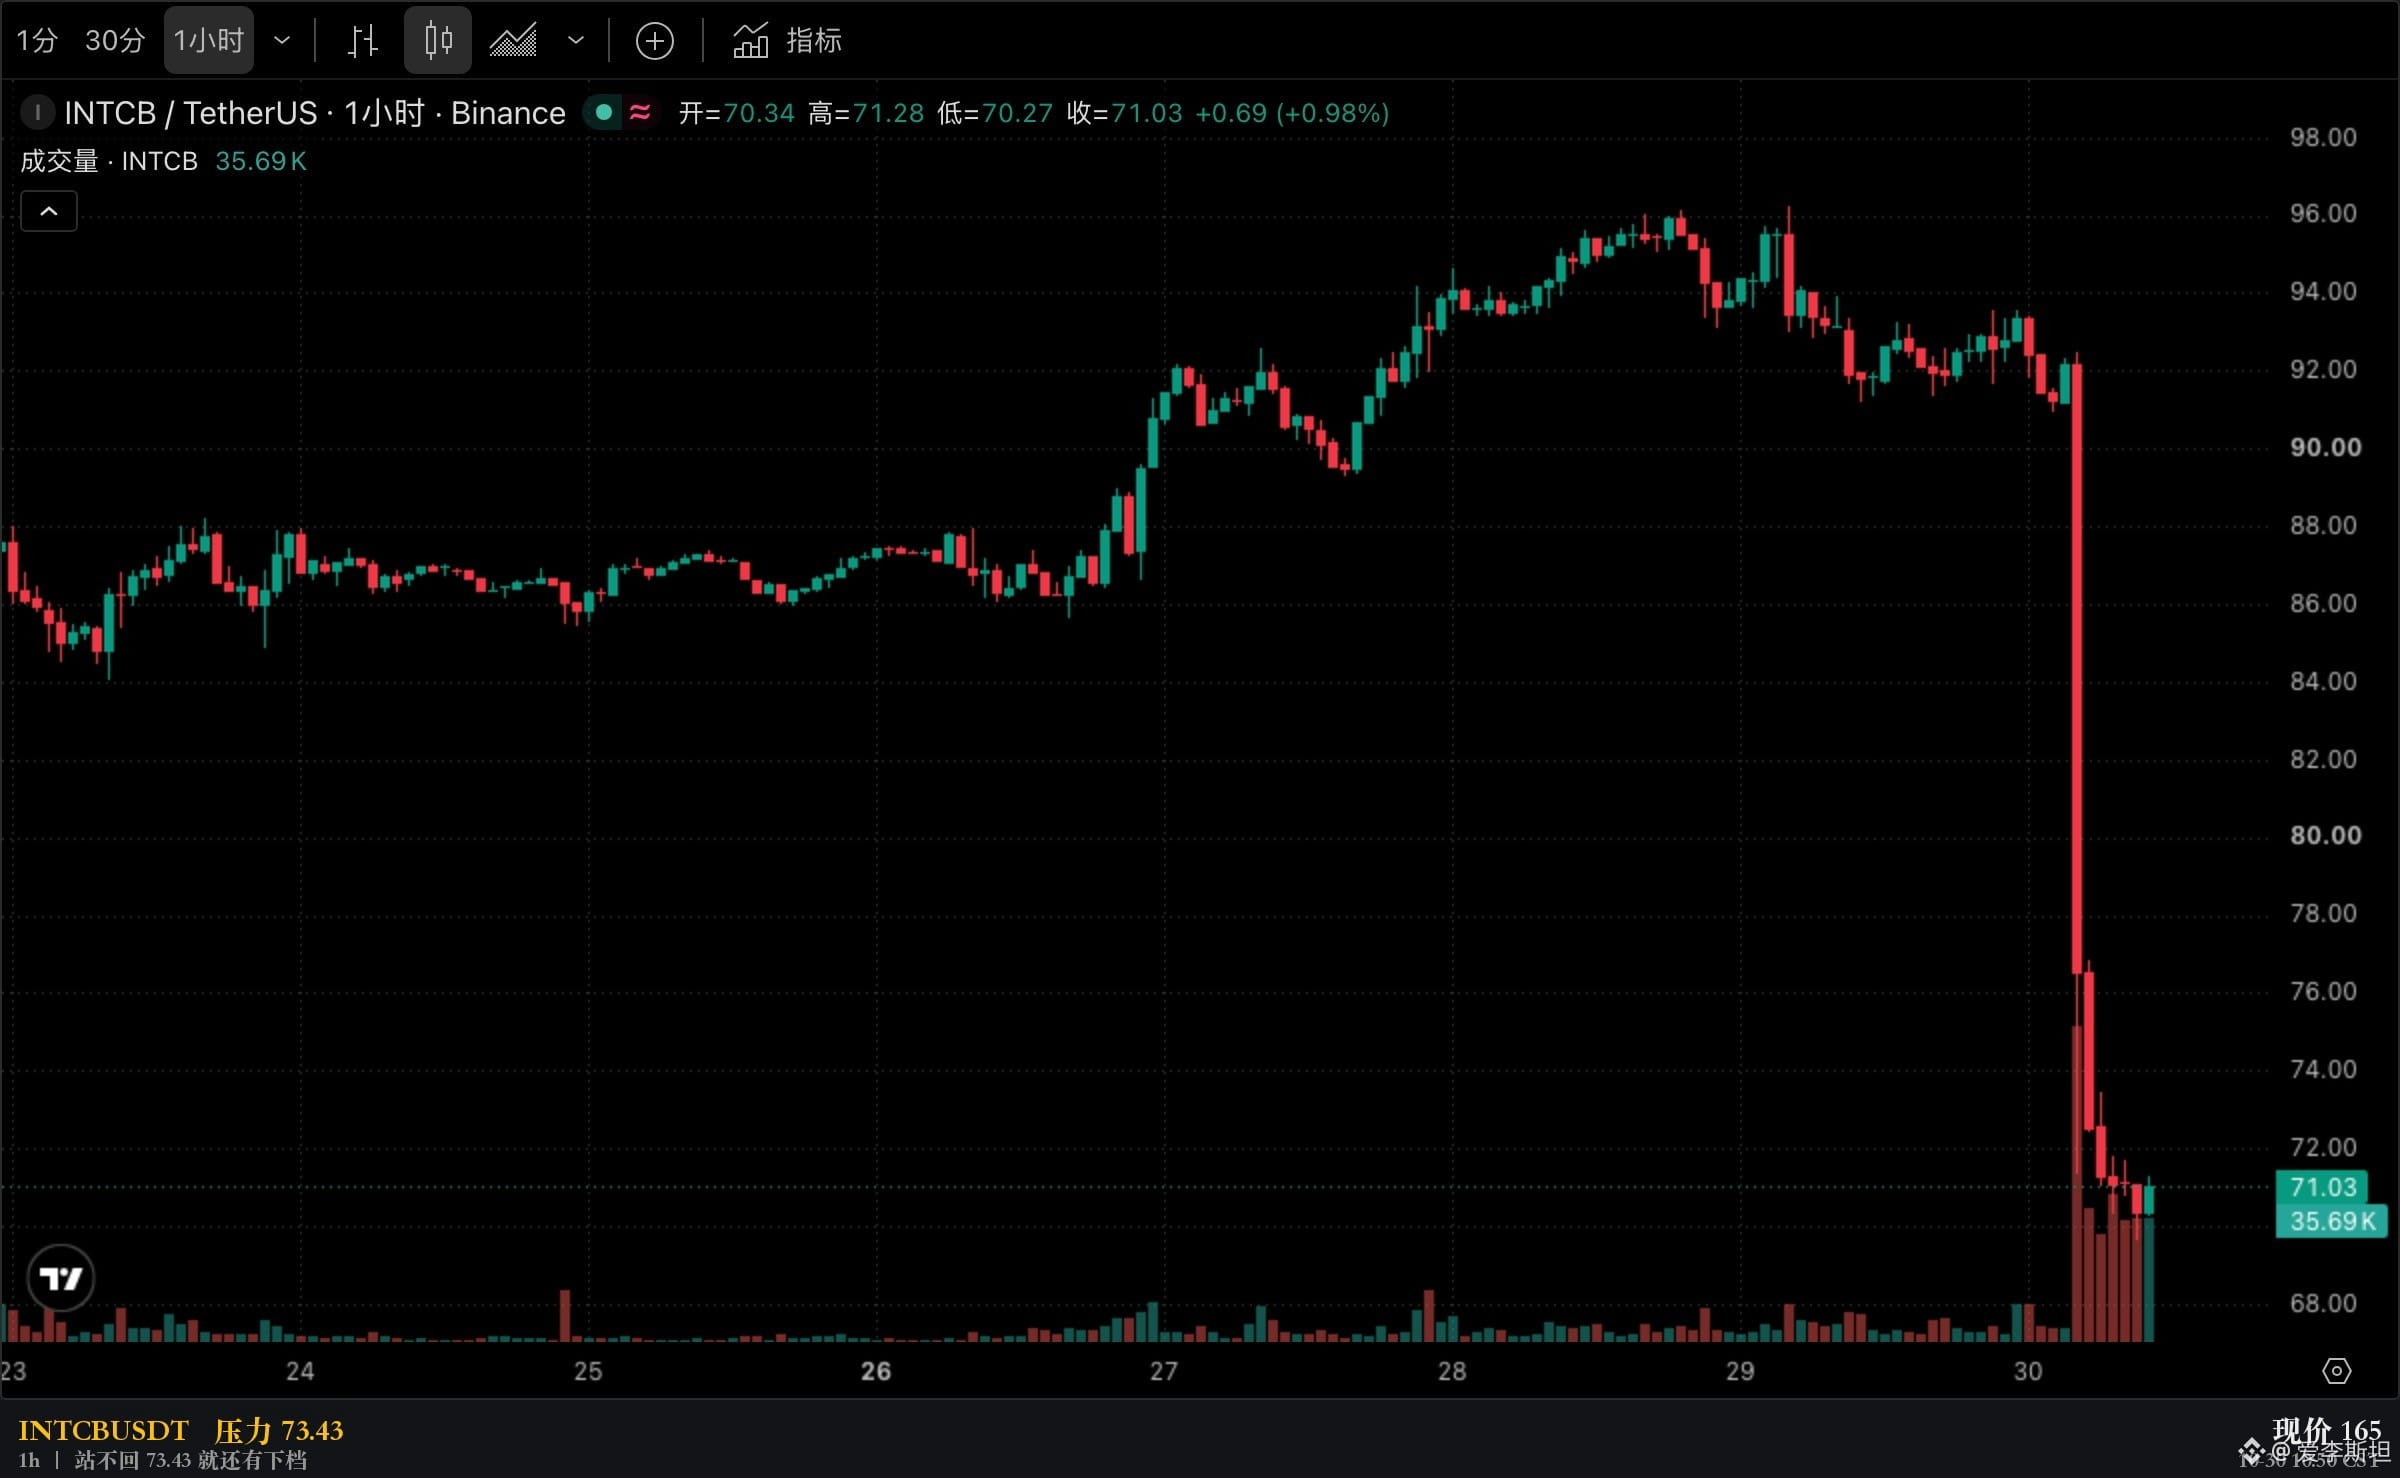
A Intel teve receita de US$ 16,5 bilhões no Q3, alta de 21% em relação ao ano anterior, e o data center registrou o maior crescimento em quinze anos. Após a divulgação dos resultados, o token $INTCB despencou de 92.15 para 71.02, uma queda de 22.5%. O mercado está precificando o próximo trimestre, porque as projeções já deram a resposta.
Basta olhar as projeções para entender: o problema não está neste trimestre. A previsão de receita para o Q4 é de US$ 15 bilhões a US$ 16 bilhões, bem abaixo dos US$ 16,5 bilhões do Q3.
A previsão de lucro por ação é de US$ 0.10; no Q3, foi de US$ 0.60.
O mesmo relatório permite duas leituras bem diferentes. Pelo critério GAAP, o lucro por ação foi de US$ 0.60, uma queda de 33% em relação aos US$ 0.90 do mesmo período do ano passado; pelo critério non-GAAP, foi de US$ 0.52, alta de 126% em relação aos US$ 0.23 do ano passado. A diferença vem de itens extraordinários, e a própria empresa incluiu uma tabela comparativa completa no comunicado à imprensa.
Mas os dois critérios dizem a mesma coisa: este trimestre parece bom; o próximo, não.
Analisando por segmento, a divisão de Data Center e IA faturou US$ 7,3 bilhões, alta de 78% em relação ao ano anterior — o maior crescimento em quinze anos. O negócio de foundry faturou US$ 6,7 bilhões, alta de 58%. O que puxou os resultados para baixo foi justamente o segmento de clientes, com US$ 8,1 bilhões, uma queda de 5%.
Onde está o crescimento? Todo no data center. No segmento de clientes, as vendas foram menores do que no ano passado.
O CEO, Lip-Bu Tan, disse no comunicado à imprensa que o setor de PCs enfrenta ventos contrários no curto prazo, que a demanda por CPUs continua forte e que a prioridade é ampliar a oferta para atender à demanda por Xeon.
O CFO foi mais direto: a desaceleração dos PCs vai continuar até o primeiro semestre do ano que vem. Só isso. Essa frase é mais importante do que os números da receita. A receita diz respeito aos últimos três meses; a desaceleração, aos próximos dois trimestres. É esta última que representa o verdadeiro problema. Foi por causa dessa frase que o token caiu.
A reação do token foi imediata. No candle de 1 hora das 12:00, o preço despencou de 92.15 para 71.35.
O volume negociado foi de US$ 7,1 milhões, 23 vezes os US$ 300 mil do candle anterior. Um único candle eliminou 22.6%, e os seis seguintes não conseguiram voltar acima de 73.
Há um ponto que precisa ficar claro. O volume negociado do token é de apenas US$ 29 milhões, e sua liquidez é muito menor do que a da ação propriamente dita. A mesma pressão vendedora acaba amplificada várias vezes; por isso, parte dessa queda é um desconto de liquidez e não pode ser atribuída inteiramente à precificação dos resultados.
Além disso, o formulário 8-K traz apenas os números dos resultados, sem explicações adicionais da administração sobre a redução das projeções. O documento não diz por que a previsão para o Q4 implica uma queda em relação ao trimestre anterior.
Fique de olho no nível de 73.43. Esse foi o ponto mais alto do candle das 14:00 e também o teto da primeira onda de recuperação após o tombo. Se o preço voltar a ficar acima desse nível, isso indica que o mercado considera as projeções um evento pontual; se não conseguir, ainda há espaço para cair abaixo de 70.
O que realmente vale a pena lembrar é esta combinação: receita recorde, margens em melhora e projeções revisadas para baixo — tudo acontecendo ao mesmo tempo.
Qualquer tentativa de avaliar uma empresa com base nos números de um único trimestre acaba sendo desmentida pelas projeções para o trimestre seguinte.
Porque o mercado está sempre pagando pelo amanhã, não pelo ontem.
$INTCB está cotado agora a 71.02, com queda de 22.5% em 24 horas.
Fonte: https://www.sec.gov/Archives/edgar/data/50863/000005086326000188/q326earningsrelease.htm