A espiral da morte dos que distribuem dividendos; os que não distribuem acabam com uma governança vazia: um papo sobre o impasse dos antigos tokens de DEX
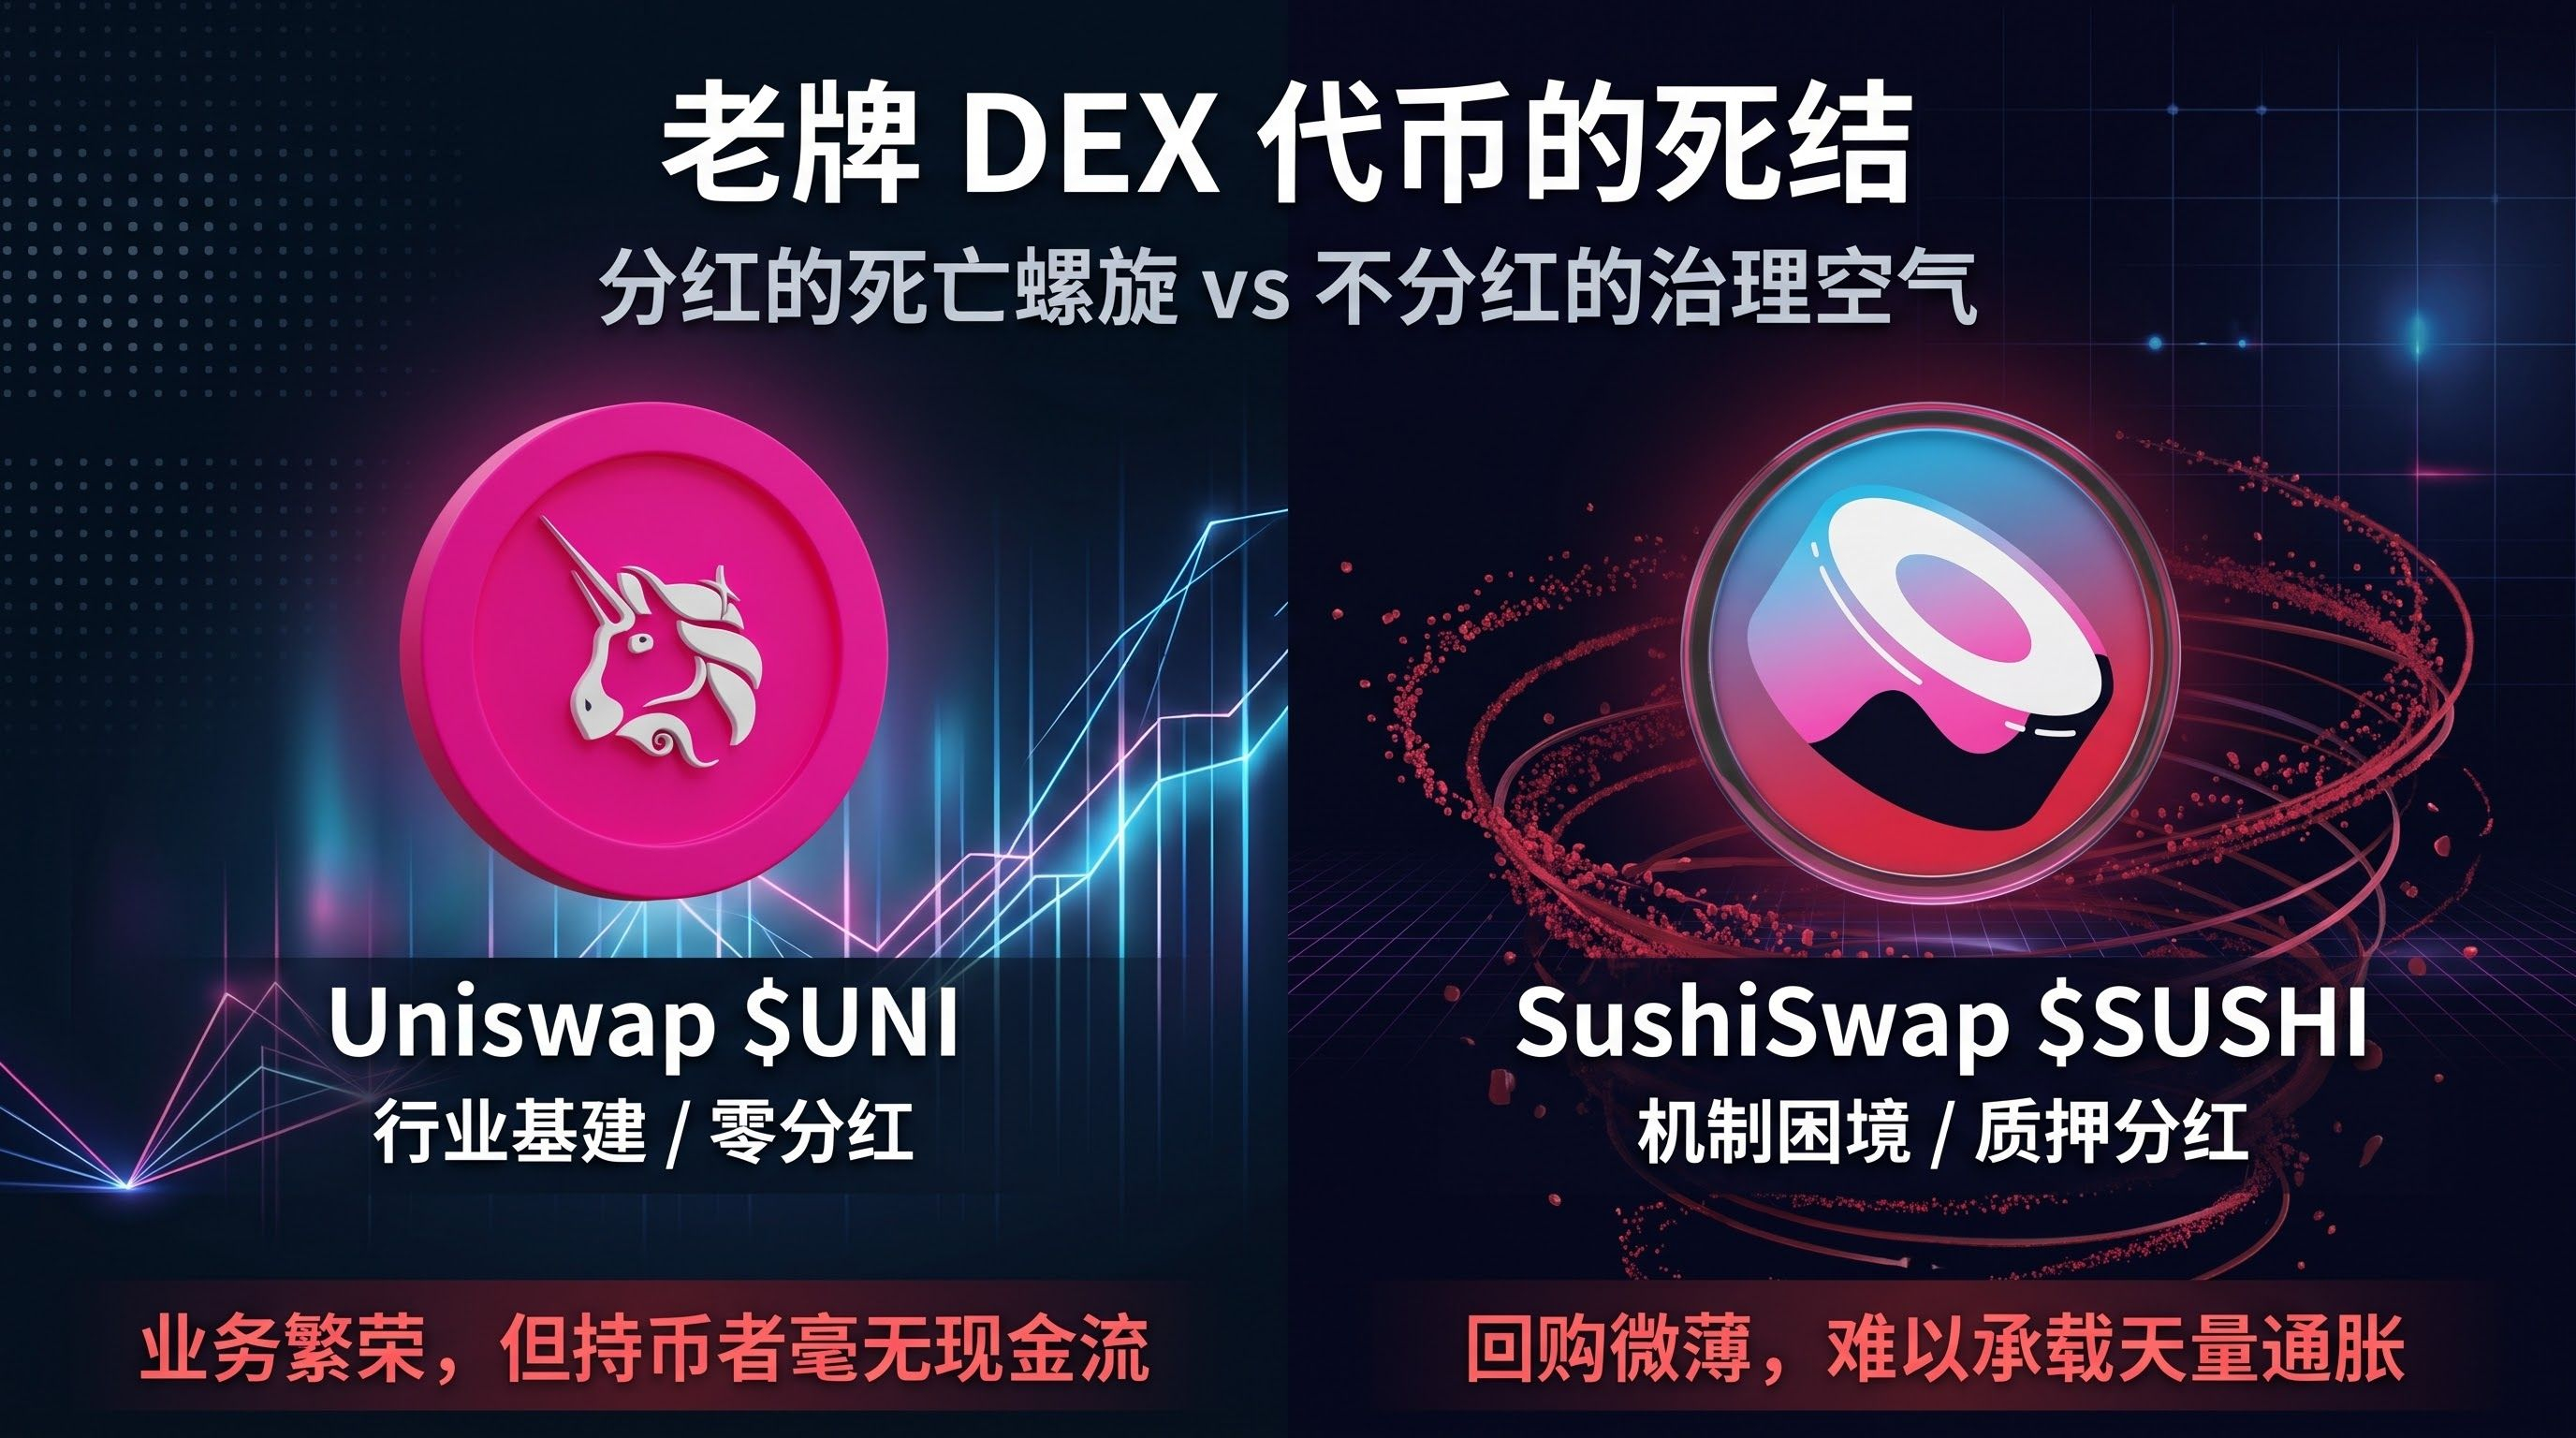
Em todo o universo de blocos financeiros do DeFi, as exchanges descentralizadas (DEXs) sempre foram consideradas a infraestrutura mais essencial para a liquidez. Mas, quando voltamos o olhar para os tokens negociados no mercado secundário, as antigas DEXs representadas por #UNI e #sushi ainda não conseguiram fazer seus modelos de token funcionarem de verdade. À primeira vista, uma se tornou uma líder incontestável no mercado à vista, enquanto a outra já foi relegada à margem. Mas, deixando de lado os negócios subjacentes e olhando apenas para o valor dos tokens, o destino das duas é, em essência, o mesmo.
Na época, a SUSHI tentou seguir o caminho da “distribuição justa de dividendos” e lançou a xSUSHI, destinando 0,05% das taxas de negociação à recompra de tokens. Mas essa mecânica tinha uma falha aritmética fatal: para manter a profundidade dos pools de liquidez, o protocolo precisava emitir enormes quantidades de tokens para subsidiar os mineradores. As modestas recompras financiadas pelas taxas não tinham como absorver a pressão vendedora diária dos tokens distribuídos pela mineração de liquidez. Quando a concorrência se intensificava e o volume de negociação real caía, os dividendos diminuíam imediatamente, provocando retiradas de capital e vendas ainda mais agressivas. Assim, o mecanismo de distribuição de dividendos acabou se tornando um catalisador da queda.
E a UNI, que foi para o outro extremo e decidiu não distribuir dividendos, conseguiu escapar desse impasse? A realidade é igualmente fria. Graças à sua vantagem tecnológica, a Uniswap monopolizou o roteamento de ordens à vista on-chain e se tornou um serviço essencial e insubstituível no Ethereum. Mas a prosperidade do protocolo não tem nenhuma relação matemática com quem detém seus tokens no mercado secundário. Para evitar riscos regulatórios, o interruptor de taxas permanece desligado há anos; todas as taxas de negociação subjacentes vão para os formadores de mercado, enquanto a receita do front-end fica com a empresa. Os detentores têm em mãos um bilhete sem juros, sem fluxo de caixa nem direito a dividendos, cujo valor continua caindo durante os mercados de baixa.
Quem tentou garantir um piso para o preço com dividendos acabou vítima da própria inflação elevada; quem sobreviveu graças ao monopólio viu seus tokens se desligarem por completo dos lucros comerciais. As trocas on-chain são, sem dúvida, uma necessidade básica. Mas, até que os tokens possam capturar de forma legítima e efetiva os lucros líquidos do protocolo, acreditar cegamente no valor de longo prazo desses ativos é, em grande parte, apenas uma ilusão.