


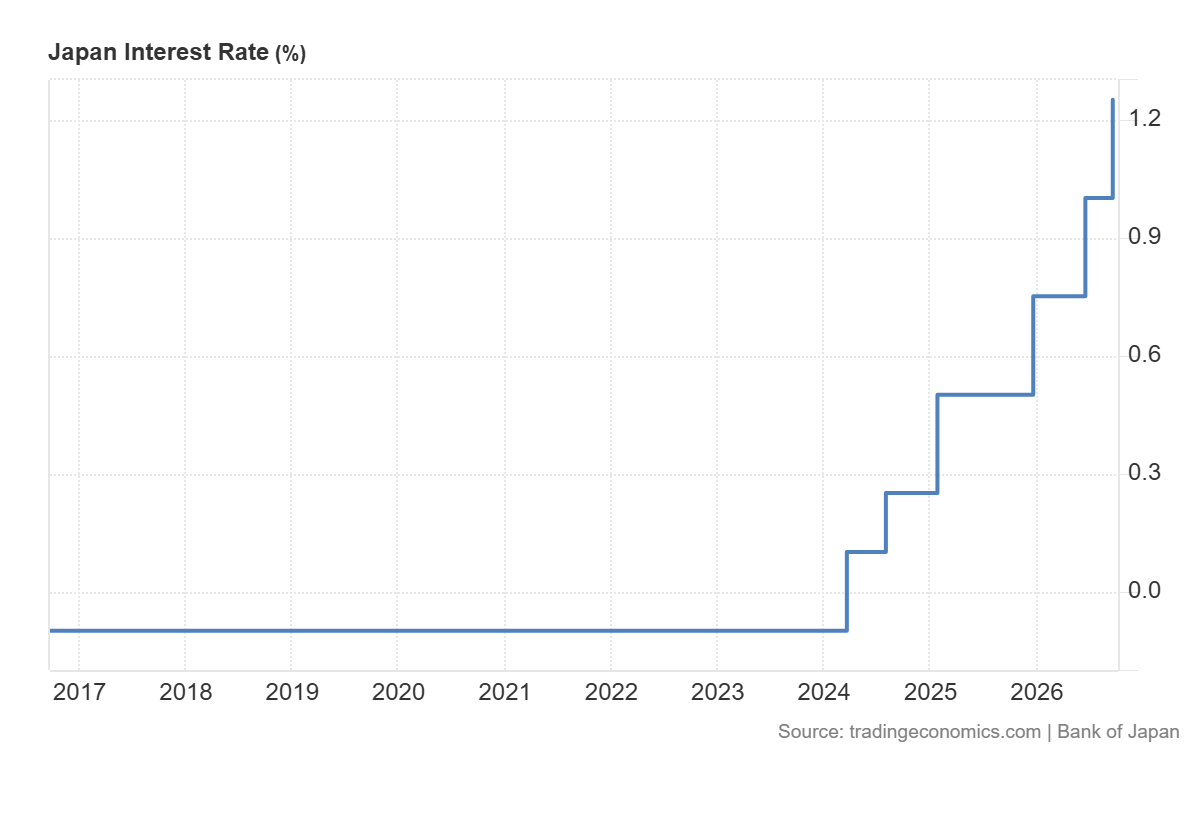
As taxas do Banco do Japão devem permanecer inalteradas quando sua reunião de dois dias terminar na sexta-feira, embora uma alta em dezembro ainda esteja em consideração. O aumento de setembro, o segundo em três meses, elevou a taxa básica para 1,25%. Esse é o nível mais alto em 31 anos. O aperto monetário não avançava nesse ritmo desde 1990.
As autoridades preferem observar os efeitos dessa medida sobre a economia antes de voltar a apertar a política monetária, informou a Bloomberg no início deste mês, citando pessoas a par das discussões. A decisão de setembro também não foi unânime. Dois membros do conselho indicados pela primeira-ministra Sanae Takaichi, ambos favoráveis a uma política fiscal mais expansionista, votaram contra. Os operadores interpretaram isso como um sinal de que o governo dela poderia se opor a futuras altas.
Uma pausa que poucos esperam que dure
Os analistas preveem pouca incerteza quanto à decisão em si. Todos os 16 participantes num inquérito da CNBC, realizado de 14 a 26 de outubro, esperam que as taxas se mantenham, e todos acreditam que o banco preparará o terreno para um aumento em dezembro ou janeiro, à medida que a inflação e os salários continuam a subir.
As expectativas implícitas nos swaps para dezembro têm oscilado. Quando a notícia da Bloomberg foi divulgada em 13 de outubro, os swaps overnight atribuíam uma probabilidade de cerca de 10% a um aumento em outubro e de 88% a uma subida até dezembro. Em 26 de outubro, a Brown Brothers Harriman estimava a probabilidade para dezembro em cerca de 75%.
Os economistas consultados pela Reuters entre 13 e 19 de outubro também se inclinaram para essa possibilidade. Cinquenta e quatro dos 78 inquiridos, quase 70%, preveem que a taxa de referência chegue a 1,5% neste trimestre, quase o dobro da proporção registada na sondagem anterior. Dezembro foi o mês escolhido por cerca de 80% dos que indicaram uma data. A reunião desta semana recebeu 2%.
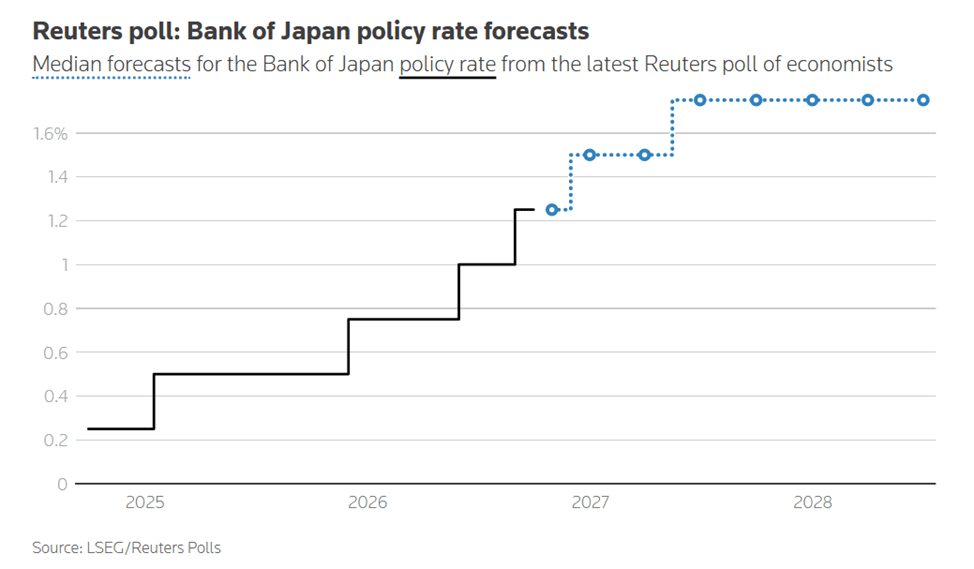
Até ao fim de junho de 2026, 39 dos 65 analistas (60%) esperam uma taxa de 1,75%, a mesma mediana de setembro. O ponto final do ciclo continua menos definido. Quase metade dos 41 que responderam a uma pergunta complementar prevê uma taxa terminal de 1,75%; ainda assim, a proporção dos que esperam 2% ou mais subiu para 51%, face a 40% em setembro e 36% em agosto.
Ueda quer que os 2% se mantenham
Por detrás de todas essas previsões está um governador que continua a explicar o que está à espera de ver. O governador do BOJ, Kazuo Ueda, afirmou repetidamente este mês que a inflação subjacente já está próxima da meta de 2%. Para ele, atingi-la durante um ou dois meses pouco prova. Quer que a taxa se estabilize nesse nível e deixou claro que o banco não tolerará uma ultrapassagem da meta.
O setor político de Tóquio gostaria de ver mais paciência. Na reunião de setembro, um representante do Gabinete do Governo instou o banco a examinar o efeito acumulado dos aumentos anteriores e a ter em conta as suas estimativas da taxa neutra antes de voltar a apertar a política, segundo o resumo das opiniões divulgado em 1 de outubro.
Os estrategistas sentem a mesma tensão entre forças opostas. Homin Lee, estrategista sénior de macroeconomia na Lombard Odier, considera que o contexto macroeconómico justifica um aperto adicional. O que ele questiona é se o conselho de política monetária está suficientemente unido para aumentar as taxas em duas reuniões consecutivas, dado o estado frágil do mercado doméstico de títulos. Sosuke Nakamura, da Citi Research, chega a uma conclusão semelhante: não vê sinais claros de que a inflação esteja a acelerar o suficiente para justificar aumentos consecutivos.
Fora do banco, o FMI considera que Tóquio está no caminho certo. Krishna Srinivasan, diretor do Departamento da Ásia e do Pacífico do FMI, disse à Reuters no início deste mês que o BOJ está «a fazer a coisa certa neste momento». Também alertou que, se a inflação superar as expectativas, o aperto terá de acelerar para que as expectativas do público não se afastem da meta. Tudo continua dependente dos dados, afirmou.
Os preços dão argumentos aos dois lados
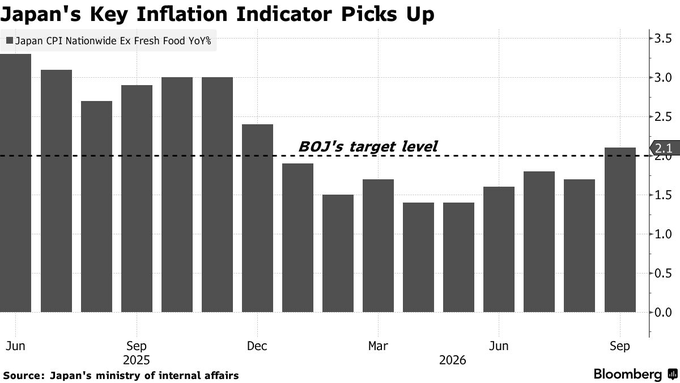
Os dados podem ser interpretados de ambas as formas. A inflação subjacente de setembro, que exclui alimentos frescos, foi de 2,1% em relação ao ano anterior, o valor mais elevado até agora neste ano. Os custos de importação continuam a subir devido à desvalorização do iene, e a energia continua cara, embora os subsídios do governo estejam a atenuar o impacto para as famílias.
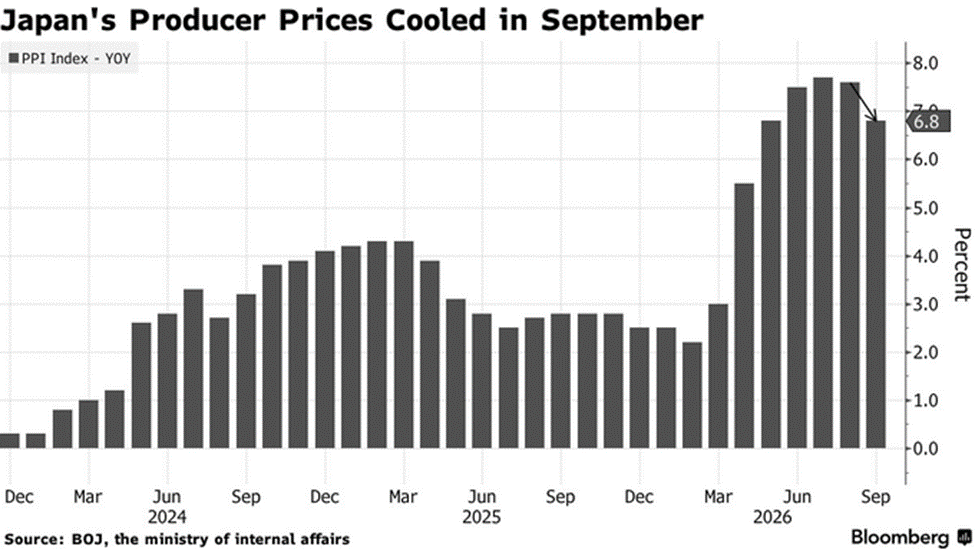
Os preços no produtor parecem mais moderados. Subiram 6,8% em setembro, abaixo dos 7,6% de agosto e registando o menor aumento anual desde maio. Os preços mensais caíram 0,3% pelo segundo mês consecutivo. Isso sugere que a pressão dos custos dos fatores de produção pode ter atingido o pico, o que daria ao BOJ margem para esperar, embora a principal causa da desaceleração tenha sido a descida do preço do arroz da nova colheita.
Os sindicatos não dão sinais de abrandamento
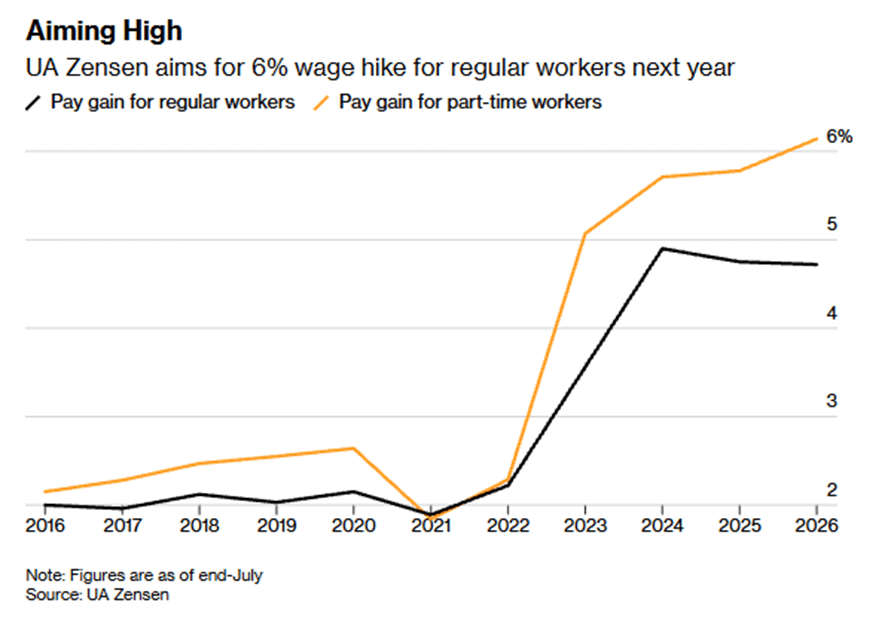
O mercado de trabalho dá motivos para um aperto adicional, mesmo que não seja este mês. Os salários são a outra força que pressiona os preços. O maior sindicato industrial do Japão, UA Zensen, planeia pedir um aumento total de 6% para os trabalhadores a tempo inteiro em 2027, incluindo 4% no salário-base. Isso corresponde à meta para 2026, que resultou num acordo de 4,72%. Para os trabalhadores a tempo parcial, o pedido será de 7%, e os funcionários de empresas cujos salários ficam muito atrás dos praticados por empresas semelhantes receberiam mais 1%.
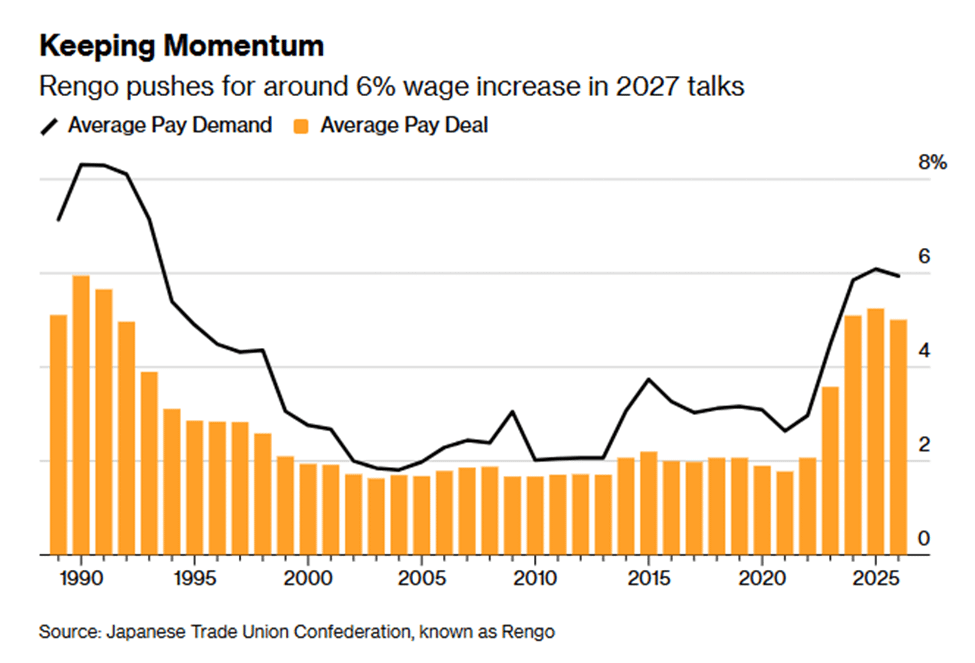
A Rengo, a maior confederação sindical do país, quer que os seus membros peçam aumentos de pelo menos 5% e, idealmente, de 6%, com uma subida de 3% a 4% no salário-base. O objetivo é manter o crescimento salarial, para que o consumo e a economia em geral continuem a acompanhar esse ritmo. Os pedidos não são acordos, mas um banco central à procura de provas de que os 2% se consolidaram continuará a considerá-los um sinal encorajador.
Os operadores de títulos mantêm a calma
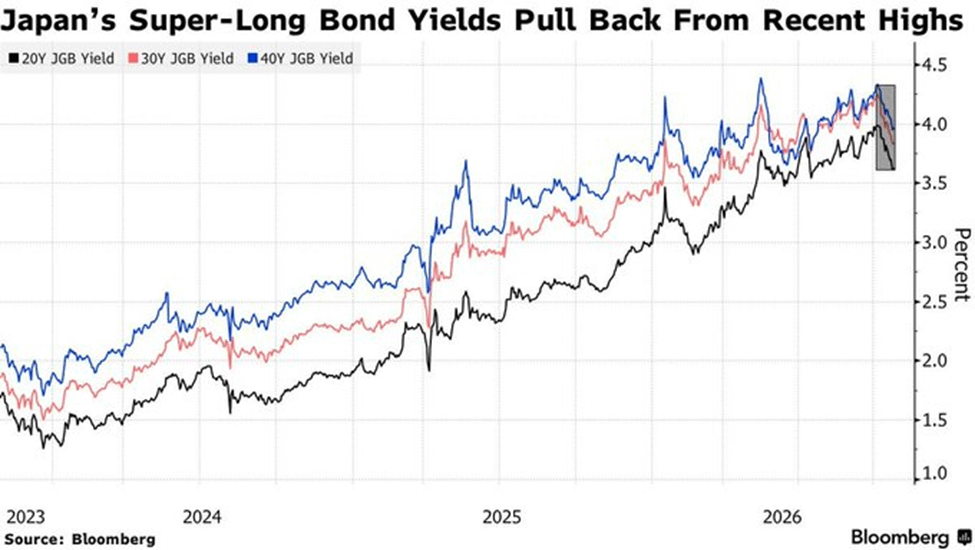
Pelo menos, os operadores de títulos parecem despreocupados. Os títulos do governo japonês mantiveram-se estáveis esta quinta-feira, na véspera da decisão, apoiados por um leilão de títulos a dois anos que registou uma procura mais forte. O rácio entre propostas e oferta subiu para 4,03, face a 3,89 no leilão do mês passado. A valorização dos títulos do Tesouro dos EUA, depois de a Reserva Federal ter mantido as taxas inalteradas e dito pouco sobre um aumento em dezembro, também deu apoio.
As variações são pequenas ao longo de toda a curva. A rendibilidade a 10 anos subiu meio ponto base, para 2,83%, e a dos títulos a 30 anos fez o mesmo, chegando a 3,88%. A taxa a cinco anos manteve-se em 2,265%. A 1,895%, a rendibilidade do título de referência a dois anos caiu meio ponto base, revertendo uma subida inicial após os resultados do leilão (as rendibilidades descem quando os preços dos títulos sobem).
Yuhi Kawano, analista de mercado da Mizuho Securities, interpreta a contenção da Fed como um motivo para o BOJ ter menos necessidade de se apressar, o que deverá ajudar o iene e o mercado de títulos.
Nove votos, várias filosofias
A calmaria no mercado de títulos não se estende ao debate sobre a política monetária. Dois ex-dirigentes defenderam recentemente posições opostas. Haruhiko Kuroda, que esteve à frente do BOJ por uma década, escreveu num livro publicado este mês que o banco provavelmente deveria considerar um aumento de 0,25 ponto percentual em cada reunião até as taxas se aproximarem dos níveis neutros para a economia. Ele apoia o esforço de Ueda para normalizar a política após anos de condições ultrafrouxas e afirma que o Japão saiu totalmente da deflação por volta de 2024, quando os salários começaram a subir.
Masazumi Wakatabe, ex-vice-governador, recomenda cautela. O crescimento real continua baixo, argumenta, e «metade dos aumentos de preços é impulsionada por fatores de pressão sobre os custos». O banco teria de justificar um aumento, acrescenta, se o crescimento fosse negativo e a inflação fosse em grande parte impulsionada pelos custos.
Os membros em exercício também não estão todos de acordo. Toichiro Asada, um dos dois dissidentes em setembro, argumentou que, com a inflação subjacente — excluindo alimentos frescos — tendo ficado recentemente abaixo de 2%, não se podia necessariamente considerar que a economia estivesse suficientemente forte para um aumento. Ele queria manter inalterada a orientação atual da política.
Ayano Sato, a outra dissidente, afirmou que a atividade económica e os preços não tinham ganhado força de forma significativa, por isso considerou inadequado aumentar as taxas naquela reunião. Ela não se opõe, em princípio, ao aperto monetário. Sato apoia aumentos graduais e diz que uma política mais restritiva pode favorecer o crescimento sustentável, mas alerta para a fragilidade do consumo e não diz quando deveria ocorrer o próximo aumento.
Os membros mais favoráveis a aumentos estão do outro lado da mesa. A integrante do conselho Junko Koeda afirma que o banco não deveria ser «excessivamente cauteloso» quanto a aumentar as taxas, já que os riscos de alta dos preços são significativos e as condições financeiras continuam frouxas; ela também ressaltou a necessidade de continuar a normalizar o balanço patrimonial.
O vice-governador Ryozo Himino defende uma posição semelhante. A inflação subjacente está bastante próxima de 2%, afirma, mas as expectativas de inflação de médio e longo prazo continuam a subir, e adiar os ajustes pode permitir que os riscos de alta dos preços se concretizem e prejudiquem a economia.
Deixando os nomes de lado, a disputa é sobre qual erro custa mais. Kuroda teme que avançar devagar demais deixe a normalização incompleta. Wakatabe teme que aumentar as taxas cedo demais enfraqueça uma economia que mal está a crescer. Ainda assim, ele admite essa possibilidade: um aumento poderia tornar-se apropriado, disse, se os planos de gastos e a estratégia de crescimento de Takaichi estimularem investimento e procura interna suficientes para elevar a taxa neutra do Japão.
Se isso acontecer — e se os dois nomeados por ela pensarem assim caso aconteça — é uma questão que nenhuma sondagem resolveu.