


GDP+PCE confirmam a orientação da política do Fed na era Warsh: quanto risco direto ainda existe para as apostas em uma alta dos juros em dezembro?
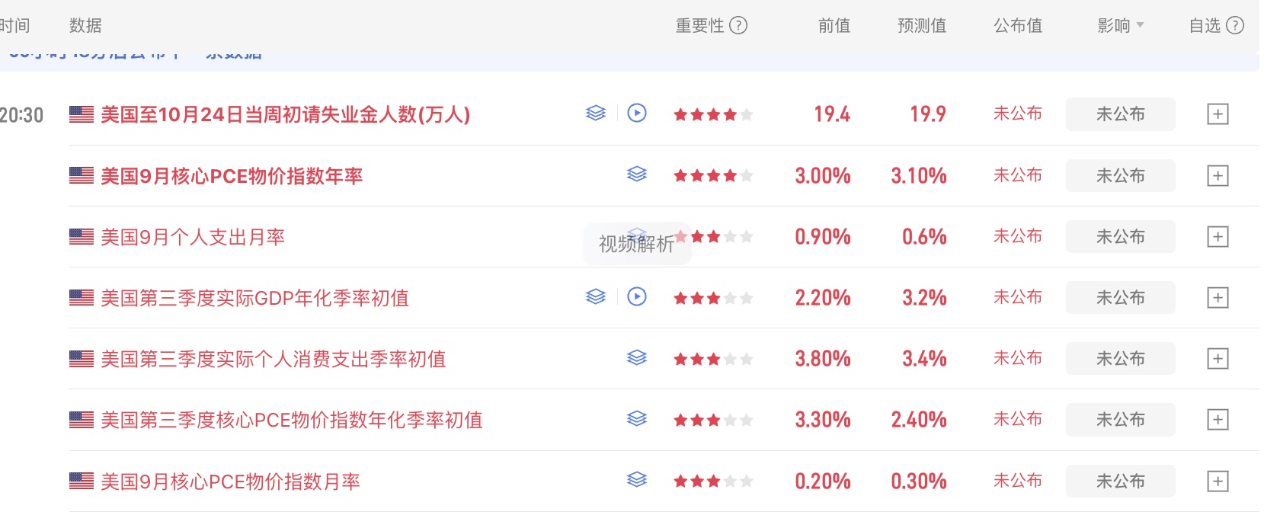
No discurso na madrugada, Warsh enfatizou a resiliência econômica e as preocupações com a inflação. Hoje à noite serão divulgados os dados do PIB dos EUA no terceiro trimestre e do PCE de setembro, o que deverá consolidar ainda mais a orientação da política do Fed na era Warsh!
Prioridade ao PCE: não se trata de olhar os dados nominais, mas de avaliar a intensidade do repasse de segunda ordem dos preços da energia para a inflação de setembro. Observe a inflação subjacente mensal e a inflação dos serviços; aumentos nos aluguéis, entre outros, elevarão ainda mais a probabilidade de uma alta dos juros em dezembro #FOMC会议
Em seu discurso na madrugada, Warsh enfatizou uma estrutura de política do Fed guiada por dados. Além disso, Warsh não aceita uma “inflação branda” e afirmou que o Fed não mudará as expectativas de inflação. Mais importante, Warsh disse que o Fed pode tolerar o impacto da energia sobre a inflação cheia (CPI), mas não pode tolerar o repasse de segunda ordem para a inflação subjacente (PCE).
Com base nesta expectativa, se o PIB desta noite vier em linha com as previsões e mantiver o ritmo de crescimento, e o PCE de setembro também subir conforme esperado, a probabilidade de uma subida das taxas em dezembro voltará a aumentar. Atualmente, essa probabilidade é de 85,4%.
Que ameaça direta representa ainda para o mercado uma subida das taxas em dezembro?
Na verdade, o mercado já antecipava alguma subida da inflação em setembro, com base nos dados do IPC divulgados anteriormente. Além disso, a subida das taxas em dezembro já está incorporada nos preços do mercado há quase um mês. Embora a probabilidade só tenha chegado a um máximo de 70%, o facto de essa lógica de preços ser consistente ao longo do tempo permitiu ao mercado absorver a expectativa antecipadamente e incorporá-la nos preços.
Por isso, a maior ameaça desta noite não é o quanto os dados poderão aumentar a probabilidade de uma subida das taxas em dezembro, mas sim se dados como a inflação subjacente, os serviços e as rendas poderão levar a uma nova subida das taxas no primeiro trimestre de 2027!
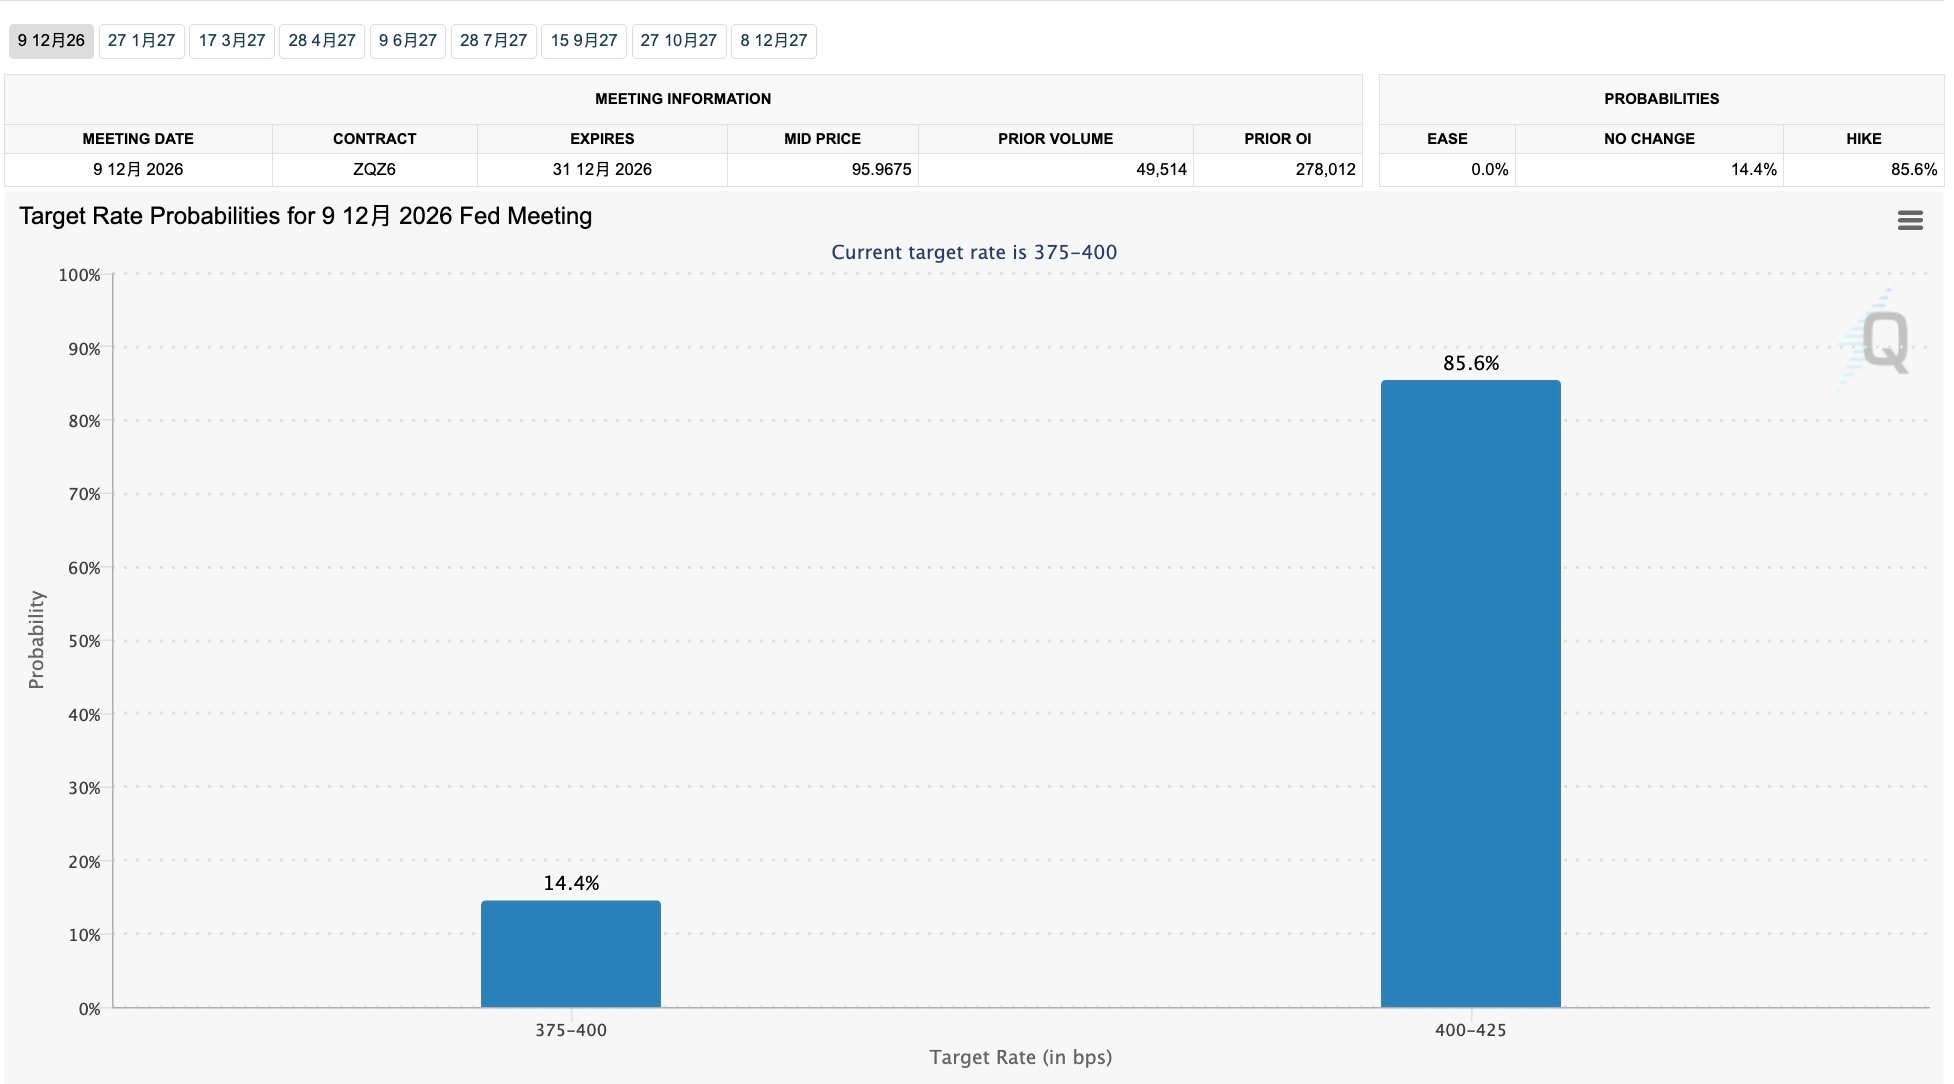
Se os dados mostrarem apenas uma ligeira subida da inflação ou que esta continua persistente, e a probabilidade para dezembro subir para 90%, consolidando essa expectativa, penso que o mercado já incorporou grande parte da subida das taxas de dezembro nos preços. Daqui em diante, os ajustes deverão refletir-se sobretudo em ativos como obrigações, ouro e dólar; por outro lado, a volatilidade dos mercados de risco poderá não ser muito elevada.
Mas, se os dados fizerem aumentar a probabilidade de uma subida das taxas no primeiro trimestre de 2027, o mercado terá de incorporar nos preços taxas de juro elevadas por mais tempo, o que afetará diretamente os mercados de risco. Até ao momento, a probabilidade de uma nova subida das taxas em março de 2027 é de 49,3%, abaixo dos 50%, pelo que a situação continua relativamente estável.
Assim, se os dados desta noite vierem em linha com as expectativas, considero que o cenário de expectativas agressivas do Fed se concretizará. Depois da divulgação dos dados, o mercado poderá até deixar para trás as preocupações e, com a remoção temporária de uma pressão macroeconómica, os mercados de risco poderão beneficiar. Claro que, se os dados forem piores do que o esperado, os mercados de risco continuarão sob pressão.
A primeira hora após a divulgação dos dados e antes da abertura do mercado acionista dos EUA será um período de absorção inicial dos dados. Desde que os dados não fiquem muito acima das expectativas, esta noite o mercado acionista dos EUA deverá voltar a centrar-se nos resultados das empresas.
Os três principais fatores macroeconómicos desta semana são a situação geopolítica e o petróleo, os resultados das empresas e a política do Fed/dados macroeconómicos. Depois desta noite, ficará resolvida, basicamente, uma das incertezas. Daqui em diante, desde que os resultados das empresas não tragam surpresas negativas e o Brent não continue a subir, os mercados de risco deverão aliviar um pouco no curto prazo!