Ouro a 4.045 dólares: você teria coragem de comprar na baixa?
De 5.500 para 4.045, uma queda de 30%. Todo mundo está dizendo que o mito do ouro como proteção contra riscos acabou. Mas os bancos centrais compram ouro às escondidas há 12 meses consecutivos — afinal, o nível de 4.000 é uma armadilha ou uma oportunidade de compra?
Vamos começar pelo cenário: uma enxurrada de notícias negativas, mas o ouro não rompeu os 4.000.
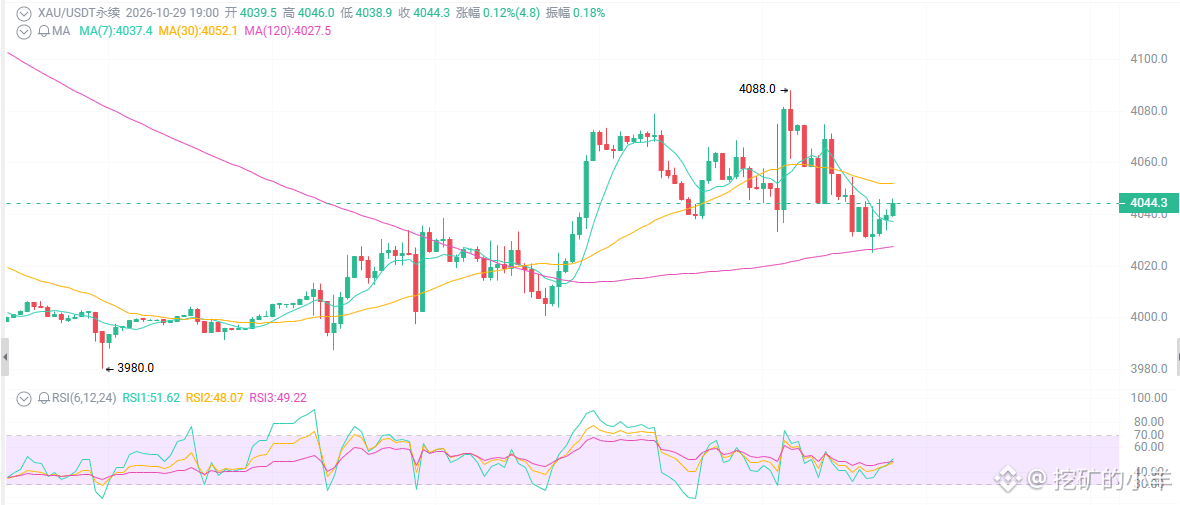
O Fed acabou de realizar sua reunião em 28 de outubro e manteve os juros entre 3,75% e 4,00%. A votação foi de 10 a 2: dois membros defenderam um aumento dos juros, e o tom foi mais duro. A probabilidade de uma alta em dezembro continua acima de 80%. O índice do dólar está perto de 102, os rendimentos dos títulos do Tesouro americano seguem elevados, as tensões no Oriente Médio empurram os preços do petróleo para cima, e as preocupações com a inflação impedem o Fed de dar sinais de afrouxamento. Em tese, o ouro deveria despencar. Mas segue oscilando entre 4.000 e 4.060: a mínima intradiária ficou entre 4.016 e 4.025, e a máxima, entre 4.067 e 4.080. Não consegue cair mais, mas também não consegue subir.
Primeiro ponto: quanto mais duro o Fed, pior para o ouro — mas o mercado está quase deixando de reagir.
Juros altos significam um custo de oportunidade elevado para manter ouro: o dinheiro rende 4% no banco, enquanto o ouro não rende nada. Essa é a principal razão pela qual o ouro caiu de 5.500 para 4.000 nos últimos seis meses.
Mas repare em um detalhe: depois de tanto tempo sendo atingido por notícias negativas, o ouro não rompeu os 4.000.
Diante do mesmo sinal de política monetária dura, na primeira vez caiu 3%; na segunda, 1%; na terceira, o mercado simplesmente ficou de lado. Isso é o que chamamos de perda de impacto das notícias negativas. Enquanto os investidores de varejo ainda reclamam que «o ouro deixou de servir como proteção», os bancos centrais já estão comprando sem parar há 12 meses abaixo dos 4.000.
Segundo ponto: o ouro agora não é um ativo de proteção contra riscos, mas um ativo «contra o Fed».
Se há guerra no Oriente Médio, o ouro deveria subir? Não necessariamente. O petróleo fica mais caro → a inflação se torna mais persistente → o Fed endurece ainda mais a política monetária → o dólar se fortalece → e o ouro acaba pressionado.
Portanto, quem compra ouro agora não está apostando em conflitos geopolíticos, mas em quando o Fed vai ceder.
As instituições já reduziram suas metas para o fim de 2026, mas, em geral, esperam uma recuperação para acima de 4.500 em 2027. No curto prazo, ainda é preciso aguentar; no médio prazo, há suporte para o fundo; e, no longo prazo, os bancos centrais sustentam os preços.
Terceiro ponto: no gráfico, 4.000 é a linha divisória entre compradores e vendedores — não há discussão.
Gráficos diário/semanal: o preço está abaixo da média móvel de 20 dias (acima de 4.130) e da média móvel de 50 dias. O ímpeto de baixa do MACD continua, e o RSI está neutro, com viés de baixa. Depois de uma forte queda semanal, a recuperação perdeu força. Os 4.000 são um suporte psicológico e técnico, mantido em várias ocasiões. Se esse nível for perdido, os próximos alvos são 3.975–3.940.
Gráficos de 4H/1H: o preço oscila entre 4.020 e 4.060, com volume mediano; recuar depois de uma alta é algo comum. A tendência continua dominada pelos vendedores, e a recuperação é apenas uma correção.