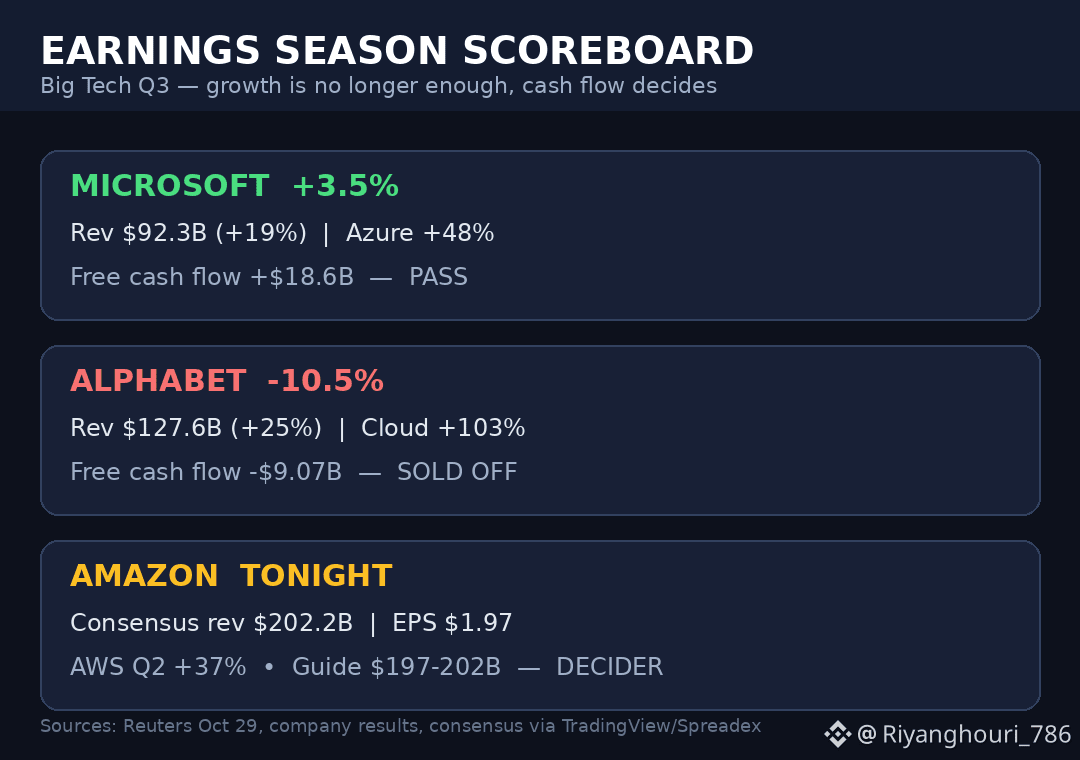
Deixei de avaliar esta temporada de resultados com base em superações e decepções, porque esta semana provou que esse critério não funciona. A Alphabet aumentou a receita em 25%, para US$ 127,6 bi, e mais do que dobrou seu negócio de nuvem — e, ainda assim, suas ações caíram 10,5% nas negociações do pré-mercado. A Microsoft cresceu mais lentamente, 19%, para US$ 92,3 bi — e subiu 3,5%. A diferença não foi o crescimento. Foi o caixa.
O Azure da Microsoft cresceu 48% e, o que é crucial, a empresa gerou US$ 18,6 bi em fluxo de caixa livre no trimestre, bem acima dos US$ 8,5 bi esperados pelos analistas. A nuvem da Alphabet cresceu 103%, para US$ 30,7 bi, mas seus US$ 51,4 bi em despesas de capital levaram o fluxo de caixa livre a -US$ 9,07 bi, enquanto a administração alertou que os gastos voltarão a subir significativamente em 2027. A Reuters foi direta nesta manhã: os investidores já não dão carta branca a toda empresa de hiperescala para gastar sem limites. A queda de 7% da Meta, após registrar seu primeiro fluxo de caixa livre negativo desde o IPO, conta a mesma história.
Isso muda completamente a perspectiva para hoje à noite. A Amazon divulga seus resultados após o fechamento do mercado americano, com consenso em torno de US$ 202,2 bi em receita e US$ 1,97 de lucro por ação, frente à sua própria projeção de US$ 197 a 202 bi — e com a AWS vindo de um crescimento de 37% no trimestre passado. Superar as expectativas, por si só, já não será suficiente; o mercado vai querer saber quanto isso custou. Se a AWS continuar acelerando e o caixa se mantiver saudável, a Amazon confirmará a versão da história da Microsoft. Se os gastos ofuscarem os resultados, como aconteceu com a Alphabet, toda a aposta em IA terá mais uma queda.
Então, minha pergunta não é se a Amazon vai superar as expectativas — é se consegue fazer isso sem queimar caixa. Em qual versão desta temporada você acredita: na da Microsoft ou na da Alphabet? #EarningsSeason $MSFTB $GOOGLB