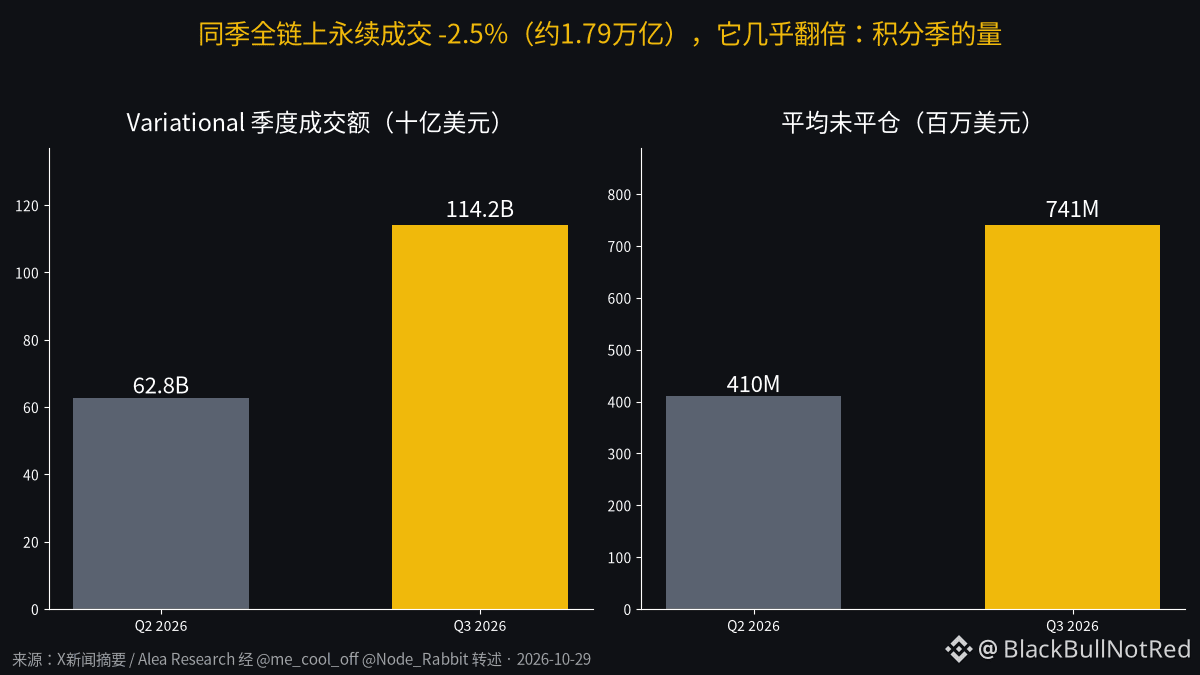
Este relatório de resultados do Q3 da Variational: minha primeira reação, depois de ler, não foi “que incrível”, mas sim “a temporada de pontos é mesmo poderosa”.
Os números em si não têm nada de errado: o volume negociado foi de US$ 62,8 bilhões no Q2 e chegou a US$ 114,2 bilhões no Q3; o open interest médio subiu de US$ 410 milhões para US$ 741 milhões. No mesmo trimestre, o volume de perpétuos on-chain em todo o mercado caiu, -2,5%, para cerca de US$ 1,79 trilhão. O mercado encolheu e ela dobrou de tamanho. Você acha que isso se deve à superioridade do produto ou que todo mundo está farmando pontos para o airdrop de VAR? Eu fico com a segunda opção — pelo menos, em grande parte.
Mais interessante ainda é ver quem está fazendo propaganda. A Alea Research publicou um relatório estimando o FDV da VAR entre US$ 2,6 bilhões e US$ 5,1 bilhões; logo depois, alguém citou o relatório e anunciou: “Um ponto vai valer US$ 100 em breve”. Relatórios de pesquisa virando material para promover tokens por pontos: esse caminho todo mundo já conhece.
E tem também aquela história de “taxa zero”. O próprio relatório calcula uma taxa de execução de cerca de 2,35 pontos-base, quase igual aos 2,40 da Hyperliquid. Não haver uma taxa explícita não significa que você não pagou: as cotações vêm de um único formador de mercado, e o custo está no spread.
Além disso, dos US$ 132 bilhões em volume de perpétuos da Arbitrum no Q3, 86% vieram de uma única plataforma. O “recorde” de uma blockchain sustentado por uma plataforma que ainda nem lançou token — depois do lançamento, quando os caçadores de pontos saírem, imagine como ficará essa curva.
Não estou dizendo que seja um esquema; o modelo RFQ e os swaps de índices de ações, ouro e petróleo realmente têm potencial. Mas não use o volume da fase de farming de pontos para calcular a avaliação depois do lançamento do token. Essa conta está sendo feita ao contrário.
#Variational #DEXPerpétua