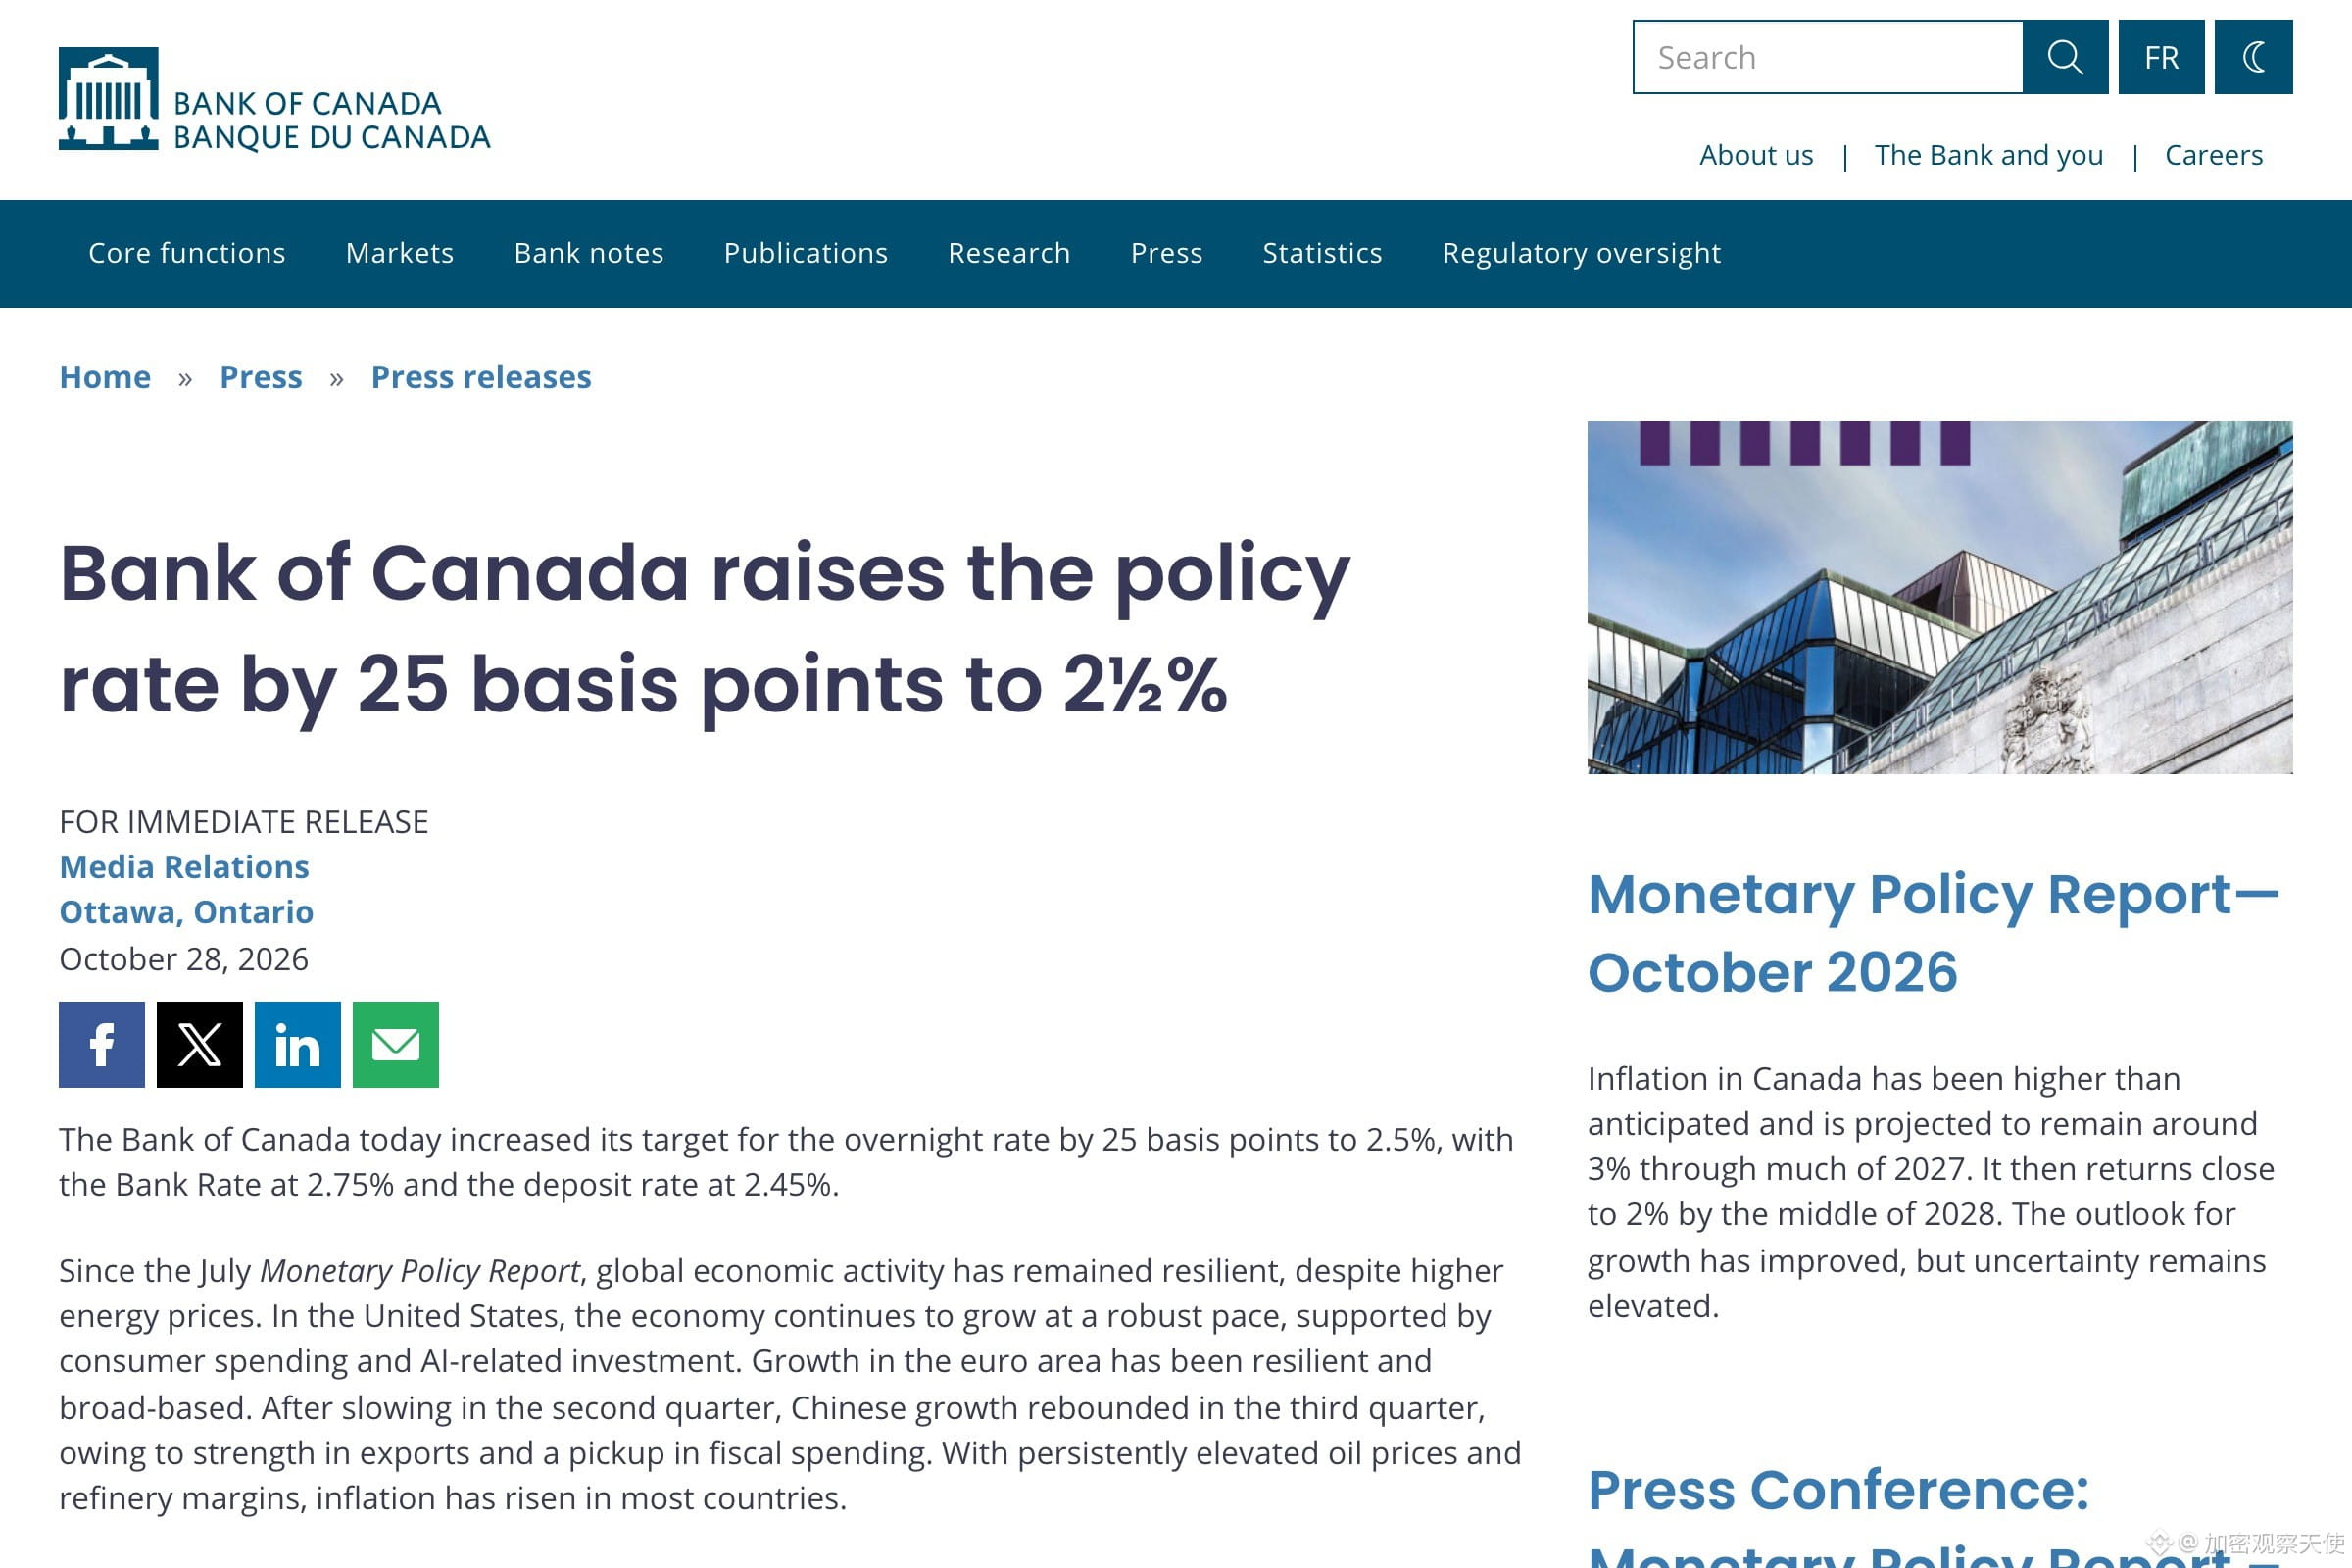
No ano passado, em 30 de outubro, o Canadá baixou a taxa de juros para 2,25%.
Neste ano, em 28 de outubro, voltou a elevá-la para 2,50%. Foram 363 dias para completar o ciclo de ida e volta.
O motivo não foi uma economia superaquecida, mas o preço do petróleo.
O comunicado do Banco do Canadá dizia, literalmente, que os preços do petróleo e as margens de refino permaneciam elevados, e que a inflação já havia começado a subir na maioria dos países.
A última vez que o Banco havia elevado os juros foi em 13 de julho de 2023. Entre uma alta e outra, passaram-se três anos e três meses.
O balanço deste ciclo é o seguinte.
Desde abril, o IPC está em torno de 3%; a previsão é de que chegue a 3,5% no fim do ano.
Em setembro, a inflação excluindo a gasolina foi de 2,2%, e os indicadores de inflação subjacente ficaram próximos de 2%.
A previsão de inflação média para 2027 é de 3%, exatamente um ponto percentual acima da projeção do relatório de julho.
O retorno a 2% só deve acontecer em meados de 2028.
O comunicado também diz que talvez seja necessário elevar ainda mais a taxa básica de juros, mas que, diante das incertezas, o Conselho concordou em avançar com cautela.
A leitura hawkish do mercado e a cautela expressa nessa frase não são a mesma coisa.
Há outra frase que vale a pena guardar.
As condições financeiras globais se tornaram mais restritivas desde julho, os rendimentos dos títulos soberanos das economias desenvolvidas subiram, e os mercados acionários e de crédito oscilaram devido à incerteza em torno das perspectivas para a IA.
Um banco central dedicou uma frase inteira às avaliações da IA no corpo de sua decisão sobre juros.
Isso mostra que ele considera o custo de financiamento dos investimentos de capital em IA como um dos canais de transmissão.
Historicamente, os aumentos de juros motivados por choques de oferta costumam durar pouco.
Em 3 de julho de 2008, o Banco Central Europeu elevou os juros em 25 pontos-base, para 4,25%, pelo mesmo motivo: o petróleo estava pressionando a inflação para cima.
Em 8 de outubro do mesmo ano, participou de um corte coordenado globalmente, voltando a 3,75%. Foram apenas 97 dias.
Em abril e julho de 2011, voltou a elevar os juros em 25 pontos-base em cada ocasião, até chegar a 1,50%.
Em 3 de novembro, baixou para 1,25%; em 8 de dezembro, para 1,00%.
Da segunda alta ao primeiro corte, passaram-se 119 dias.
Portanto, nesses dois exemplos, a ideia de que os bancos centrais ficam hawkish e os ativos de risco caem em linha reta não se confirmou.
Após as altas de juros, vieram logo os cortes.
O ponto fraco dos aumentos de juros motivados por choques de oferta não está no banco central, mas no preço do petróleo.
Se o petróleo não atingir o pico, é difícil interromper as altas; quando atinge, a reversão costuma ser tão rápida quanto a alta.
O que não consigo determinar é o ponto final deste ciclo.
Se o petróleo ficar acima de 100 dólares por mais um trimestre, é plausível que 3,5% não seja o pico, mas não há como comprovar.
O mais útil nessa história não são os anos, mas a sequência dos acontecimentos.
Os bancos centrais pressionados pelos preços da energia acabam sempre mudando de rumo mais cedo do que o mercado espera.
Porque os choques de oferta acabam passando por conta própria; a demanda, não.
O WTI para o mês mais próximo está a 101,46 dólares, e a próxima reunião de política monetária do Banco do Canadá será em 9 de dezembro.
Você vê este aumento de juros como um sinal de aperto monetário global ou como uma reação ao preço do petróleo?
Os dados sobre juros e o texto original foram extraídos do comunicado do Banco do Canadá de 28/10; o preço do petróleo é de 29/10, durante o pregão.
O conteúdo acima reúne informações públicas e análises pessoais e não constitui recomendação de investimento.