
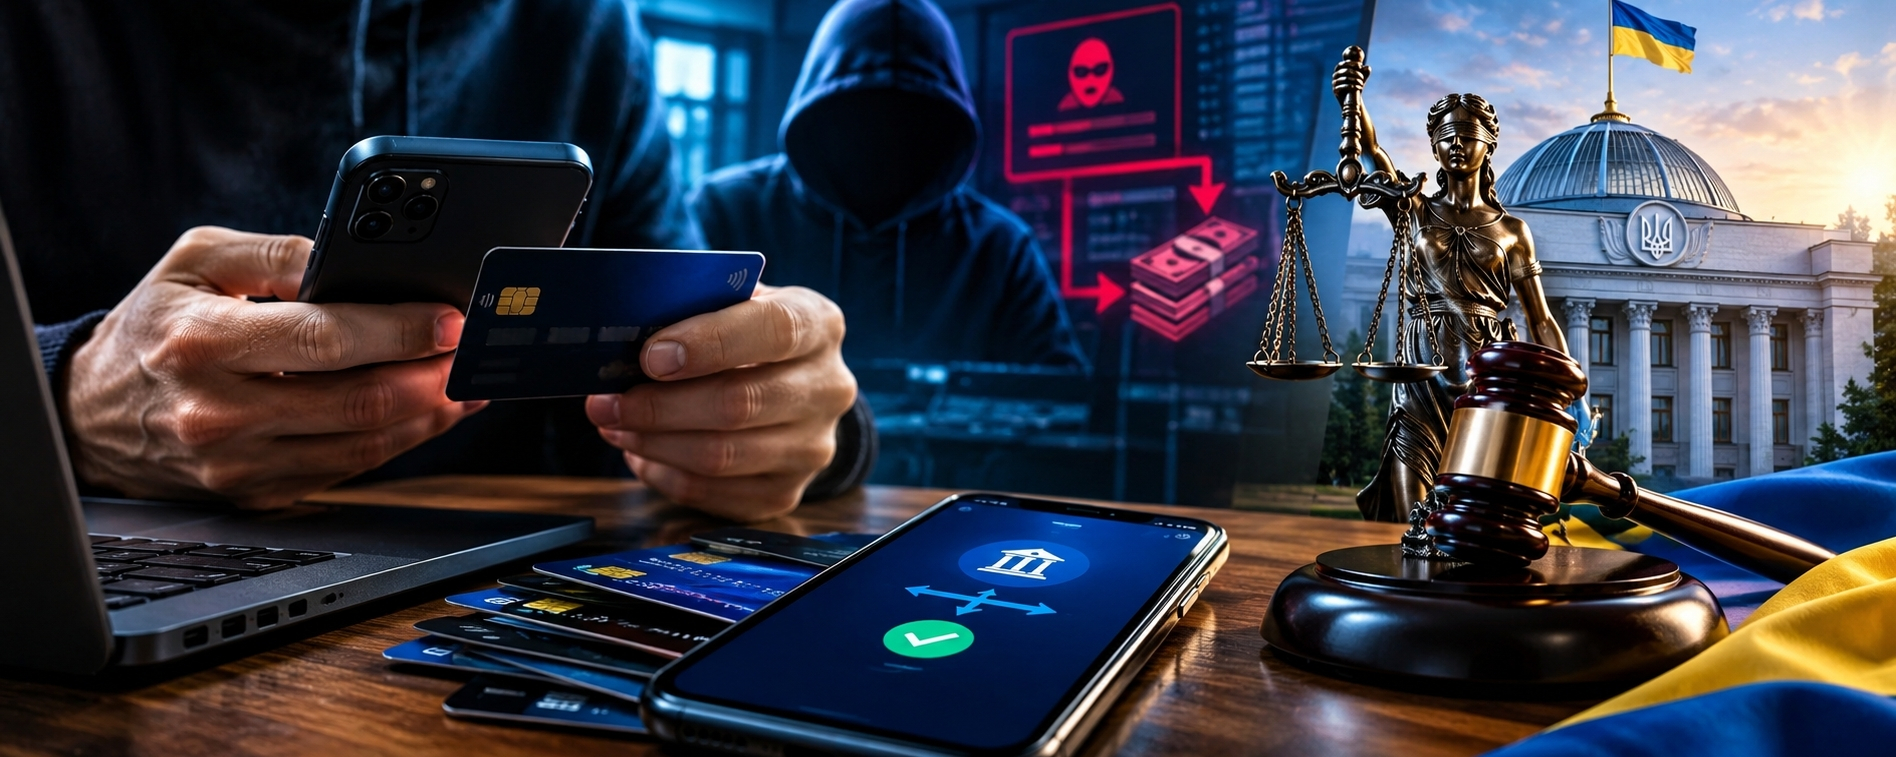
Até 6 anos de prisão por um cartão bancário: Ucrânia endurece o combate às «mulas financeiras». O que todos precisam saber
Em 28 de outubro de 2026, a Verkhovna Rada da Ucrânia aprovou, em segunda leitura e no conjunto, o projeto de lei n.º 16013, destinado a combater a fraude financeira. O documento recebeu 270 votos de deputados. Ele prevê responsabilidade criminal por determinadas ações ilegais envolvendo cartões bancários, instrumentos de pagamento e acesso a contas utilizados em esquemas criminosos.
A informação foi publicada no sítio oficial da Verkhovna Rada da Ucrânia.
Por que razão isto é importante? Porque, atualmente, os criminosos não precisam de usar as suas próprias contas bancárias para cometer fraudes financeiras. Podem recorrer a outras pessoas, que entregam os seus cartões ou o acesso às suas contas em troca de uma remuneração. É precisamente contra este tipo de esquemas que se destinam as novas normas.
Quem são os «drops» e como funcionam estes esquemas?
Chamam-se «drops» às pessoas cujos cartões bancários, contas ou dados de pagamento são utilizados para movimentar dinheiro obtido ilegalmente.
O esquema pode parecer bastante simples: oferecem dinheiro a uma pessoa para entregar um cartão bancário ou permitir que a sua conta seja usada para receber e, posteriormente, transferir fundos. Entretanto, os organizadores podem ocultar a sua identidade, e as operações financeiras são realizadas através das contas de outras pessoas.
Estas contas podem ser utilizadas para transferir dinheiro obtido através de fraudes na Internet, burlas a compradores, projetos de investimento fictícios e outros crimes.
O principal problema é que os organizadores do esquema podem permanecer na sombra, enquanto as operações bancárias estão associadas a uma pessoa concreta.
Mas há uma ressalva importante: o simples facto de receber uma transferência de outra pessoa não significa que o destinatário seja um criminoso. É necessário ter em conta a finalidade da operação, as circunstâncias e as provas.
Que penas estão previstas na nova lei?
O projeto de lei n.º 16013 estabelece responsabilidade criminal por várias ações relacionadas com instrumentos de pagamento e dados de acesso a contas, quando praticadas com o objetivo de os utilizar em atividades criminosas.
Em particular, estão previstas as seguintes sanções.
1. Entrega do próprio cartão bancário para um esquema criminoso
A entrega de um instrumento de pagamento, de dados de acesso ou do acesso a uma conta com o objetivo de permitir que outras pessoas cometam fraude ou outro crime é punível com uma multa de 300 a 1000 mínimos de rendimento dos cidadãos não sujeitos a tributação. Em termos monetários, isto corresponde normalmente a 5100–17 000 hryvnias para efeitos do cálculo destas sanções.
2. Receção ou entrega de cartões de terceiros para fins criminosos
A receção, aquisição, posse, venda ou entrega de instrumentos de pagamento ou dados de acesso a contas pertencentes a terceiros, com o objetivo de cometer um crime, é punível com sanções mais severas: multa de 3000 a 5000 mínimos de rendimento dos cidadãos não sujeitos a tributação, restrição da liberdade por um período máximo de três anos ou pena de prisão de dois a quatro anos.
3. Reincidência ou participação de um grupo organizado
Se as ações previstas na lei forem praticadas de forma reiterada ou por um grupo organizado, a pena pode chegar a uma multa de 5000 a 10 000 mínimos de rendimento dos cidadãos não sujeitos a tributação ou a uma pena de prisão de quatro a seis anos.
A qualificação jurídica concreta depende das circunstâncias do caso e da norma legal aplicável. Estas sanções não significam que todas as pessoas que entreguem um cartão sejam automaticamente condenadas à pena máxima.
A nova lei afetará os utilizadores comuns de serviços bancários?
Esta é uma das questões mais importantes.
Todos os dias, as pessoas transferem dinheiro para familiares, recebem pagamentos pelo seu trabalho, vendem objetos pessoais, pagam serviços e acertam contas com amigos. As operações financeiras legais do dia a dia não se tornam, por si só, um crime devido à aprovação da nova lei.
A finalidade das ações é determinante. As novas disposições visam operações com instrumentos de pagamento e acesso a contas realizadas para cometer fraude ou outros crimes.
Ainda assim, as pessoas devem ter cuidado com propostas de remuneração pelo uso do seu cartão em operações financeiras de terceiros. Mesmo que a proposta pareça inofensiva, a pessoa pode desconhecer a verdadeira origem do dinheiro e os objetivos dos organizadores.
Por que razão o Estado está a agravar as penas?
A fraude financeira tornou-se um problema grave para o sistema bancário e para os cidadãos. Os grupos criminosos utilizam cadeias de transferências, contas de terceiros e dados de pagamento alheios para dificultar a identificação da origem do dinheiro e dos seus destinatários finais.
De acordo com os dados citados em publicações sobre o controlo financeiro, no primeiro semestre de 2026 foram identificadas milhares de pessoas ligadas a operações financeiras suspeitas. Isto demonstra a dimensão do problema, embora uma operação suspeita, por si só, ainda não constitua prova de um crime.
As novas normas devem dificultar o uso de contas de terceiros e responsabilizar não só os organizadores diretos, mas também aqueles que ajudam conscientemente a realizar operações financeiras ilegais.
Ao mesmo tempo, a eficácia da lei dependerá não apenas do rigor das penas, mas também da qualidade das investigações, das provas e do respeito pelos direitos dos cidadãos.
É possível evitar a responsabilização se uma pessoa se vir envolvida numa operação deste tipo pela primeira vez?
A comunicação oficial da Verkhovna Rada prevê a possibilidade de isentar de responsabilidade criminal a pessoa que cometa pela primeira vez uma infração prevista na parte correspondente do novo artigo, caso comunique voluntariamente o sucedido e contribua ativamente para a descoberta e a cessação do crime.
No entanto, isso não significa que qualquer pessoa que contacte as autoridades policiais fique automaticamente isenta de responsabilidade. A aplicação desta norma depende das circunstâncias concretas e das condições estabelecidas por lei.
Se uma pessoa suspeitar que a sua conta bancária está a ser utilizada para fins ilegais, deve contactar o seu banco e procurar aconselhamento jurídico qualificado.
O que é importante saber sobre a entrada em vigor da lei?
A aprovação do projeto de lei pelo parlamento é uma etapa importante, mas nem sempre significa que todas as disposições entrem imediatamente em vigor.
Para determinar a data exata em que as novas regras entram em vigor, é necessário verificar o texto final da lei, a sua assinatura, a publicação oficial e as disposições relativas à sua entrada em vigor. Por isso, antes de tomar decisões juridicamente relevantes, é importante consultar a versão oficial e atualizada da legislação.
A minha conclusão
É necessário combater a fraude financeira. As pessoas não devem perder dinheiro devido a esquemas criminosos organizados, e os criminosos não devem poder esconder-se impunemente atrás das contas de cidadãos inocentes.
Mas há também outro aspeto: o combate à fraude deve ser acompanhado pela proteção dos utilizadores de serviços bancários que agem de boa-fé. Uma transferência suspeita não equivale a culpa comprovada, e a pena deve depender das circunstâncias apuradas e das provas.
Para uma pessoa comum, a principal conclusão prática é simples: não dê a terceiros acesso à aplicação bancária, dados de autenticação ou instrumentos de pagamento em troca de uma remuneração duvidosa. Não aceite utilizar a sua própria conta para operações financeiras que não compreende.
E o que pensa: o agravamento das penas ajudará a travar os esquemas com cartões bancários ou o Estado deve também reforçar o controlo dos organizadores das redes de fraude?
Fonte oficial: Verkhovna Rada da Ucrânia — comunicado sobre a aprovação do projeto de lei n.º 16013, de 28 de outubro de 2026.