Destaques dos resultados do Q3 da SK Hynix 💡
Resultados recorde, evolução do setor e perspetivas para as ações
📊 I. Principais resultados financeiros e reação do mercado de capitais
Resultados extraordinários:
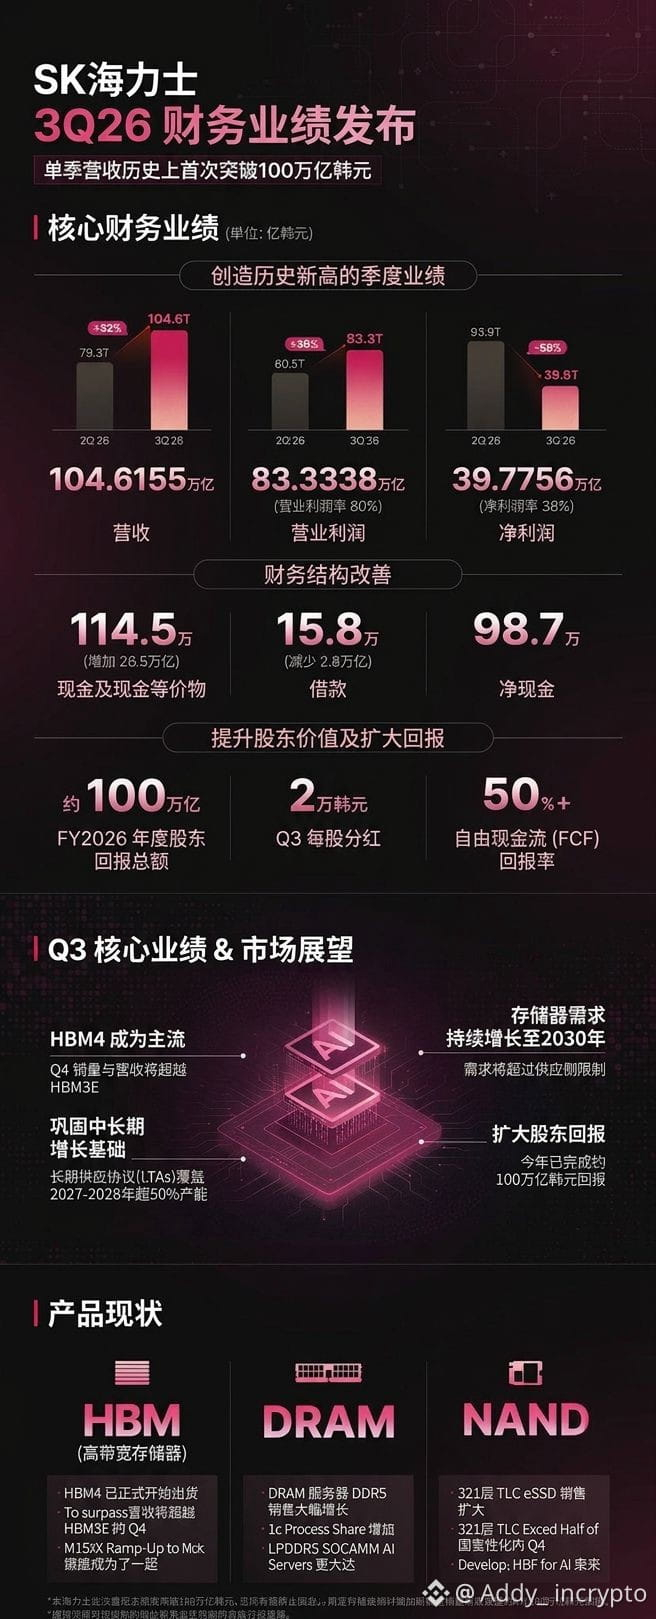
Receita no Q3 de 104,62 biliões de wons sul-coreanos (a primeira vez que ultrapassa 100 biliões num único trimestre; +328% em termos homólogos),
resultado operacional de 83,33 biliões de wons sul-coreanos (margem próxima dos 80%).
A empresa anunciou também um plano de retorno aos acionistas de 100 biliões de wons sul-coreanos este ano (recompras de ações e dividendos).
Quebra da lógica cíclica: o HBM4 passará a ser o principal produto expedido a partir do Q4, e mais de 50% da capacidade de produção de 2027–2028 já está assegurada por contratos de longo prazo (LTA), reduzindo significativamente a preocupação com as quedas cíclicas dos chips de memória.
Consenso do mercado: o Kospi sul-coreano subiu mais de 6,6%; a Goldman Sachs e a Morgan Stanley consideram que a memória de ponta para IA está a transformar-se de uma «commodity» num «produto tecnológico personalizado com elevadas barreiras à entrada».
🔮 II. Quatro grandes tendências do setor
1. Contratos de longo prazo asseguram a memória de ponta: a dinâmica do mercado à vista, sujeita às flutuações, está a dar lugar à reserva antecipada de capacidade com vários anos de antecedência, permitindo às empresas líderes manter, de forma duradoura, o poder de fixação de preços de monopólio.
2. Pressão sobre a capacidade de produção de eletrónica de consumo: a capacidade das fábricas de wafers é prioritariamente alocada a HBM e DDR5 para servidores, reduzindo a capacidade disponível para DRAM/NAND convencionais. A partir de 2027, PC e telemóveis poderão enfrentar pressões de subida dos custos.
3. A procura por IA estende-se à «IA física»: o crescimento está a passar dos grandes modelos de linguagem para a condução autónoma e a inteligência incorporada (robótica). Prevê-se que a oferta de memória de ponta continue aquém da procura até 2030.
4. Aceleração da evolução da arquitetura dos chips: os aumentos de preços na memória e na produção por contrato elevam os custos de construção dos centros de dados, pressionando os clientes a jusante (Nvidia e AMD) a acelerar a transição para memória flash de alta largura de banda (HBF) e encapsulamento avançado.
📈 III. Previsão da evolução das ações
> Curto prazo (final de 2026): forte subida com um gap técnico, ultrapassando uma resistência importante. O preço-alvo para os ADR nos EUA situa-se entre $165 e $185 (as ações cotadas na Coreia do Sul ultrapassam a fasquia de 1,5 milhões de wons sul-coreanos). O plano de dividendos de 100 biliões de wons sul-coreanos oferece uma forte proteção contra quedas.
> Médio prazo (2027): os contratos de longo prazo que asseguram a capacidade de produção quebram a lógica cíclica tradicional. O mercado de capitais atribui um prémio de avaliação de «empresa tecnológica de crescimento com elevadas barreiras à entrada»; os principais preços-alvo a 1 ano implicam potencial de recuperação da avaliação de 20%–30%.
*Riscos de queda: importa estar atento a eventuais reduções temporárias das compras por parte dos gigantes da cloud, devido à pressão sobre o retorno do investimento (ROI), bem como à recuperação da capacidade de produção da Samsung/Micron e às flutuações cambiais.
$SKHY
Resultados recorde, evolução do setor e perspetivas para as ações
📊 I. Principais resultados financeiros e reação do mercado de capitais
Resultados extraordinários:
Receita no Q3 de 104,62 biliões de wons sul-coreanos (a primeira vez que ultrapassa 100 biliões num único trimestre; +328% em termos homólogos),
resultado operacional de 83,33 biliões de wons sul-coreanos (margem próxima dos 80%).
A empresa anunciou também um plano de retorno aos acionistas de 100 biliões de wons sul-coreanos este ano (recompras de ações e dividendos).
Quebra da lógica cíclica: o HBM4 passará a ser o principal produto expedido a partir do Q4, e mais de 50% da capacidade de produção de 2027–2028 já está assegurada por contratos de longo prazo (LTA), reduzindo significativamente a preocupação com as quedas cíclicas dos chips de memória.
Consenso do mercado: o Kospi sul-coreano subiu mais de 6,6%; a Goldman Sachs e a Morgan Stanley consideram que a memória de ponta para IA está a transformar-se de uma «commodity» num «produto tecnológico personalizado com elevadas barreiras à entrada».
🔮 II. Quatro grandes tendências do setor
1. Contratos de longo prazo asseguram a memória de ponta: a dinâmica do mercado à vista, sujeita às flutuações, está a dar lugar à reserva antecipada de capacidade com vários anos de antecedência, permitindo às empresas líderes manter, de forma duradoura, o poder de fixação de preços de monopólio.
2. Pressão sobre a capacidade de produção de eletrónica de consumo: a capacidade das fábricas de wafers é prioritariamente alocada a HBM e DDR5 para servidores, reduzindo a capacidade disponível para DRAM/NAND convencionais. A partir de 2027, PC e telemóveis poderão enfrentar pressões de subida dos custos.
3. A procura por IA estende-se à «IA física»: o crescimento está a passar dos grandes modelos de linguagem para a condução autónoma e a inteligência incorporada (robótica). Prevê-se que a oferta de memória de ponta continue aquém da procura até 2030.
4. Aceleração da evolução da arquitetura dos chips: os aumentos de preços na memória e na produção por contrato elevam os custos de construção dos centros de dados, pressionando os clientes a jusante (Nvidia e AMD) a acelerar a transição para memória flash de alta largura de banda (HBF) e encapsulamento avançado.
📈 III. Previsão da evolução das ações
> Curto prazo (final de 2026): forte subida com um gap técnico, ultrapassando uma resistência importante. O preço-alvo para os ADR nos EUA situa-se entre $165 e $185 (as ações cotadas na Coreia do Sul ultrapassam a fasquia de 1,5 milhões de wons sul-coreanos). O plano de dividendos de 100 biliões de wons sul-coreanos oferece uma forte proteção contra quedas.
> Médio prazo (2027): os contratos de longo prazo que asseguram a capacidade de produção quebram a lógica cíclica tradicional. O mercado de capitais atribui um prémio de avaliação de «empresa tecnológica de crescimento com elevadas barreiras à entrada»; os principais preços-alvo a 1 ano implicam potencial de recuperação da avaliação de 20%–30%.
*Riscos de queda: importa estar atento a eventuais reduções temporárias das compras por parte dos gigantes da cloud, devido à pressão sobre o retorno do investimento (ROI), bem como à recuperação da capacidade de produção da Samsung/Micron e às flutuações cambiais.
$SKHY