Resultados do 3º trimestre do Google: a nuvem dobrou de tamanho — por que Wall Street ainda lhe deu um golpe tão duro?
No dia 28 de outubro, o mercado acionário dos EUA foi palco de um contraste dramático. Microsoft e Google divulgaram seus resultados no mesmo dia: uma subiu, a outra caiu.
O mais intrigante é que quem caiu foi o Google: a receita de seu negócio de nuvem disparou 103% em relação ao ano anterior — mais que dobrou. Já a Microsoft, cujas ações subiram, teve um crescimento na nuvem que, na verdade, ficou abaixo do do Google.
Em teoria, os mercados de capitais da era da IA deveriam comemorar um crescimento dessa magnitude. Mas a reação de Wall Street foi justamente o oposto: as ações do Google chegaram a despencar quase 10% após o fechamento, eliminando cerca de US$ 280 bilhões de seu valor de mercado em uma noite. O preço dos papéis caiu de mais de US$ 350 para perto de US$ 325.
Para entender de onde vem esse golpe pesado, é preciso primeiro enxergar claramente uma mudança estrutural que está acontecendo: o padrão de avaliação do mercado para as gigantes de IA já passou, discretamente, de "quem cresce mais rápido" para "quem cresce mais rápido e ainda consegue não se queimar por completo". Desta vez, o Google acabou exatamente na fissura desse novo padrão.
Um relatório "que parece muito bonito"
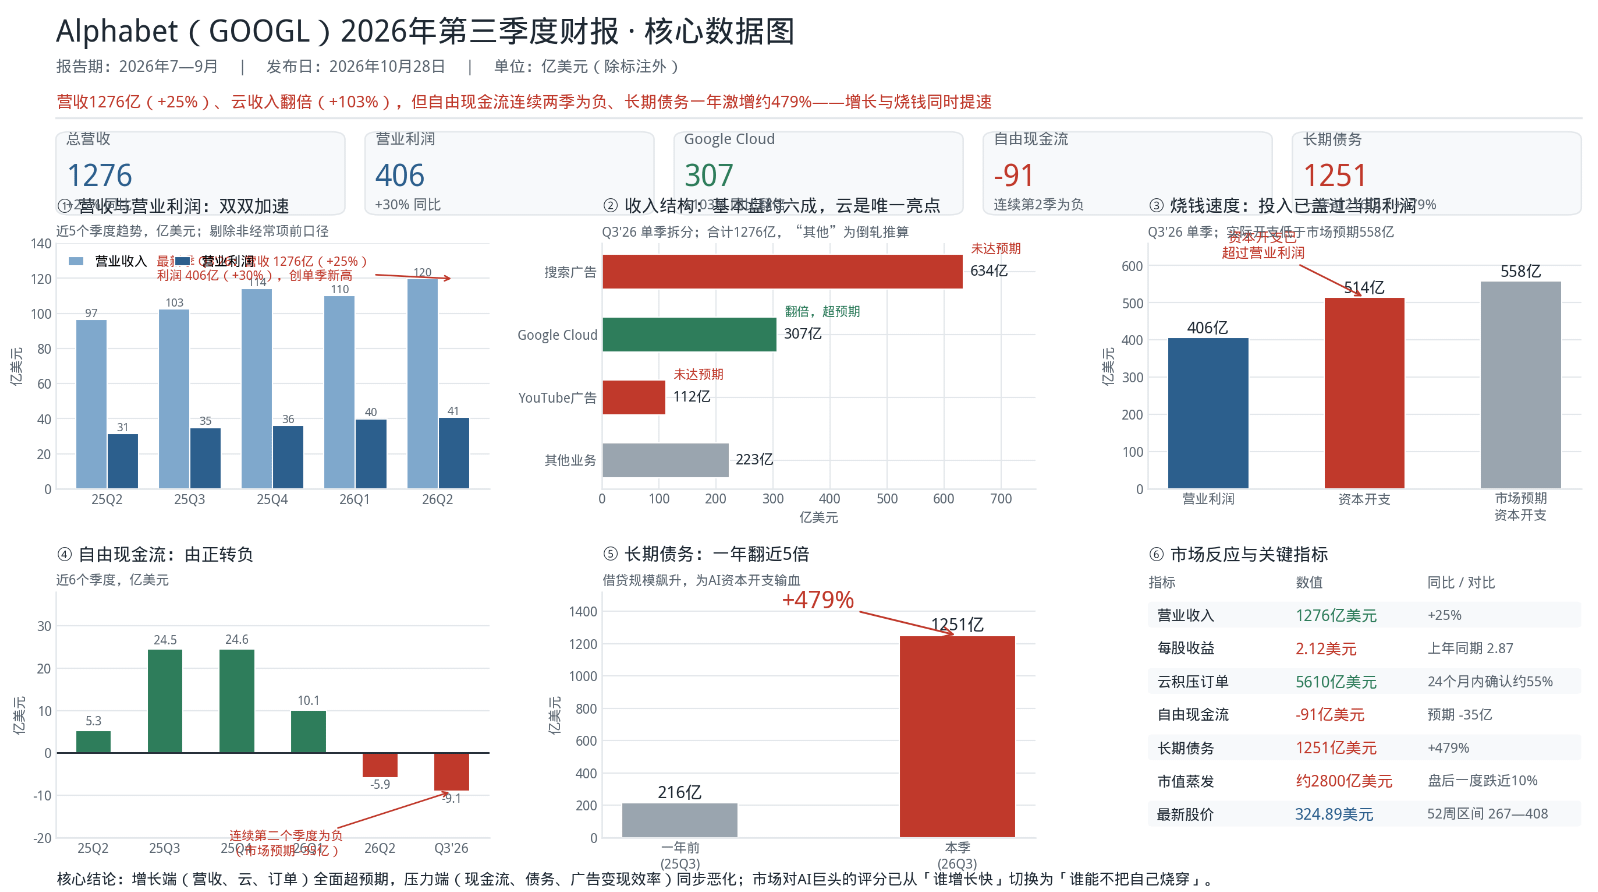
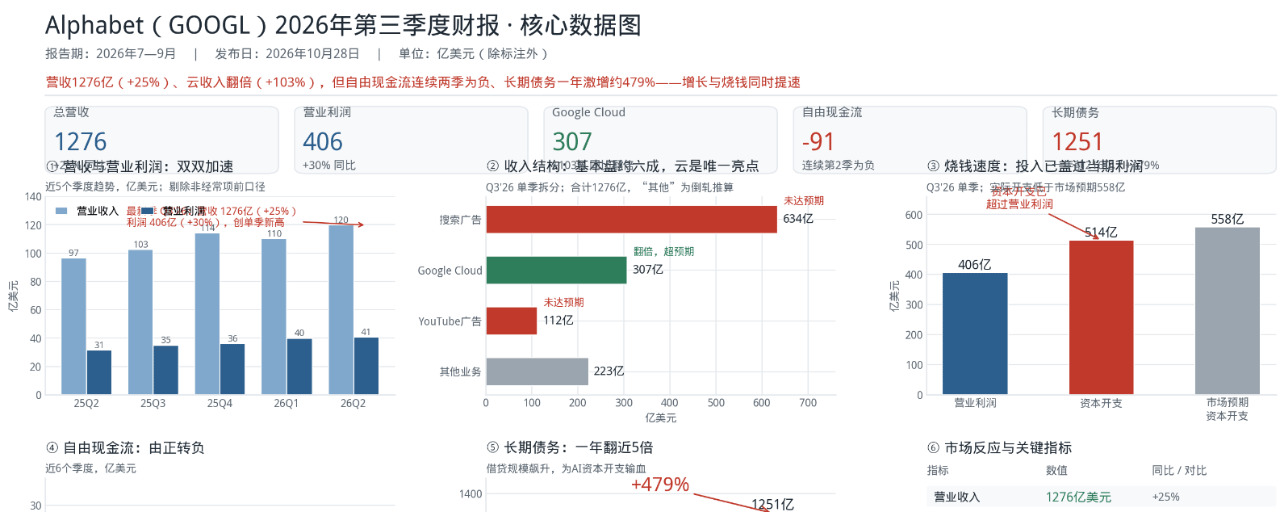
Se olharmos apenas as linhas de cima, este relatório é quase impecável. A receita total foi de 127,6 bilhões de dólares, alta de 25% em relação ao ano anterior; o lucro operacional foi de 40,6 bilhões de dólares, alta de 30% — o crescimento do lucro inclusive superou o da receita, indicando que a eficiência operacional não só não piorou, como ainda melhorou.
A receita trimestral do Google Cloud foi de 30,7 bilhões de dólares, dobrando em relação ao ano anterior; mais impressionante ainda, a carteira de pedidos acumulada chegou a 561 bilhões de dólares, e a administração prevê reconhecer um pouco mais de 55% dessa receita nos próximos 24 meses.
Os usuários do app Gemini ultrapassaram 1 bilhão. No lado do hardware, a TPU está se estendendo do cloud próprio do Google até os data centers dos clientes, e Pichai previu claramente que a receita com vendas do sistema TPU terá uma expansão significativa em 2027.
Tomando qualquer item isoladamente, seria uma notícia positiva capaz de fazer a ação disparar. É por isso que muita gente ficou confusa de imediato: com números tão fortes, por que a reação foi uma queda brutal?
A fissura apareceu justamente no lugar mais lucrativo
A resposta está escondida em uma declaração da administração fácil de ser ignorada. O próprio Google admitiu: o volume de consultas no AI Mode atingiu o pico de crescimento dos últimos cinco anos, mas a monetização dessas novas consultas ainda é muito baixa. Os usuários de fato começaram a interagir com a busca do Google de uma forma totalmente nova; o problema é que as consultas subiram, mas o dinheiro não acompanhou.
Esta é a primeira vez que o Google expõe de forma tão clara um fato embaraçoso: a IA está diluindo sua máquina de imprimir dinheiro mais lucrativa. Em números, a publicidade na busca somou 63,4 bilhões de dólares e a publicidade no YouTube, 11,2 bilhões de dólares; ambas ficaram abaixo das expectativas do mercado. Somadas, essas duas áreas chegam a 74,6 bilhões de dólares, quase 60% da receita total, e são a verdadeira vaca leiteira e o poço de lucro de todo o grupo. A base não quebrou, mas a eficiência de monetização da base pela primeira vez não acompanhou — é essa a fissura que o mercado realmente teme.
O que realmente deixou o mercado em alerta foi a forma como o dinheiro está sendo queimado
Se a desaceleração da publicidade foi apenas "perder um ponto", então o fluxo de caixa é o próprio alarme. No terceiro trimestre, o capex foi de 51,4 bilhões de dólares, claramente acima do lucro operacional de 40,6 bilhões de dólares no período. O fluxo de caixa livre ficou negativo em 9,1 bilhões de dólares, e foi o segundo trimestre consecutivo no vermelho, bem pior do que a expectativa do mercado de -3,5 bilhões de dólares.
O que mais evidencia o problema é a dívida. Os empréstimos de longo prazo saltaram de 21,6 bilhões de dólares para 125,1 bilhões de dólares em um ano, um aumento de cerca de 479%. Os contratos de capacidade computacional em IA assinados com clientes corporativos têm receita reconhecida ao longo do tempo; mas as contas de data center, chips e energia precisam ser pagas agora. Assim, surgiu no relatório aquela imagem de dissociação muito característica desta era — a nuvem sobe, o caixa aperta.
Fazendo a conta de trás para frente a partir da orientação anual de capex de 195 bilhões a 205 bilhões de dólares, cerca de 132 bilhões já foram investidos nos três primeiros trimestres, o que significa que ainda serão necessários mais 60 a 70 bilhões no quarto trimestre. A velocidade de queima de caixa continua aumentando.
No mesmo trimestre de resultados, dois destinos
Colocar Microsoft e Google lado a lado deixa a lógica de "recompensa e punição" totalmente clara. O mercado avalia três coisas: expectativas, base principal e velocidade de queima de caixa.
O Azure da Microsoft não apenas superou sua própria orientação, como também superou as expectativas dos analistas — foi uma entrega acima do esperado; o Google Cloud, embora tenha dobrado, teve falhas tanto na publicidade da busca quanto na do YouTube, e a base principal já perdeu um ponto. No lado do fluxo de caixa, o caixa operacional da Microsoft mostra uma cobertura bem mais saudável; o Google, por sua vez, teve FCL negativo por dois trimestres seguidos, e a dívida quase quintuplicou em um ano. Duas das três coisas falharam, e nem a duplicação da nuvem conseguiu salvar.
Em outras palavras, as regras agora mudaram: o alto crescimento da nuvem é apenas o ingresso de entrada; é preciso "superar as expectativas + não drenar o fluxo de caixa" para ganhar prêmio. Os dividendos da narrativa de IA estão chegando ao fim, e o mercado começou a fazer as contas de verdade.
Em que o Google está apostando
Na teleconferência, a administração definiu 2027 como o "ano dourado da produtividade impulsionada por IA" e, ao mesmo tempo, afirmou sem rodeios que o capex naquele ano também aumentará significativamente. Na prática, isso é uma declaração de posição: o Google sabe muito bem o que está fazendo — está usando a expansão do balanço para comprar tempo, apostando que a monetização da IA em 2027 realmente se concretize, e que a venda externa de TPU recupere o dinheiro investido hoje.
Essa aposta não é sem chance de vitória. Os 561 bilhões de dólares em pedidos em carteira, a TPU avançando para os data centers dos clientes e a demanda por computação e armazenamento gerada pelo ecossistema Gemini são, todos, caminhos reais de monetização. Mas o risco também é claro: as odds do jogo dependem do resultado da corrida entre duas coisas — a eficiência de monetização do AI Mode será capaz de acompanhar o ritmo de expansão do capex?
O que observar a seguir
A base principal do Google não vai desmoronar no curto prazo; ele continua sendo uma das máquinas de distribuição de conteúdo e monetização publicitária mais fortes do mundo, e isso não mudou.
O que realmente precisa ser monitorado são três linhas: se o crescimento da publicidade na busca conseguirá se estabilizar no próximo trimestre — se continuar falhando, isso significa que a diluição da IA sobre a monetização é tendência e não algo temporário, e a base principal realmente vai se enfraquecer; quando o fluxo de caixa livre voltará ao positivo, e qual será a orientação específica de capex para 2027 — a capacidade de manter a dívida sob controle é a linha entre vida e morte dessa aposta; e o ritmo real de expansão das vendas externas de TPU — esse é o caminho mais crucial para transformar "investimento" em "recebimento".
Manter a base básica e conseguir mantê-la não conseguir mantê-la nunca foram a mesma questão. O que o Google está conseguindo sustentar agora é um modelo de negócios que está sendo reescrito pela própria IA; e se ele conseguirá continuar sustentando isso, a resposta não está nos números de receita de hoje, mas na corrida entre fluxo de caixa e eficiência de monetização dos próximos quatro trimestres.#谷歌财报能否守住基本盘 #微软财报能否兑现ai红利