
#cangoogledefinditscore 🌍#PositiveMindsGlobalResults | Positividade sem fronteiras
Binance Square | 29 de outubro de 2026
INVISTA, APRENDA, CRESÇA, JUNTOS
Queda das ações da Alphabet: boom da IA enfrenta um choque de US$ 9 bilhões no fluxo de caixa
O Google pode transformar a demanda recorde por IA em lucros sustentáveis?
A Alphabet Inc. (NASDAQ: GOOG, GOOGL) deu um forte alerta a Wall Street: mesmo um crescimento de 25% na receita pode não ser suficiente quando os lucros decepcionam e os investimentos em inteligência artificial consomem bilhões em caixa.
Após a divulgação dos resultados do terceiro trimestre de 2026, em 28 de outubro, as ações da Alphabet despencaram mais de 10% nas negociações após o fechamento do mercado. A receita chegou a US$ 127,6 bilhões, alta de 25% em relação ao ano anterior, mas os lucros decepcionaram e o fluxo de caixa livre ficou fortemente negativo.
Os números por trás da onda de vendas
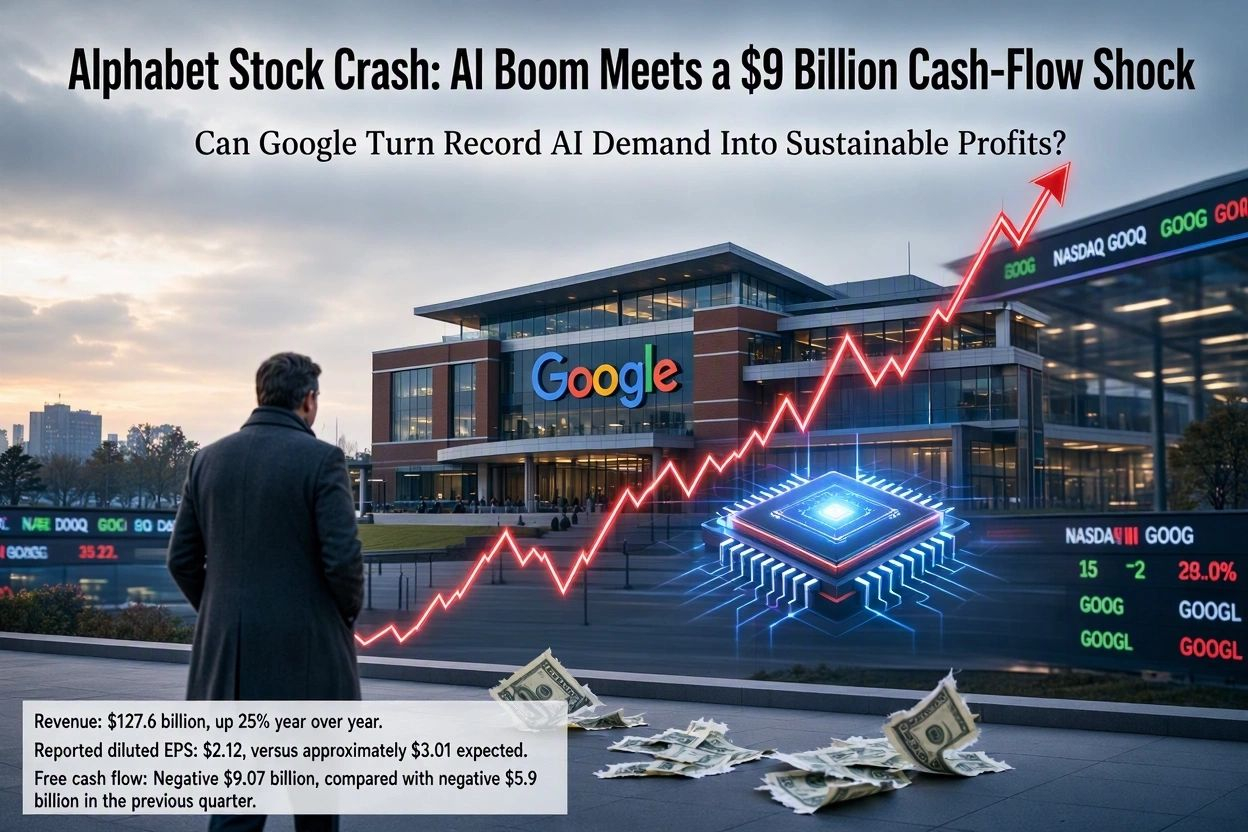
Receita: US$ 127,6 bilhões, alta de 25% em relação ao ano anterior.
Lucro por ação diluído divulgado: US$ 2,12, ante aproximadamente US$ 3,01 esperados.
Fluxo de caixa livre: negativo em US$ 9,07 bilhões, ante resultado negativo de US$ 5,9 bilhões no trimestre anterior.
Receita do Google Cloud: US$ 30,7 bilhões, alta de 103%.
Receita da Pesquisa e de outras formas de publicidade: aproximadamente US$ 63,3 bilhões, alta de 12%.
Receita de publicidade do YouTube: aproximadamente US$ 11,2 bilhões, alta de 9%.
A mensagem é clara: a expansão da IA da Alphabet está gerando uma demanda substancial, mas os investidores questionam quanto capital a empresa precisa gastar até que os retornos justifiquem o investimento.
1. O dilema do investimento em IA
A Alphabet está investindo agressivamente em centros de dados, infraestrutura de computação, modelos de IA e capacidade de nuvem.
Esses investimentos podem fortalecer sua posição competitiva diante da Microsoft, da Amazon e de outros líderes em IA. No entanto, o impacto financeiro imediato é significativo.
Um fluxo de caixa livre negativo significa que as despesas de capital e outras necessidades de caixa relacionadas a investimentos superam o caixa gerado após as despesas operacionais. Isso não significa automaticamente que a empresa esteja em dificuldades financeiras, mas trimestres negativos consecutivos merecem atenção.
A administração também indicou que as despesas de capital aumentarão significativamente em 2027, mantendo a pressão sobre os investidores para que avaliem o retorno futuro desses investimentos.
2. Por que o resultado abaixo do esperado importa
O lucro por ação diluído divulgado pela Alphabet, de US$ 2,12, ficou bem abaixo das expectativas. Uma perda de aproximadamente US$ 8,7 bilhões em investimentos em participações acionárias afetou significativamente os lucros.
Essa perda com investimentos é importante porque não deve ser confundida com uma perda operacional direta dos principais negócios de Pesquisa ou de nuvem do Google.
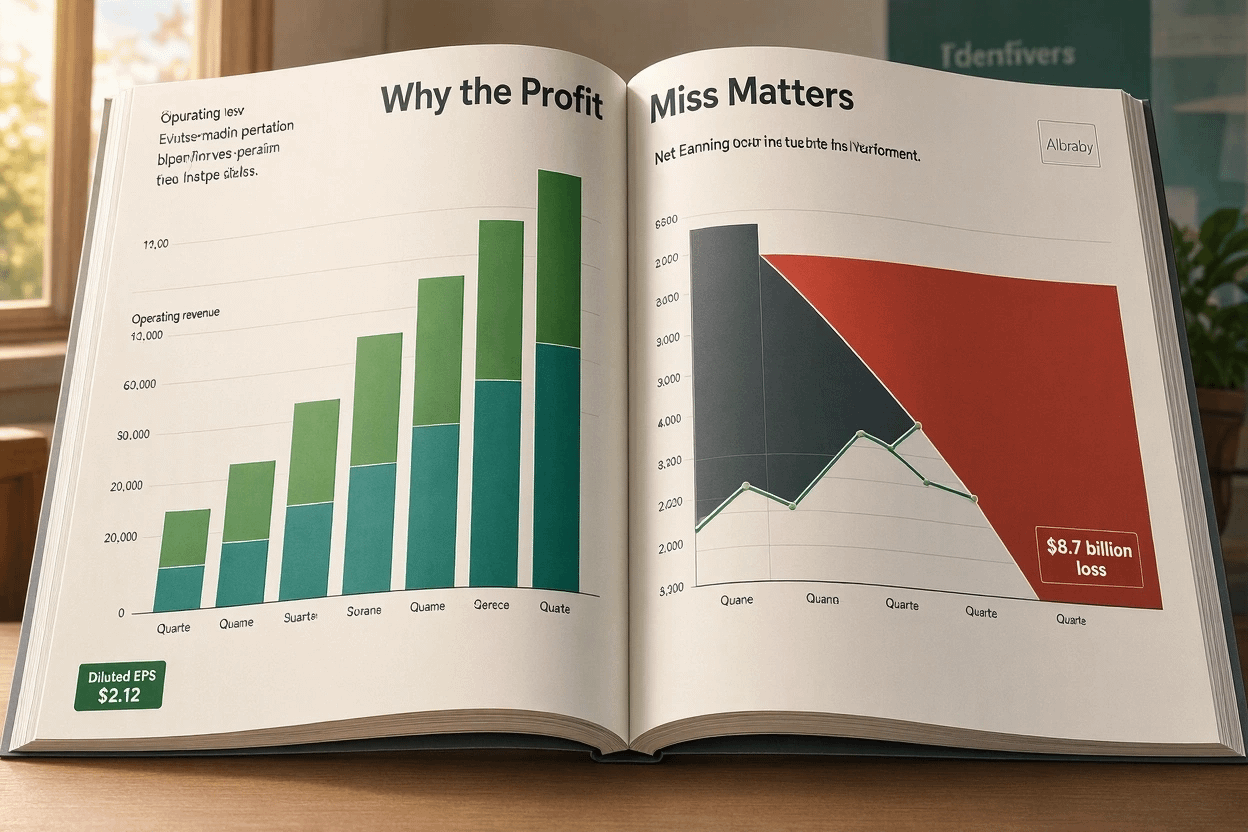
Ainda assim, o resultado destaca uma distinção crucial: um forte desempenho operacional não garante lucros líquidos igualmente fortes quando as avaliações dos investimentos e outros itens não operacionais evoluem desfavoravelmente para a empresa.
3. Google Cloud: a oportunidade oculta
A parte mais forte do relatório foi o Google Cloud, cuja receita mais que dobrou, chegando a aproximadamente US$ 30,7 bilhões.
O crescimento foi impulsionado pela demanda empresarial por infraestrutura de IA, serviços de computação em nuvem, soluções de IA e pelos próprios sistemas de unidades de processamento tensorial do Google.
O lucro operacional do Cloud também aumentou, demonstrando que essa expansão está gerando mais do que apenas receita.
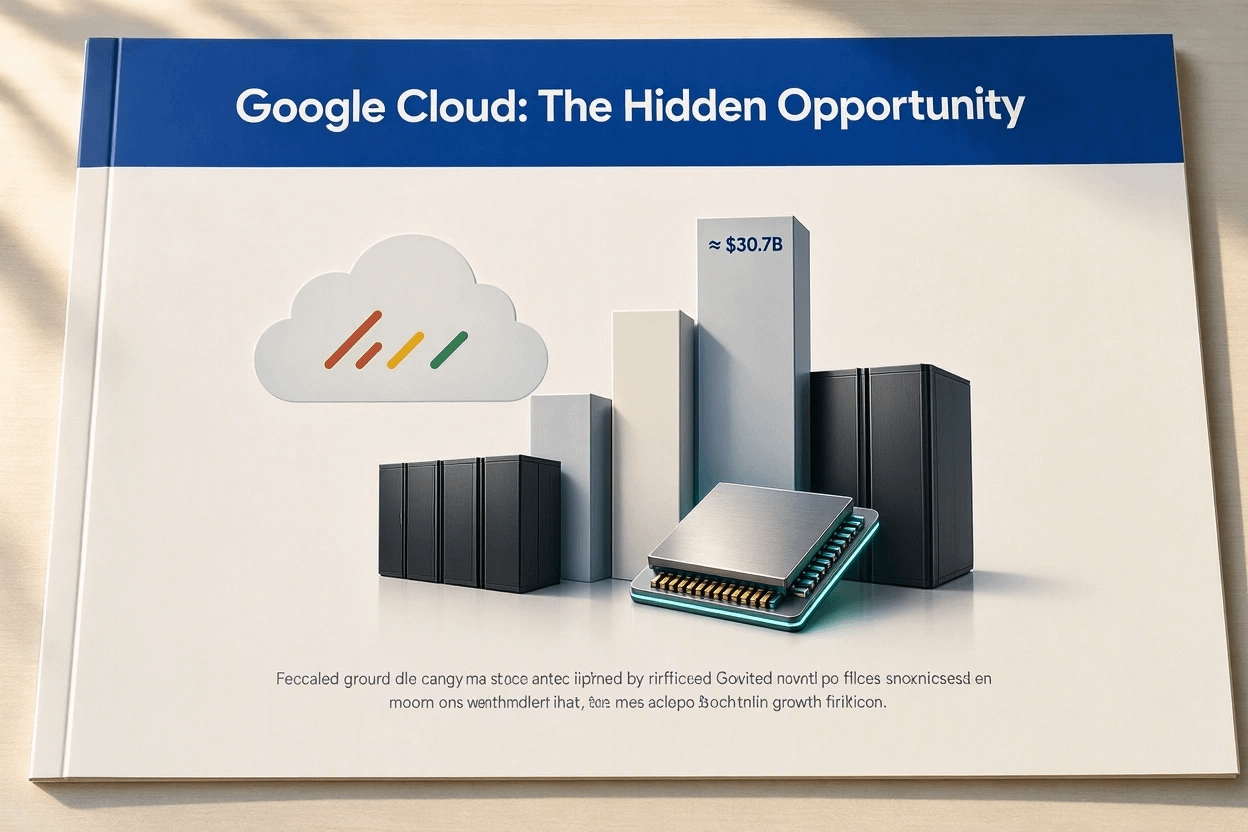
A oportunidade é substancial: se a demanda por IA continuar e a Alphabet transformar os investimentos em infraestrutura em serviços de nuvem recorrentes e lucrativos, os gastos atuais poderão sustentar o crescimento dos lucros no futuro.
O risco é igualmente importante. Construir capacidade antes que a demanda se concretize pode pressionar o fluxo de caixa e as margens, especialmente se a demanda dos clientes ou a monetização da IA ficarem aquém do esperado.
4. O negócio de publicidade do Google está perdendo força?
A publicidade na Pesquisa aumentou 12%, enquanto a publicidade no YouTube cresceu 9%. Ambos os negócios continuaram crescendo, mas os investidores se preocuparam com o fato de o desempenho da publicidade não ter correspondido às expectativas.
A questão mais importante é saber se a pesquisa com IA fortalecerá o modelo de negócios do Google ou mudará gradualmente a forma como os usuários descobrem informações e interagem com anúncios.
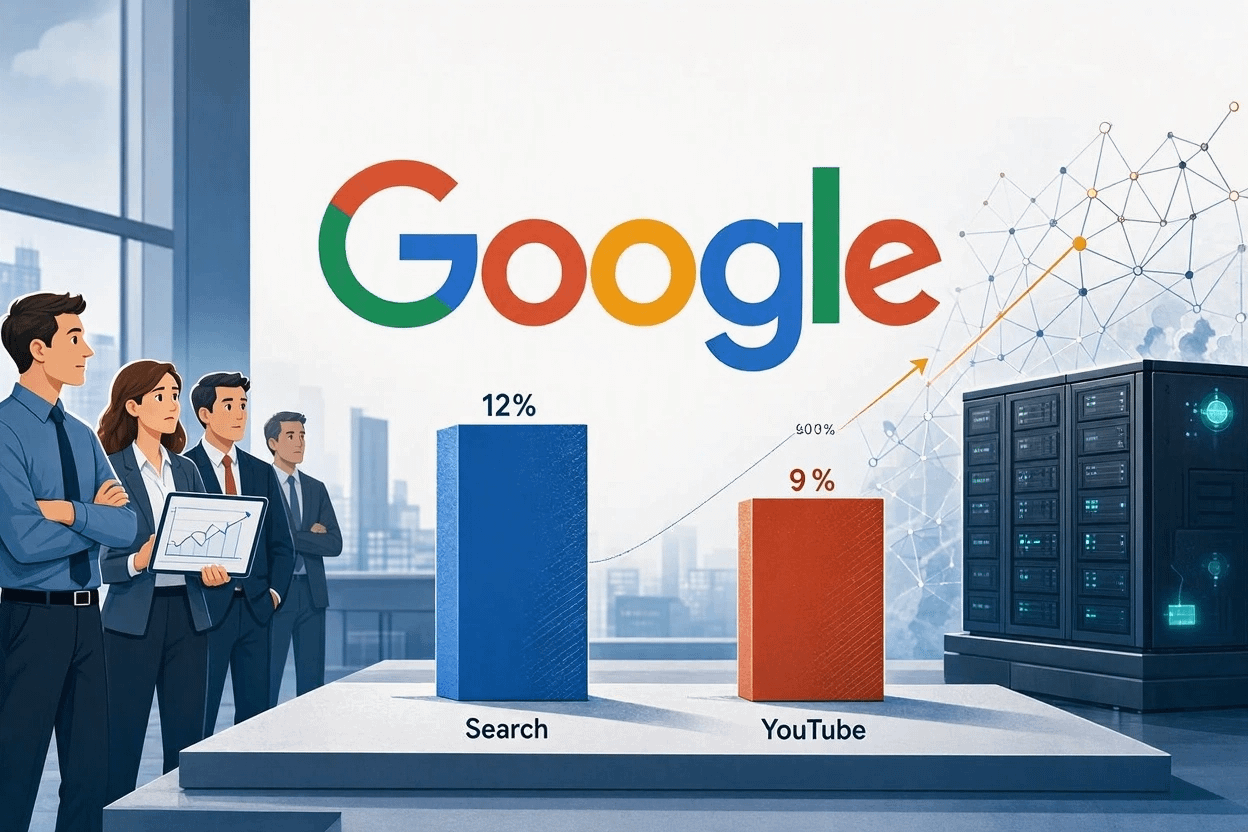
A IA pode criar novas oportunidades comerciais, melhorar a relevância das pesquisas e viabilizar novos formatos de publicidade. No entanto, também pode elevar os custos de computação ou mudar a economia da pesquisa tradicional.
Por enquanto, os números indicam crescimento contínuo, não o colapso do negócio de publicidade do Google. O desafio é manter esse crescimento enquanto se financia uma transição tecnológica dispendiosa.
Cenários otimista e pessimista
O cenário otimista
O Google Cloud continua se expandindo graças à demanda empresarial por IA.
Os produtos de IA geram receitas sustentáveis e aumentam a produtividade.
A publicidade na Pesquisa continua resiliente apesar das mudanças no comportamento dos usuários.
Os investimentos em infraestrutura acabam gerando um fluxo de caixa livre maior.
Se essas condições se concretizarem, a recente onda de vendas poderá criar uma oportunidade de longo prazo para investidores que acreditam na capacidade da Alphabet de monetizar a IA.
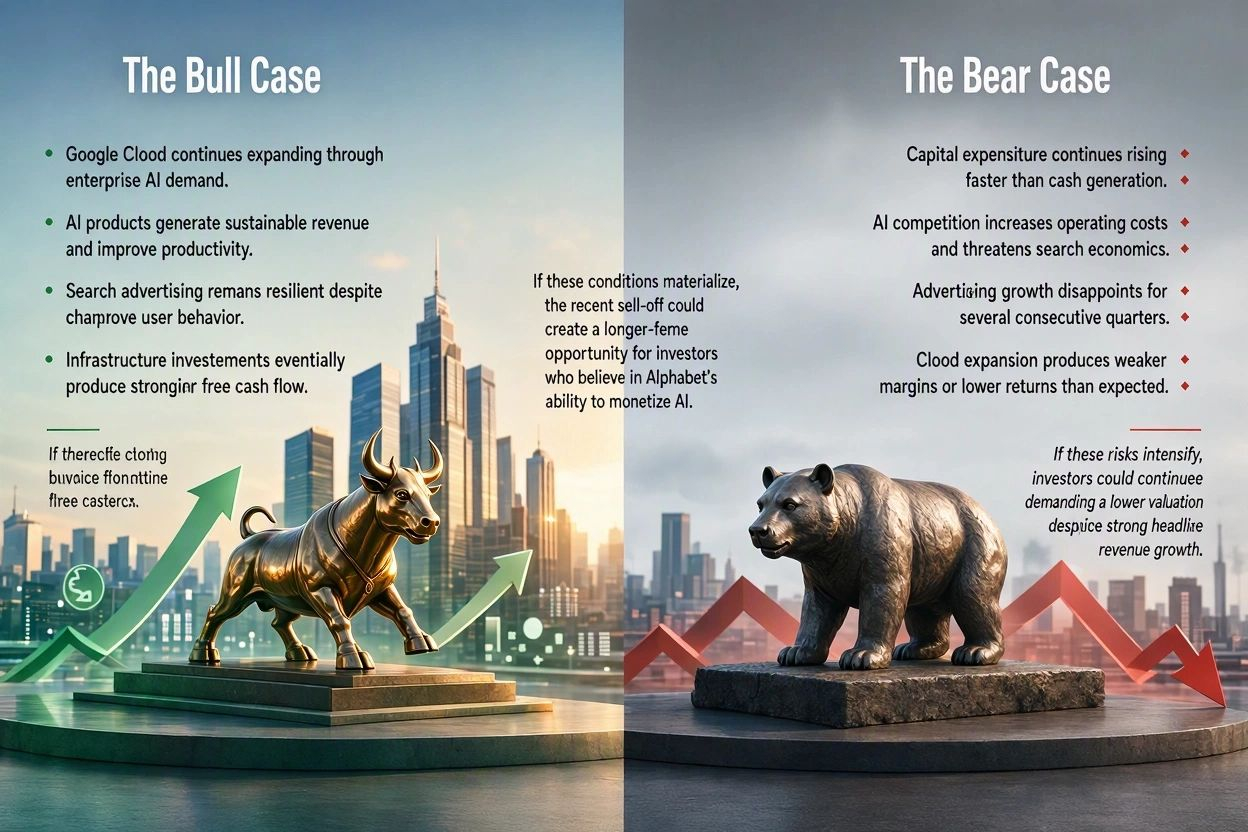
O cenário pessimista
As despesas de capital continuam aumentando mais rapidamente do que a geração de caixa.
A concorrência em IA eleva os custos operacionais e ameaça a economia da Pesquisa.
O crescimento da publicidade fica aquém das expectativas por vários trimestres consecutivos.
A expansão do Cloud gera margens mais fracas ou retornos menores do que o esperado.
Se esses riscos se intensificarem, os investidores poderão continuar exigindo uma avaliação mais baixa, apesar do forte crescimento da receita divulgado.
O que os investidores devem acompanhar a seguir
Os indicadores mais importantes são o fluxo de caixa livre, as projeções de despesas de capital, a lucratividade do Google Cloud, o crescimento da publicidade na Pesquisa e as evidências de que os produtos de IA estão gerando retorno sobre o investimento.
Um único relatório de resultados não basta para determinar se a Alphabet chegou a um ponto de inflexão de longo prazo. Os resultados futuros mostrarão se os gastos atuais criam vantagens competitivas duradouras ou se tornam um fardo financeiro prolongado.
Conclusão
O relatório do terceiro trimestre da Alphabet não é simplesmente a história de uma gigante da tecnologia que não atingiu as expectativas de resultados. É um teste à economia da revolução da IA.
O Google Cloud demonstra a dimensão da oportunidade, enquanto o fluxo de caixa livre negativo e um déficit substancial nos lucros revelam o custo de persegui-la.
A questão fundamental para 2027 é simples: a Alphabet conseguirá transformar a extraordinária demanda por IA em geração sustentável de caixa sem enfraquecer seu negócio de publicidade?
Essa resposta pode ser mais importante para os investidores de longo prazo do que o crescimento da receita, por si só.
Aviso: Este artigo tem fins exclusivamente educativos e informativos. Não constitui aconselhamento financeiro nem de investimento. Os resultados do mercado são incertos, e os investidores devem fazer suas próprias pesquisas antes de tomar decisões financeiras.
#Alphabet #Google #InteligenciaArtificial #GoogleCloud #AçõesDeTecnologia #MercadoDeAções #InvestimentoEmIA #BoomDaIA #ChoqueNoFluxoDeCaixa #ResultadosDaAlphabet #BigTech #InfraestruturaDeIA #PositiveMindsGlobalResults #BinanceSquare