

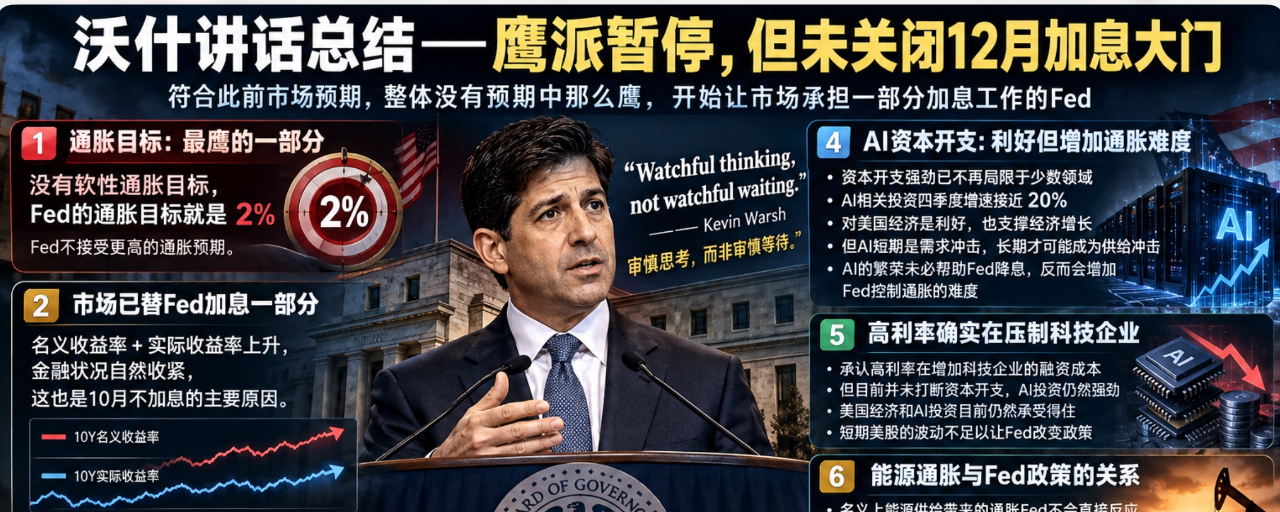

Resumo do discurso de Warsh — pausa hawkish em outubro + meta de inflação hawkish + sem descartar, mas mantendo em aberto, a opção de subir os juros em dezembro; no geral, correspondeu às expectativas do mercado!
O mercado esperava uma subida hawkish dos juros em outubro. O discurso de Warsh desta noite correspondeu, em linhas gerais, às expectativas; depois de ouvi-lo, pareceu até menos hawkish do que se esperava.
1. Sobre a inflação, esta foi a parte mais hawkish do discurso de Warsh: ele enfatizou que não existe uma meta de inflação flexível; a meta de inflação da Fed é 2%, e a Fed não aceita expectativas de inflação mais elevadas. #FOMC会议
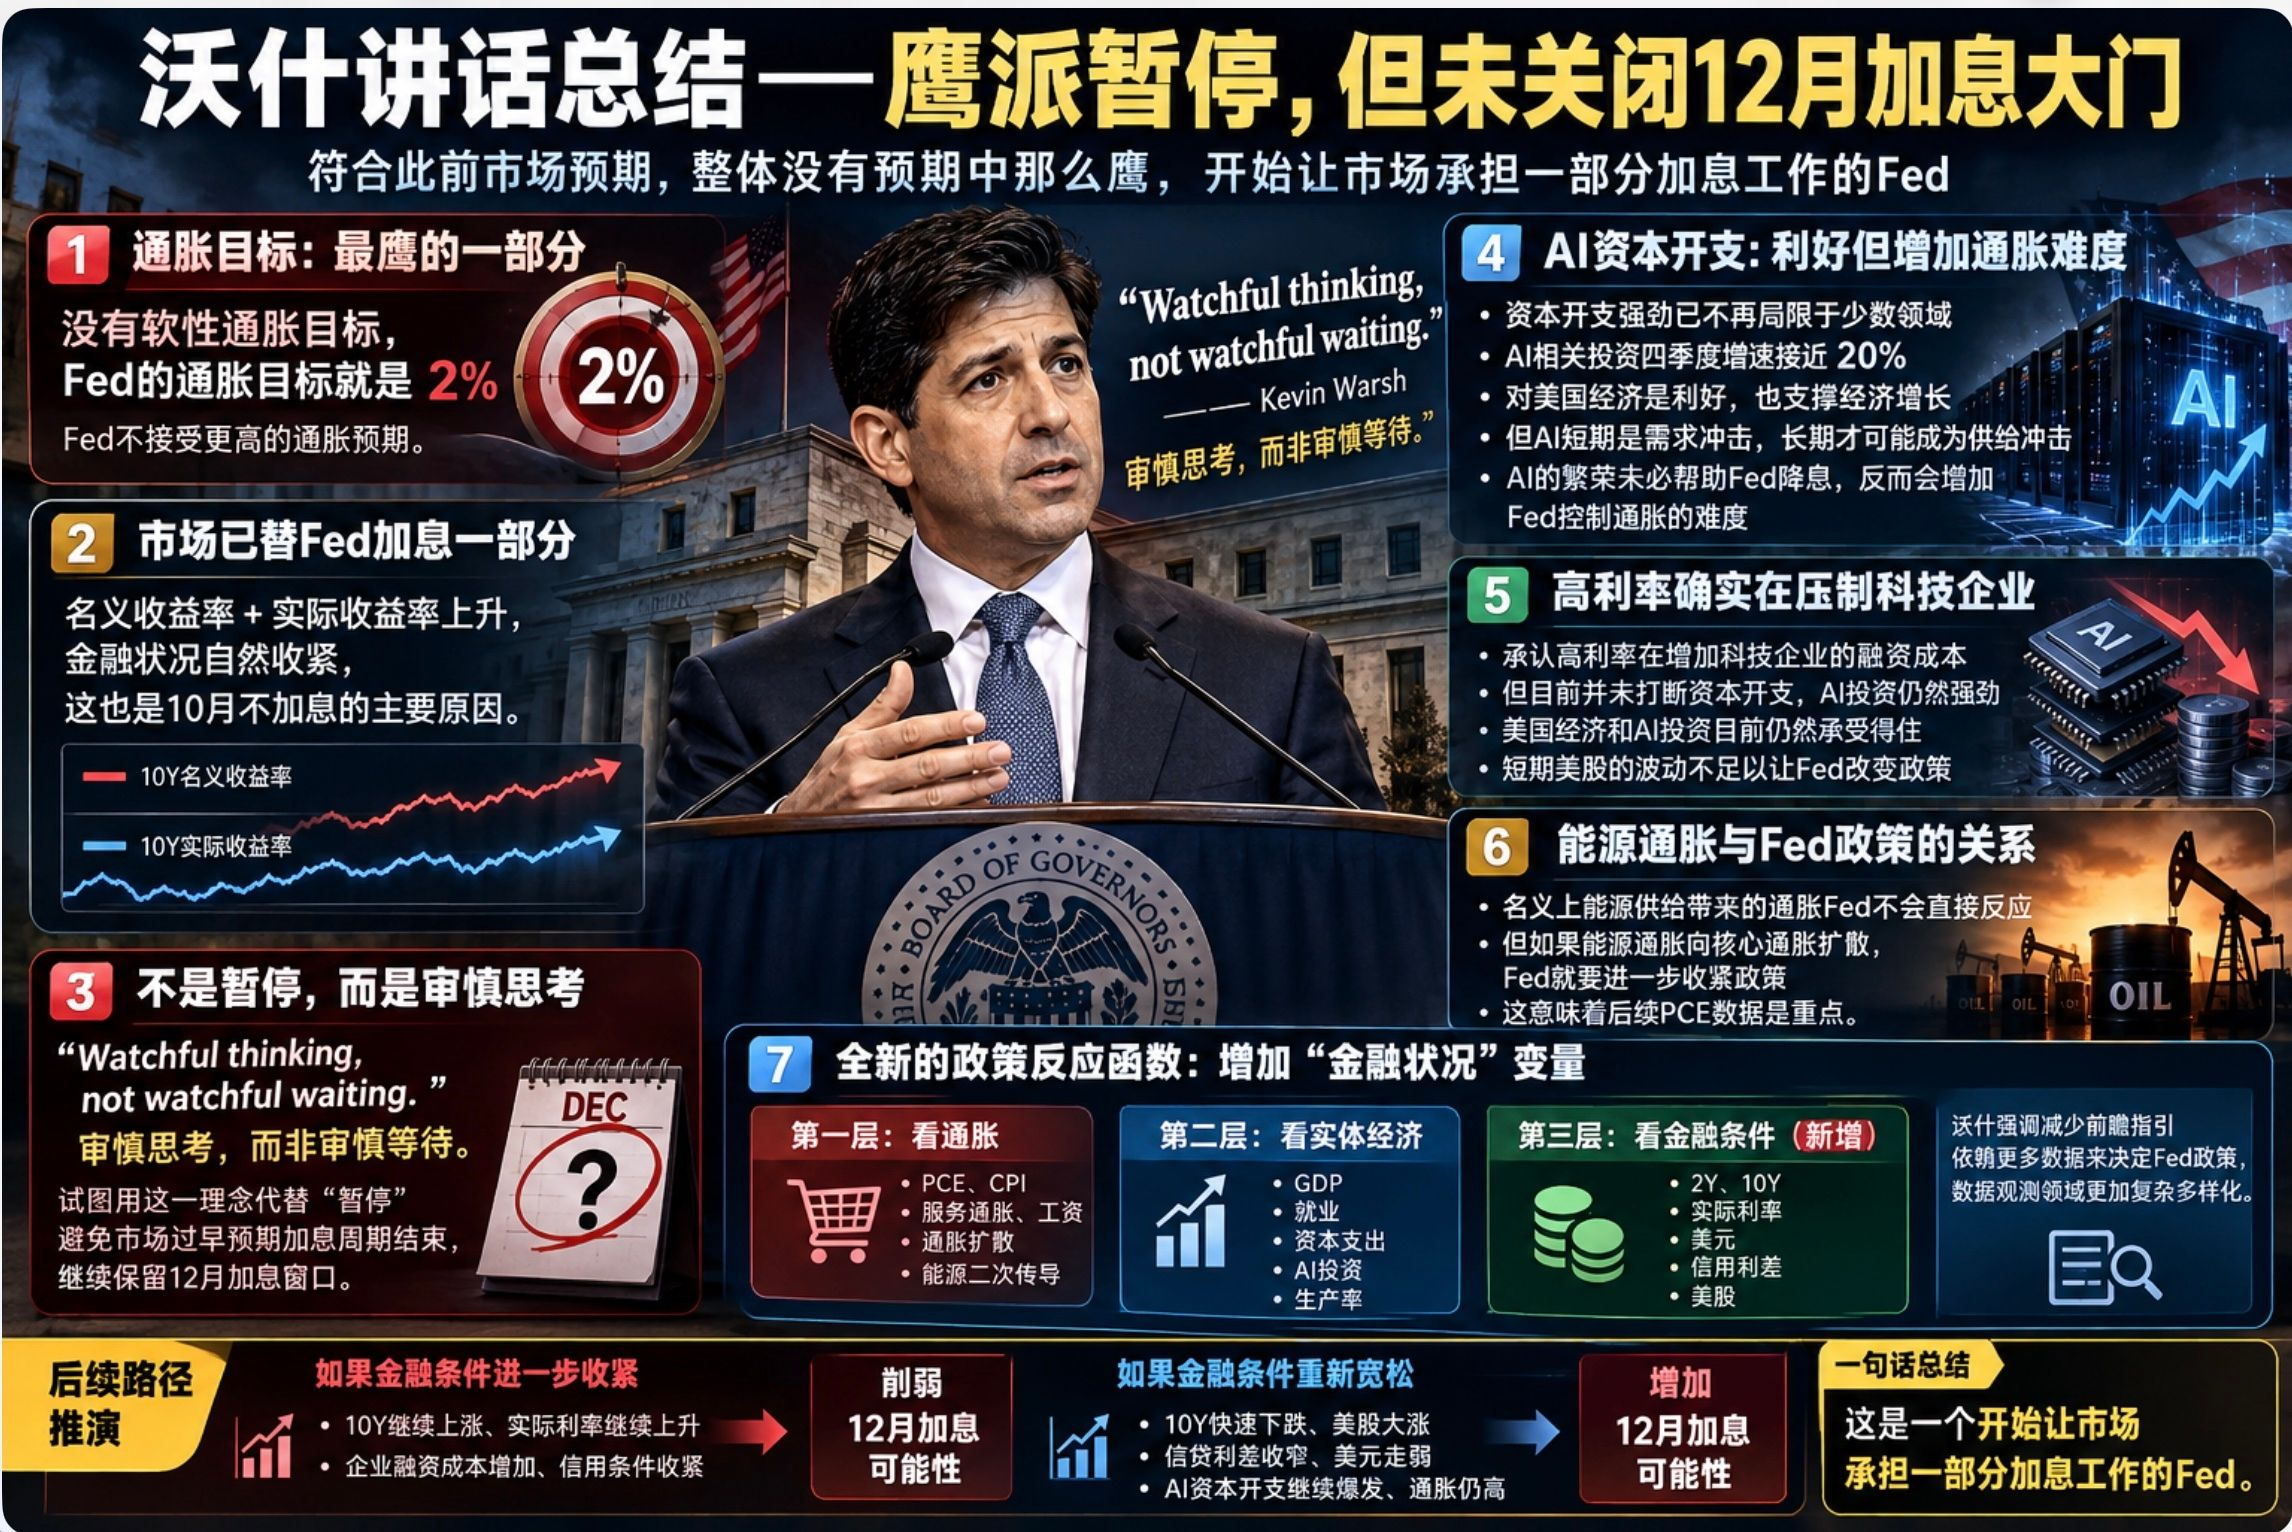
2. A alta dos rendimentos nominais e reais e o aperto financeiro natural do mercado substituem temporariamente a necessidade de a Fed subir os juros, o que também serve de justificativa para não subir os juros em outubro.
3, “Pensamento atento, não espera vigilante” — estas são as palavras de Warsh. Ele tenta usar essa ideia para substituir a pausa na alta dos juros em outubro, com o objetivo de evitar que o mercado espere que o ciclo de altas tenha terminado e de manter aberta a possibilidade de uma alta em dezembro.
4, Warsh enfatiza sua preocupação com os gastos de capital em IA. Na sua avaliação, a força desses gastos já não se limita a alguns poucos setores, o que é positivo para a economia dos Estados Unidos e também para o crescimento econômico. No curto prazo, a IA é um choque de demanda; só no longo prazo poderá se tornar um choque de oferta. Na visão de Warsh, o boom da IA talvez não ajude o Fed a cortar os juros; pelo contrário, pode tornar mais difícil controlar a inflação.
5, Warsh reconhece que os juros elevados estão pressionando as empresas de tecnologia, mas não interromperam os gastos de capital atuais. Ele conhece o custo dos juros elevados, mas, por enquanto, a economia dos Estados Unidos e os investimentos em IA ainda conseguem suportá-los. Portanto, a volatilidade das ações americanas no curto prazo não é suficiente para levar o Fed a mudar de política.
6, Ele esclareceu a relação entre a inflação de energia e a política do Fed. Em princípio, o Fed não vai agir contra a inflação causada pela oferta de energia, mas, se a inflação de energia se disseminar para a inflação subjacente, o Fed terá de apertar ainda mais a política. Isso significa que os próximos dados do PCE serão fundamentais.
7, O discurso de Warsh desta noite redefiniu a “função de reação da política monetária” do Fed. Antes, observávamos o PCE + PIB + emprego + preço do petróleo; agora, precisamos acrescentar uma nova variável — as condições financeiras.
Primeiro nível: observar a inflação — PCE, CPI, inflação de serviços, salários, disseminação da inflação e efeitos indiretos da energia.
Segundo nível: observar a economia real — PIB, emprego, gastos de capital, investimentos em IA e produtividade.
Terceiro nível: observar as condições financeiras — os títulos de 2 e 10 anos, as taxas de juros reais, o dólar, os spreads de crédito e as ações americanas.
Warsh sempre enfatizou a redução das orientações futuras e o uso de mais dados para decidir a política do Fed. Ele também tornou a observação dos dados mais complexa e diversificada.
Seguindo essa lógica, se nas próximas semanas os rendimentos dos títulos de 10 anos subirem + as taxas de juros reais continuarem subindo + os custos de financiamento das empresas continuarem aumentando + as condições financeiras ficarem ainda mais restritivas, isso, na verdade, reduzirá a possibilidade de uma alta dos juros pelo Fed em dezembro. Por outro lado, se os rendimentos dos títulos de 10 anos caírem rapidamente + as ações americanas subirem fortemente + os spreads de crédito se estreitarem + o dólar enfraquecer, levando a uma flexibilização significativa das condições financeiras, enquanto os gastos de capital em IA continuarem disparando e a inflação permanecer elevada, a possibilidade de uma alta dos juros em dezembro aumentará bastante.
Resumo:
O discurso de Warsh desta noite reforça ainda mais minha hipótese anterior: Warsh está conduzindo as taxas de juros dos Estados Unidos a uma fase de flexibilização limitada. Em comparação com as expectativas anteriores, o discurso desta noite não foi mais agressivo, mas também não descartou a possibilidade de uma alta dos juros em dezembro. Em uma frase: Warsh tentou deixar claro ao mercado que este é um Fed que começa a fazer com que o mercado assuma parte do trabalho de elevar os juros.