


Gosto de muitas das coisas que a Hedera está tentando construir.
A rede é rápida, os custos das transações são ínfimos, grandes empresas participam de sua governança e a Hedera continua mirando áreas como tokenização, pagamentos e infraestrutura empresarial.
Mas nenhum desses pontos responde automaticamente à pergunta que me interessa como investidor:
Por que preciso ter HBAR?
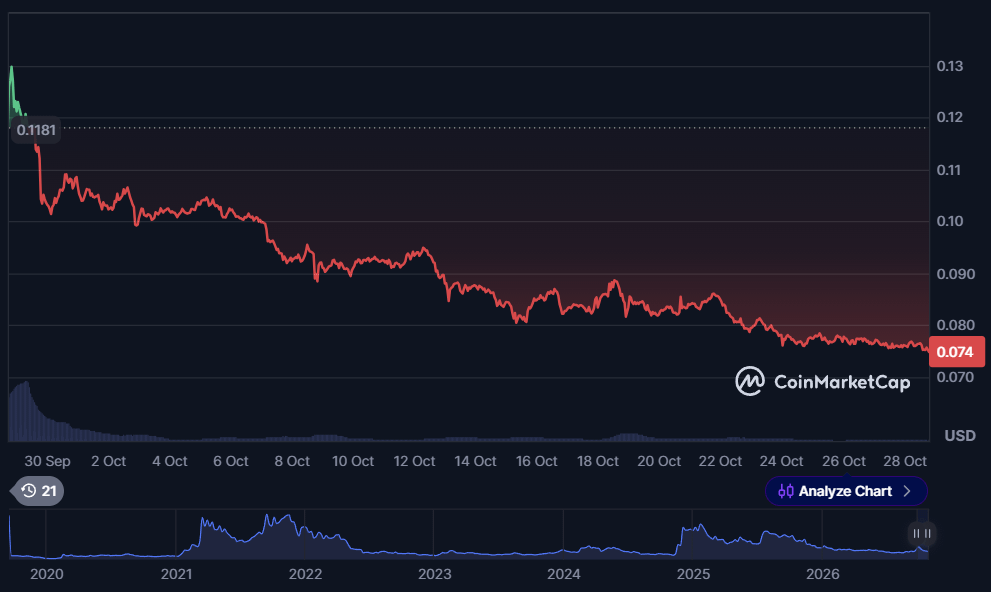
Essa distinção se tornou mais importante à medida que o preço do HBAR continua enfrentando dificuldades. Hoje, o token está sendo negociado em torno de US$ 0,076, após perder cerca de 8% na última semana, enquanto o mercado cripto em geral sofreu uma queda menor.
Para mim, a Hedera ainda precisa de provar que o crescimento da adoção da rede pode gerar procura persistente suficiente pelo próprio HBAR.
A maior vantagem da Hedera cria um problema interessante para o HBAR
A Hedera torna deliberadamente a sua rede económica e previsível para as empresas.
As taxas são denominadas em dólares americanos, mas pagas em HBAR. Se o preço do HBAR subir, a quantidade de HBAR necessária para a mesma transação diminui, mantendo o custo em dólares relativamente estável.
Por exemplo, uma transferência padrão de tokens pode custar cerca de 0,001 dólares. A Hedera apresenta este modelo de taxas como uma vantagem para as empresas que precisam de despesas operacionais previsíveis.
Do ponto de vista empresarial, compreendo o apelo.
Do ponto de vista de um investidor em HBAR, isso levanta outra questão.
Se uma empresa consegue processar um enorme número de transações sem precisar de adquirir grandes quantidades de HBAR, quanta procura pelo token é que a adoção empresarial acaba por gerar?
Mais transações geram, de facto, mais procura por taxas. O HBAR também é utilizado para staking e para a segurança da rede.
Mas o crescimento das transações não é o mesmo que a transferência de valor para os detentores do token.
É esse aspeto da tese que ainda quero ver a Hedera demonstrar numa escala muito maior.
Falei sobre isto no meu vídeo recente no YouTube:
Os números atuais mostram a diferença
A Hedera não está inativa.
A rede processou mais de 700 000 transações nas últimas 24 horas, e a própria Hedera indica um total histórico superior a 71 mil milhões de transações.
Mas compare essa atividade com o valor económico que está atualmente a ser gerado no ecossistema cripto de retalho.
A 28 de outubro, a DeFiLlama estima o TVL de DeFi acompanhado da Hedera em cerca de 31,2 milhões de dólares.
A capitalização de mercado das suas stablecoins é de cerca de 24,1 milhões de dólares, e as exchanges descentralizadas processaram aproximadamente 13,3 milhões de dólares nos sete dias anteriores.
São valores modestos para uma rede cujo token nativo ainda tem uma capitalização de mercado próxima de 3,4 mil milhões de dólares.
Também vale a pena analisar os valores das taxas.
Atualmente, a DeFiLlama regista apenas algumas centenas de dólares em taxas diárias da rede, com aproximadamente 5 000 dólares em taxas totais pagas nas últimas 24 horas, dependendo da categoria considerada.
Isso não significa que a Hedera não tenha valor.
Significa que a contagem de transações, por si só, pode transmitir uma impressão muito diferente da atividade económica.
Uma rede pode processar centenas de milhares ou até milhões de transações baratas sem gerar uma procura enorme pelo ativo utilizado para pagar essas taxas.
A Hedera continua a desenvolver tecnologia interessante
Há razões legítimas para continuar interessado.
No início deste mês, a Hedera apresentou as Agent Accounts, que permitem a agentes de IA efetuar pagamentos autónomos, sujeitos a restrições predefinidas na blockchain, sem entregar chaves privadas.
Entre as possíveis utilizações estão o pagamento de APIs, a compra de dados e a liquidação automática de faturas.
Esse é exatamente o tipo de infraestrutura que a Hedera sabe atrair: aplicações de alto volume, nas quais custos previsíveis e liquidação rápida são úteis.
A rede também continua a posicionar-se em torno de stablecoins, tokenização e pagamentos empresariais.
Não desvalorizo nada disso.
A questão é saber se essas aplicações acabarão por gerar procura suficiente por HBAR para alterar a economia do token.
Se uma aplicação produzir milhões de transações baratas, mas precisar apenas de uma quantidade relativamente pequena de HBAR para as pagar, o sucesso da rede e a valorização do token não têm necessariamente de avançar ao mesmo ritmo.
O preço do HBAR ainda precisa de dar motivos aos compradores
O gráfico da Hedera também não favorece a tese de investimento.
Atualmente, o HBAR está cotado entre cerca de 0,076 e 0,077 dólares, com uma capitalização de mercado próxima de 3,4 mil milhões de dólares.
 Fonte: CoinMarketCap/Hedera
Este ano, o token tem tido repetidamente dificuldade em sustentar as tentativas de recuperação, e a mais recente queda semanal mostra mais uma vez que os compradores não estão a defender o HBAR de forma agressiva quando o mercado em geral enfraquece.
Isso não significa que 0,076 dólares seja um sinal automático de venda.
A estes preços, uma recuperação mais ampla das altcoins ainda poderia provocar uma forte subida do HBAR.
Mas, se estiver a considerar uma posição de longo prazo, quero ver algo mais convincente do que um token a ficar mais barato.
Gostaria de ver o HBAR começar a registar máximos e mínimos cada vez mais elevados, acompanhado de melhorias mensuráveis na liquidez, na utilização de DeFi, nas stablecoins e na geração de taxas.
Subscreva o nosso canal do YouTube para receber atualizações diárias sobre cripto, análises de mercado e opiniões de especialistas.
O artigo Hedera Has Real Utility, but That Doesn’t Make HBAR a Buy – Here’s Why foi publicado primeiro no CaptainAltcoin.