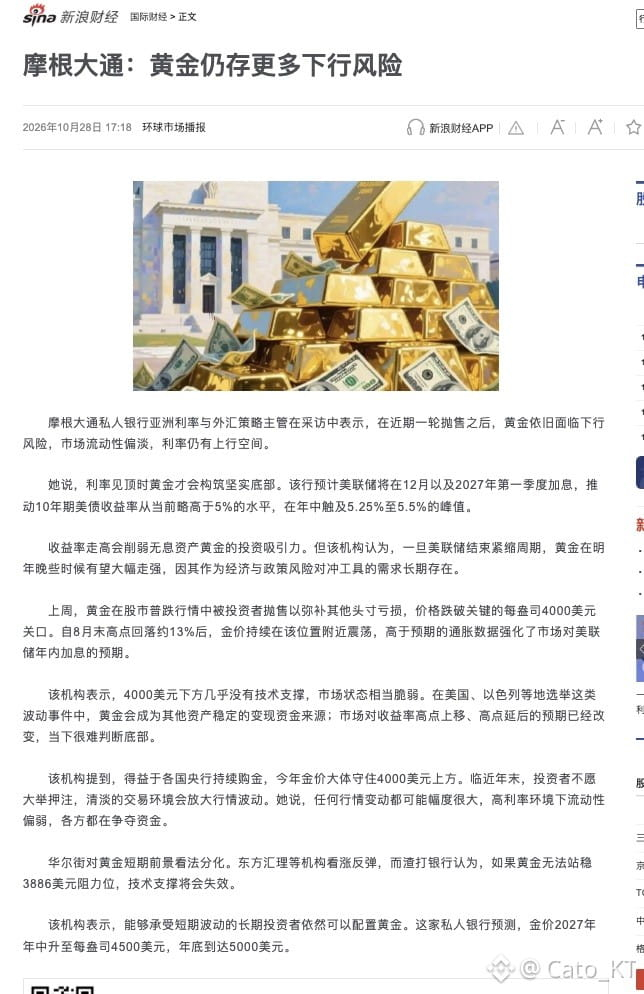
A velha questão de sempre: dá para comprar ouro? A opinião apresentada hoje por um executivo do JPMorgan é, basicamente, a mesma conclusão a que eu já tinha chegado.
A lógica do mercado de alta do ouro não desapareceu, mas, num ambiente de juros elevados, o fundo ainda não está claro. Como mencionei anteriormente, considerando o cenário macroeconômico e o comportamento do mercado, há uma pausa hawkish prevista para outubro e aumentou a probabilidade de uma alta dos juros em dezembro. Os juros elevados continuam a pressionar o ouro.
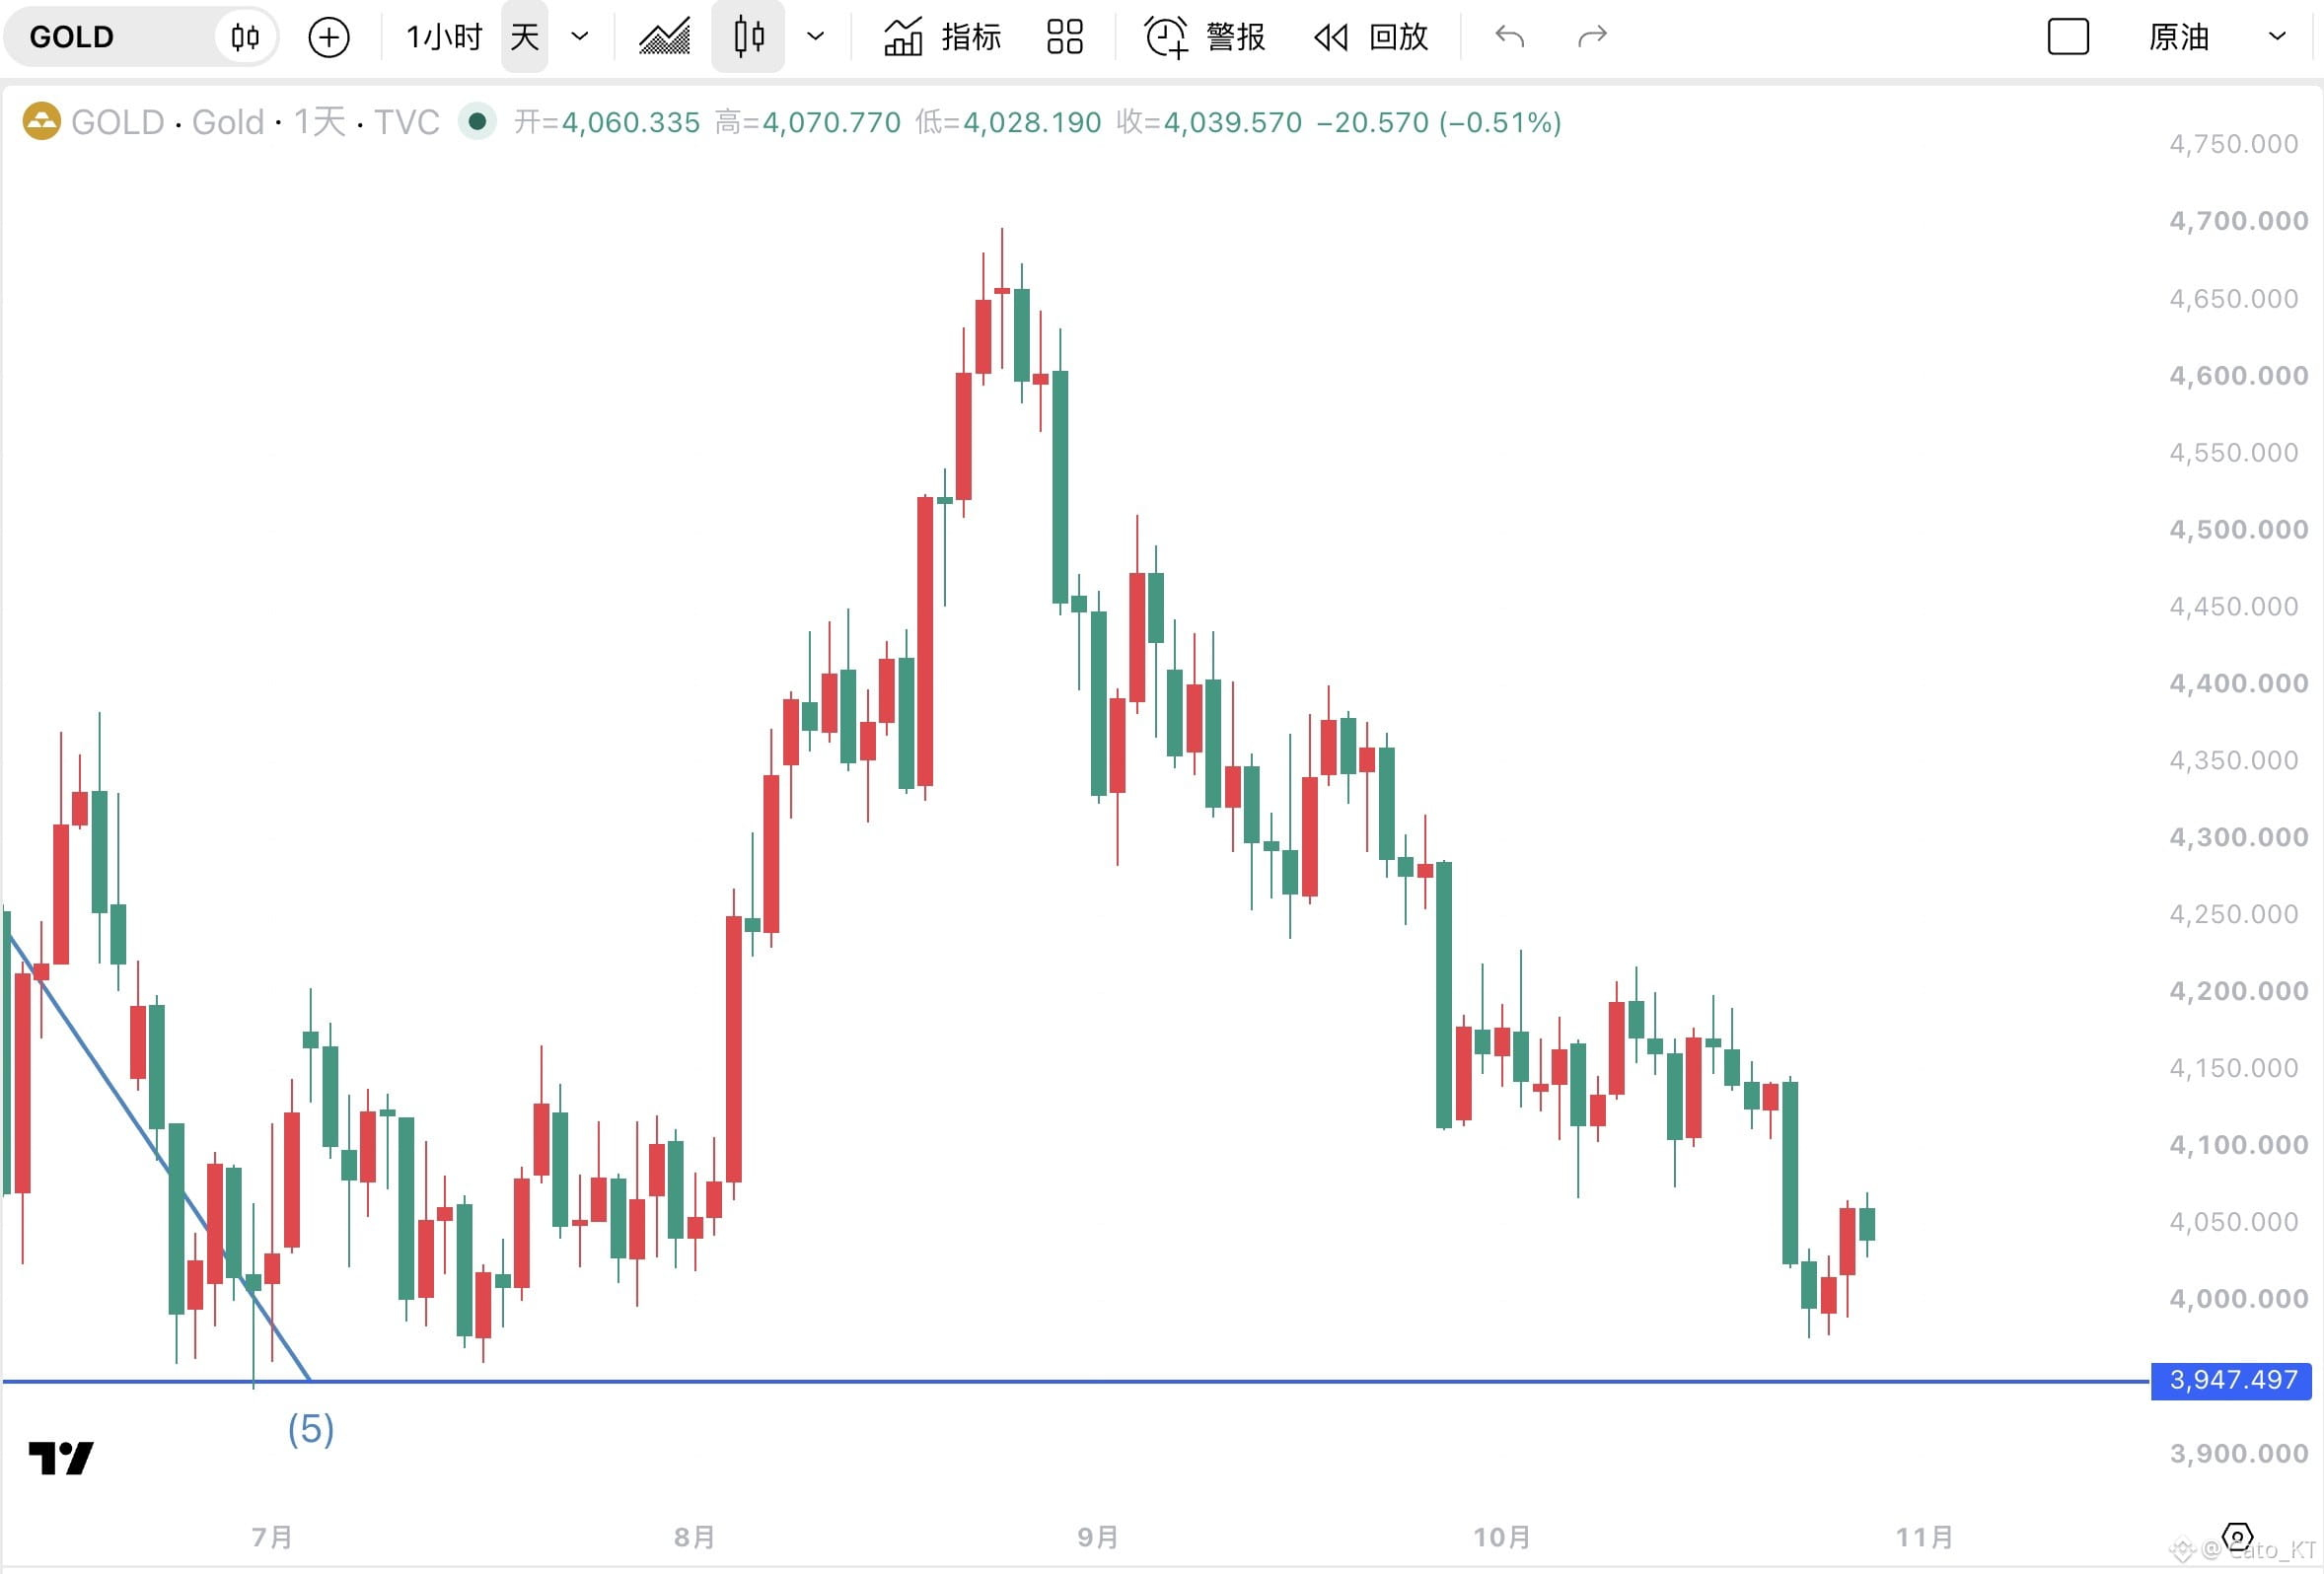
Olhando para o mercado, houve uma recuperação no curto prazo perto dos 4.000. A recuperação no gráfico diário também parece boa até agora, com uma tendência relativamente forte, mas ainda não é possível confirmar o fundo com 100% de certeza.
No cenário macroeconômico, espera-se que em novembro haja uma reviravolta nas relações entre os EUA e o Irã → o preço do Brent volte a ficar abaixo de 95 dólares → a pressão inflacionária diminua no futuro → a probabilidade de uma alta dos juros em dezembro caia. O essencial é acompanhar os preços da energia e as relações entre os EUA e o Irã. Se o Brent voltar a ficar abaixo de 95 dólares, mesmo que haja uma alta dos juros em dezembro, é muito provável que seja uma alta dovish.
Portanto, antes da reunião de política monetária de dezembro, se os riscos relacionados à energia forem dissipados e o ouro se mantiver acima da mínima de 3.950, o fundo ficará mais claro. Se, nesse período, o preço cair abaixo de 3.950 dólares, será preciso aguardar sinais que confirmem o fundo.
Quanto a saber se dá para comprar e como comprar, já falei sobre isso anteriormente. Pode consultar! #股票财报季