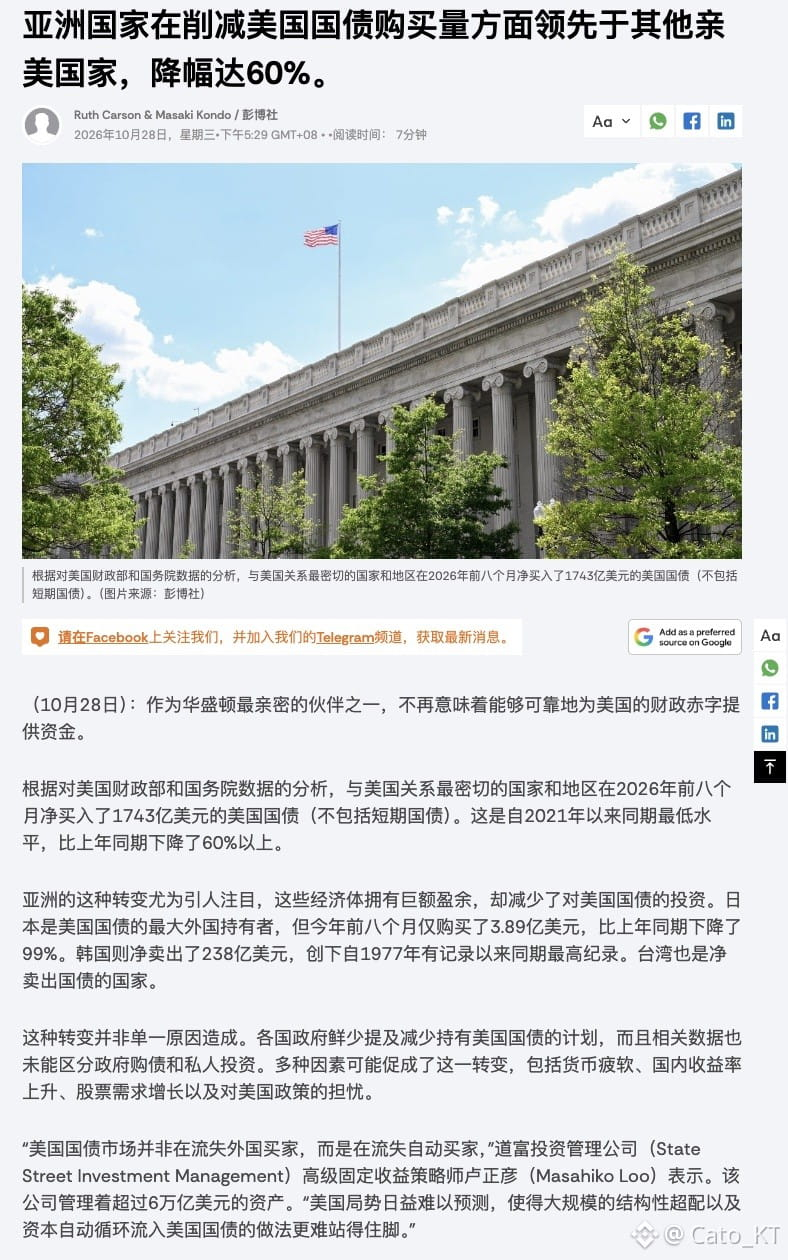
O teste de stress da pressão da oferta de títulos do Tesouro dos EUA é também um dos principais temas macroeconómicos marginais desta semana. Vejamos, a propósito, esta notícia da Bloomberg: nos primeiros oito meses de 2026, os mercados asiáticos continuaram a vender títulos do Tesouro dos EUA ou suspenderam as compras.
As compras líquidas do Japão diminuíram 99%, enquanto a Coreia do Sul registou as maiores vendas líquidas para este período desde 1977. A China, por sua vez, continuou a reduzir as suas posições. Este foi também um importante fator de risco potencial para o mercado obrigacionista, mas é evidente que esta notícia está muito «atrasada».
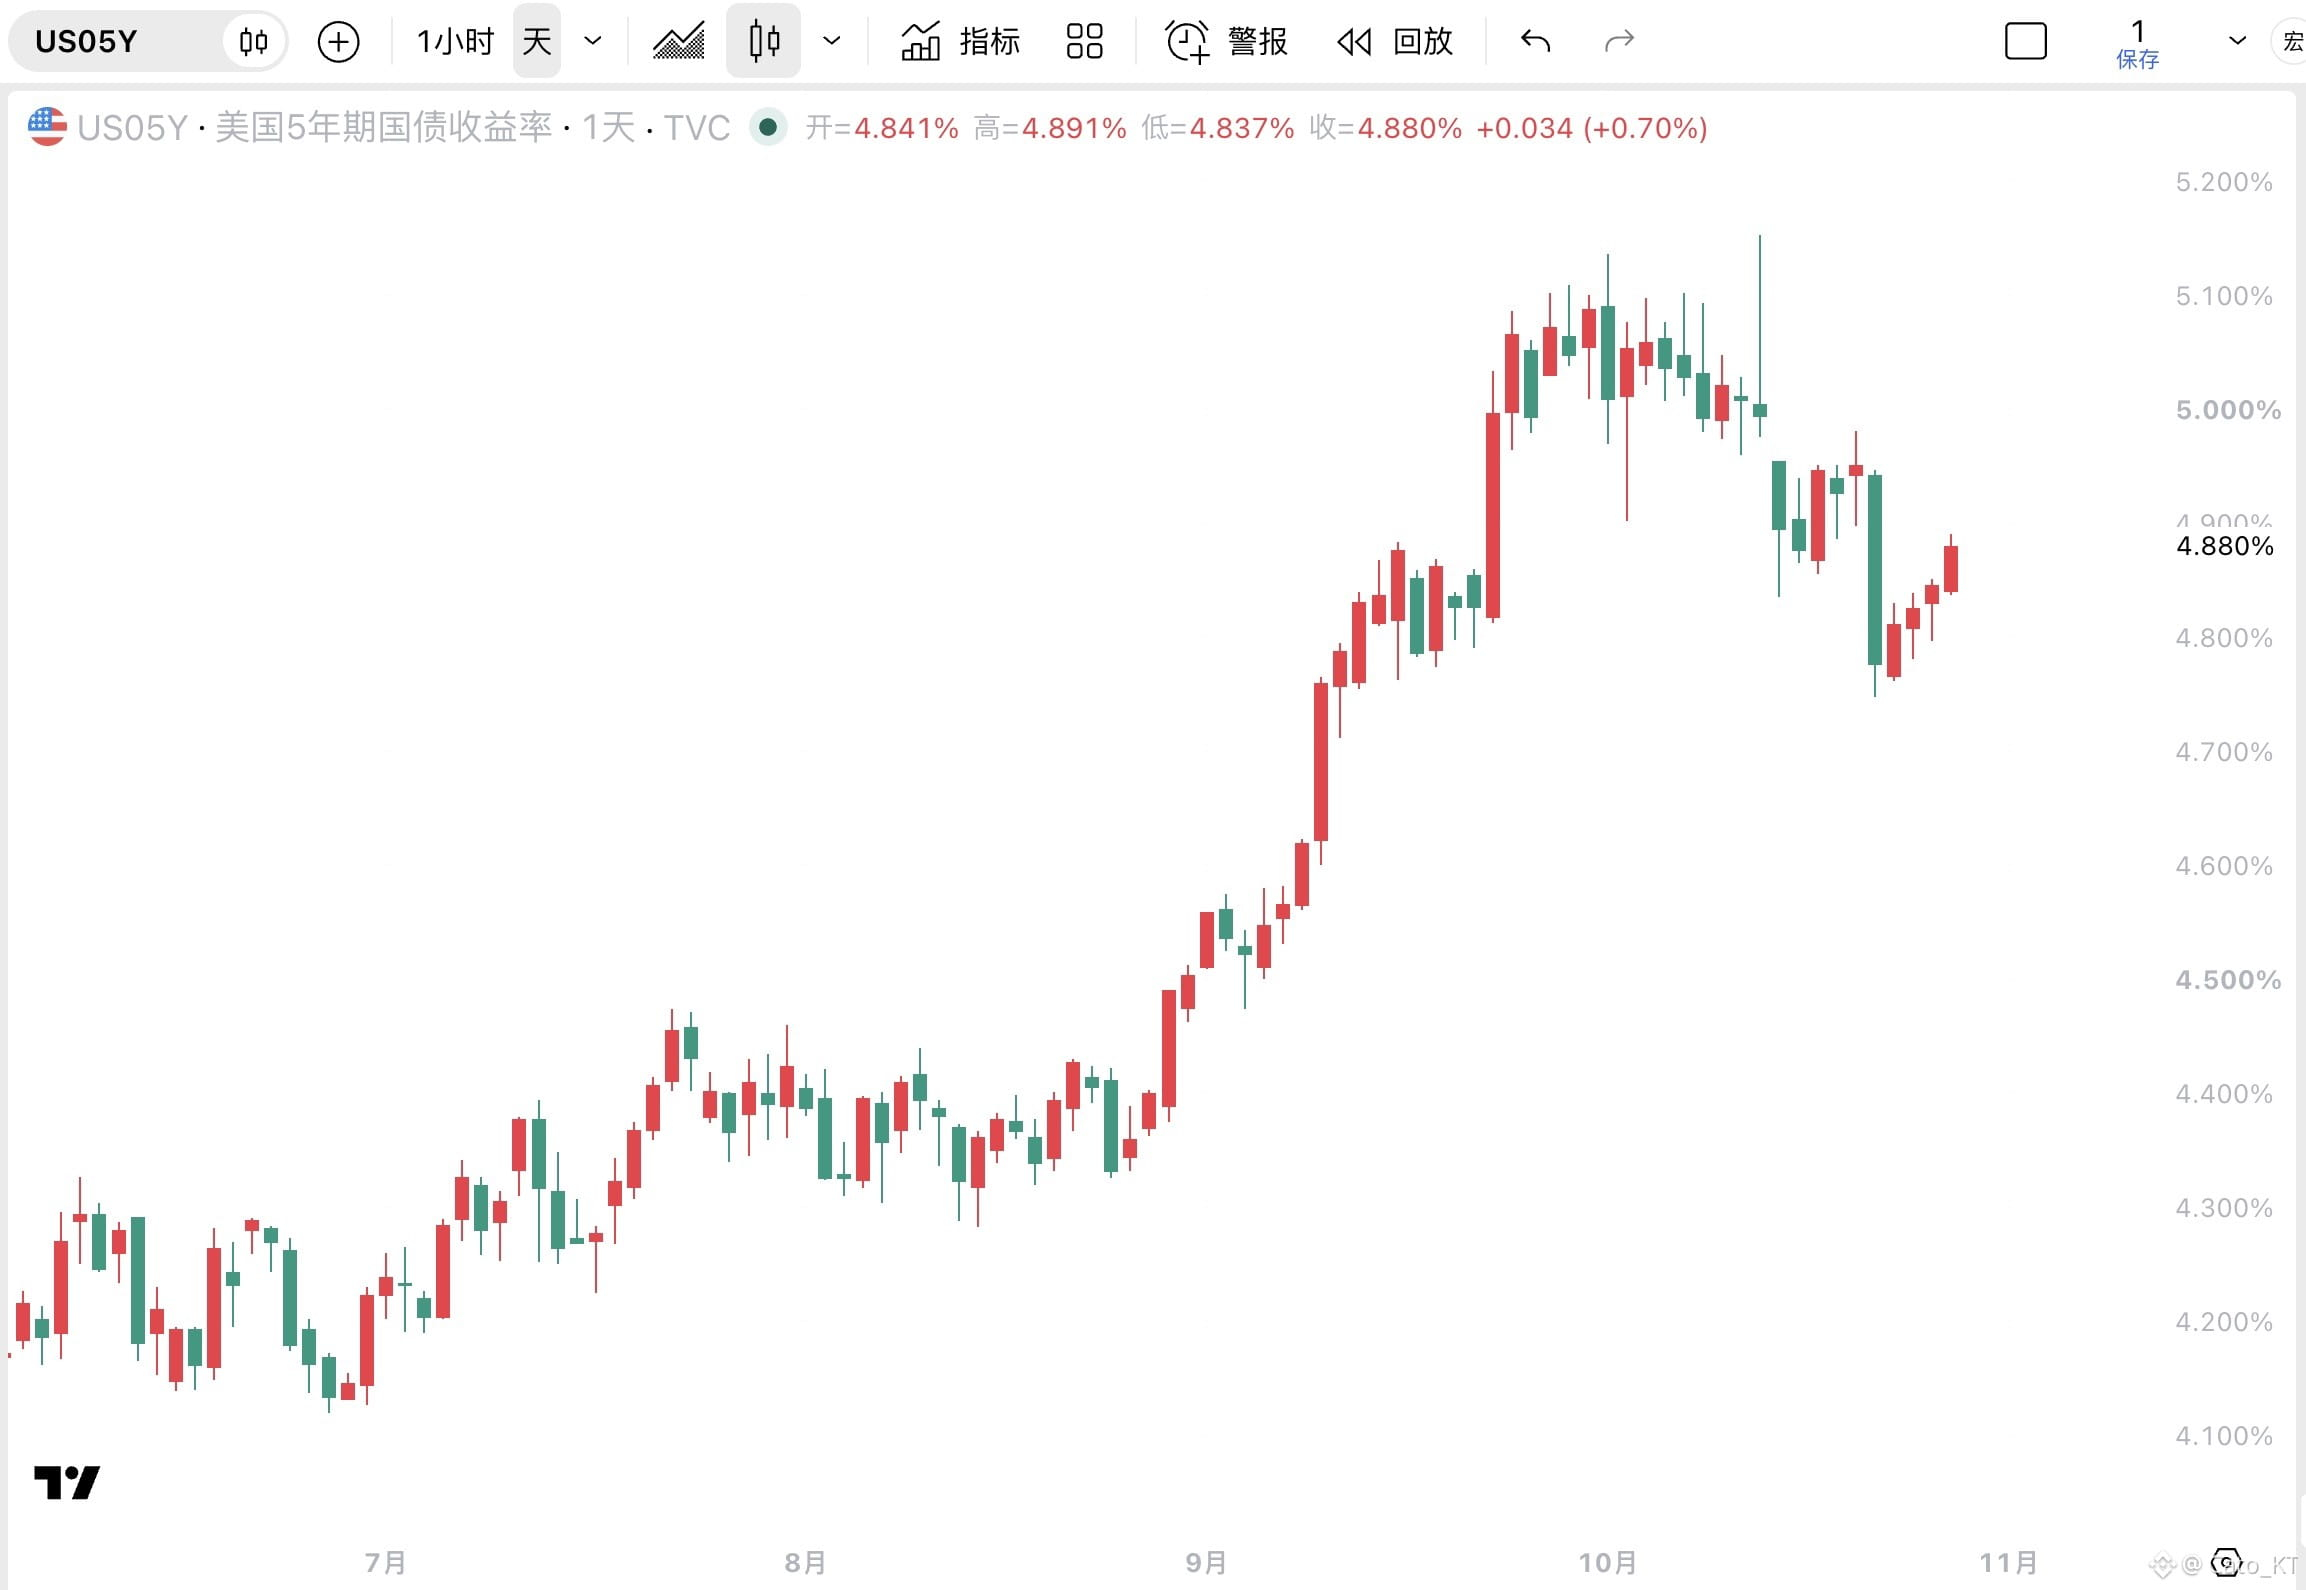
Ainda assim, o leilão de títulos a 5 anos desta semana correu bastante bem. Em termos simples, o leilão a 5 anos recuperou gradualmente da fraqueza registada em setembro e está a regressar à normalidade, embora ainda não se tenha chegado a uma fase de «corrida às obrigações». É evidente que as yields próximas dos 5% na parte intermédia da curva já atraíram algumas compras de dinheiro real, mas os investidores exigem claramente yields mais elevadas e uma maior compensação pela inflação.
Isto é um fator marginalmente positivo para os mercados de risco e constitui uma forma de aliviar as restrições macroeconómicas. Tendo em conta os dados macroeconómicos desta semana,
Lógica anterior: Fed hawkish + PCE/PIB demasiado aquecidos + enfraquecimento do leilão a 5 anos = risco de continuação da subida das yields no mercado obrigacionista. Neste momento, o leilão a 5 anos não foi fraco, o que significa que um dos riscos foi temporariamente afastado!#股票财报季