

Cada temporada de divulgação de resultados me lembra de algo importante: os mercados não se movem apenas com base nas expectativas. Eles se movem quando a realidade se encontra com essas expectativas e, às vezes, a diferença entre as duas é o que muda tudo.
Os investidores passam semanas discutindo o que as empresas poderão divulgar, quanta receita poderão gerar e se os lucros superarão as previsões. Mas, quando os resultados reais são divulgados, o mercado pode reagir de maneiras que ninguém esperava. Uma empresa pode anunciar resultados sólidos e, ainda assim, ver suas ações caírem. Outra pode divulgar números decepcionantes e, de repente, atrair compradores.
É isso que torna a #EarningsSeason tão interessante. Não se trata simplesmente de saber quem ganhou mais dinheiro. Trata-se de compreender o que os números revelam sobre o rumo de uma empresa, os seus desafios e as expectativas já refletidas na sua avaliação.
1. Resultados Sólidos Nem Sempre Significam uma Ação em Alta
Um dos maiores erros que os investidores cometem durante a época de resultados é presumir que bons resultados conduzem automaticamente a preços mais altos.
Os mercados são mais complexos do que isso.
Imagine uma empresa de tecnologia da qual se espera que gere 10 mil milhões de dólares em receitas trimestrais. Se divulgar 10,5 mil milhões, o resultado parece impressionante. No entanto, se os investidores esperavam, ainda que sem o dizer, 11 mil milhões, o mesmo resultado poderá dececionar o mercado.
A empresa teve um bom desempenho, mas não suficientemente bom em relação às expectativas.
Esta diferença é importante porque os preços das ações muitas vezes se movimentam antes da divulgação dos resultados efetivos. Os investidores compram ou vendem com base naquilo que acreditam que irá acontecer a seguir. Quando os resultados são divulgados, grande parte do otimismo ou pessimismo poderá já estar refletida no preço.
É por isso que acredito que a época de resultados deve ser encarada com curiosidade, e não com entusiasmo. Em vez de perguntar se os números parecem bons, pergunte se são melhores ou piores do que o mercado esperava.
2. O Crescimento das Receitas é Apenas Parte do Quadro
As receitas costumam ser um dos primeiros números a que os investidores prestam atenção. Indicam quanto dinheiro uma empresa gera com as suas atividades comerciais. Um crescimento consistente das receitas pode indicar uma procura forte, produtos bem-sucedidos ou expansão para novos mercados.
Mas as receitas, por si só, não contam toda a história.
Uma empresa pode aumentar as vendas e, ao mesmo tempo, gastar ainda mais em marketing, infraestrutura, investigação ou custos com pessoal. Nesse caso, o crescimento pode parecer impressionante à primeira vista, enquanto a rentabilidade diminui.
É aqui que as margens operacionais, o lucro líquido e o fluxo de caixa se tornam importantes.
Por exemplo, uma empresa que registe um crescimento das receitas de 20% enquanto a sua margem operacional diminui de forma constante poderá estar a enfrentar custos crescentes ou pressão sobre os preços. Outra empresa, com um crescimento mais lento das receitas, mas margens em melhoria, poderá estar a construir um negócio mais sustentável.
Nenhuma das situações deve ser avaliada com base num único número. Os investidores precisam de compreender por que razão a mudança está a ocorrer e se a administração consegue manter esse rumo.
O crescimento é valioso, mas um crescimento rentável e sustentável conta uma história mais completa.
3. As Perspetivas Futuras Podem Ser Mais Importantes do que os Resultados Passados
Os relatórios de resultados explicam o que já aconteceu. As perspetivas futuras dão uma ideia daquilo que a administração espera que aconteça a seguir.
Esta distinção pode mudar completamente a forma como os investidores interpretam um relatório.
Uma empresa pode apresentar resultados trimestrais recorde, mas, se a administração alertar para uma procura mais fraca, custos operacionais mais elevados ou uma diminuição das encomendas no trimestre seguinte, os investidores poderão tornar-se mais cautelosos.
Por outro lado, uma empresa com resultados atuais ligeiramente dececionantes poderá atrair a atenção do mercado se a administração apresentar perspetivas credíveis de recuperação da procura ou de maior rentabilidade no futuro.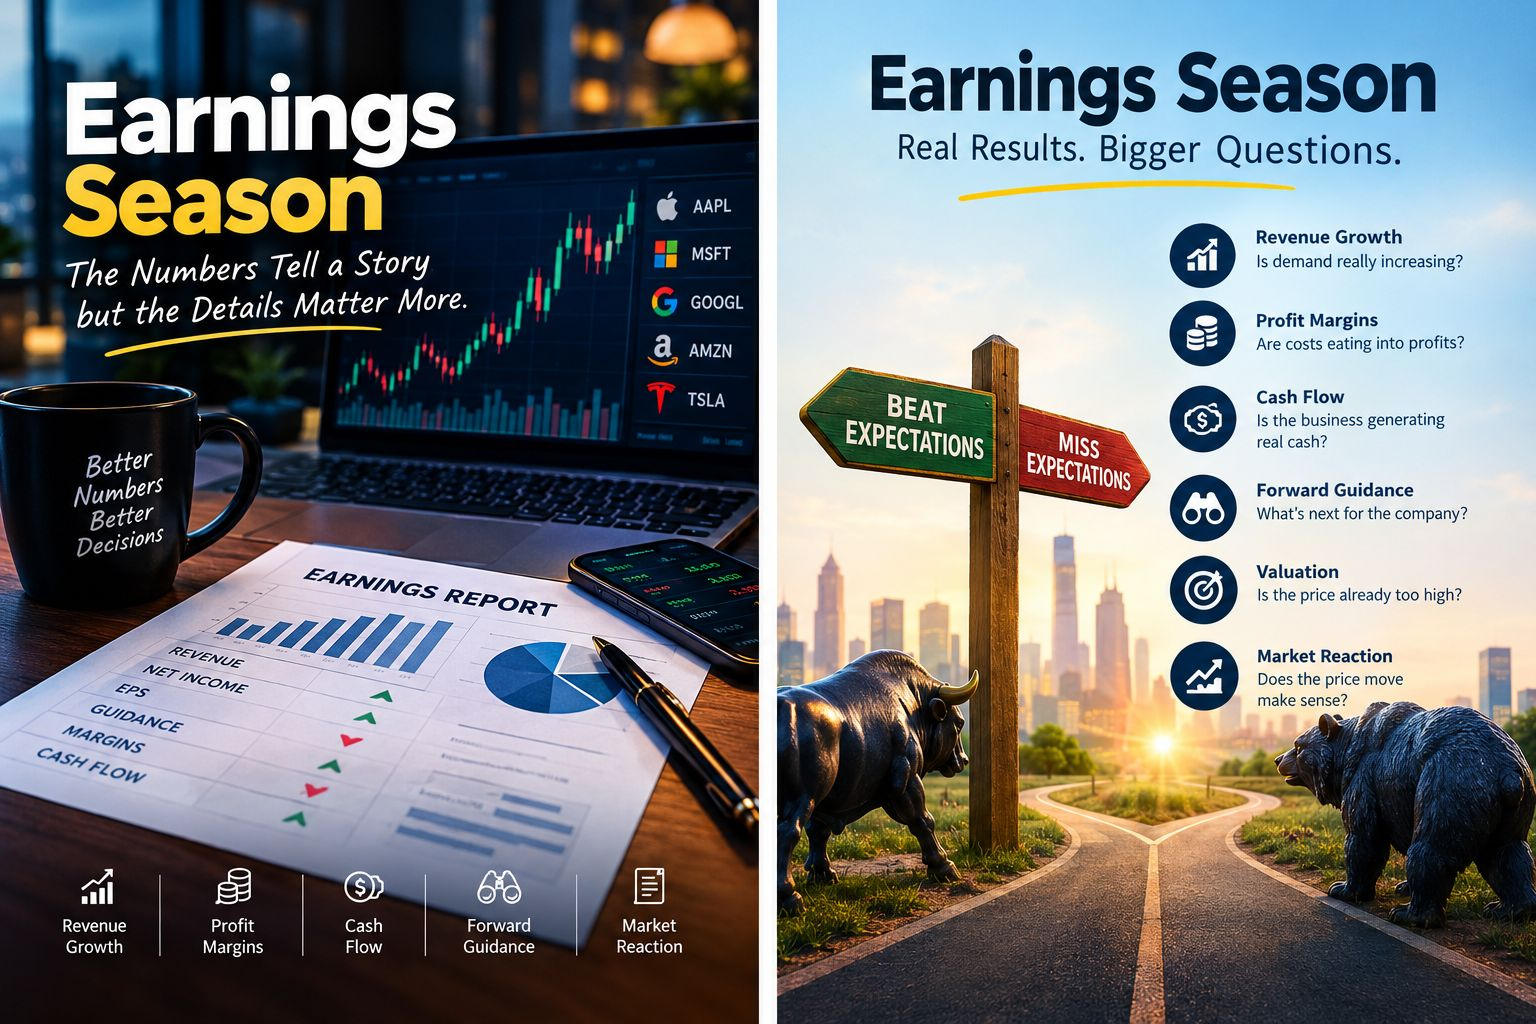
Naturalmente, as perspetivas não são uma garantia. As condições empresariais podem mudar e as previsões da administração podem estar erradas. Ainda assim, as perspetivas futuras permitem aos investidores avaliar se é provável que o desempenho atual se mantenha.
Durante a época de resultados, presto particular atenção às mudanças nas expectativas. As empresas estão a ficar mais confiantes em relação aos próximos meses ou mais cautelosas?
Por vezes, o tom das perspetivas de uma empresa revela mais do que o valor dos resultados divulgado nos títulos.
4. As Empresas de Tecnologia e IA Merecem uma Análise Mais Atenta
As empresas de tecnologia atraem muitas vezes bastante atenção durante a época de resultados, sobretudo as que estão ligadas à inteligência artificial, à computação em nuvem, aos semicondutores e à infraestrutura de dados.
O entusiasmo em torno da IA criou expectativas enormes para as empresas que desenvolvem a tecnologia que lhe está subjacente. No entanto, as expectativas e o desempenho financeiro efetivo são duas coisas diferentes.
Os investidores devem analisar se os gastos relacionados com a IA estão a traduzir-se em resultados empresariais mensuráveis. Os clientes estão a pagar pelos novos serviços? A procura está a crescer? As empresas estão a gerar margens mais elevadas ou a gastar muito para manter a sua posição competitiva?
As despesas de capital são particularmente importantes para as empresas que investem em centros de dados, chips e infraestrutura informática. Os grandes investimentos podem apoiar o crescimento futuro, mas também exigem financiamento avultado e tempo para gerar retorno.
A verdadeira questão não é simplesmente saber se uma empresa está envolvida na IA. É saber se o seu modelo de negócio consegue transformar esse envolvimento em receitas e lucros sustentáveis.
O mesmo princípio aplica-se às empresas relacionadas com as criptomoedas. As plataformas de negociação, as empresas de mineração, os fornecedores de infraestrutura de blockchain e as empresas de ativos digitais podem ser afetados pela atividade dos mercados, pelos volumes de transações, pelos custos operacionais e pela evolução da regulamentação.
Uma narrativa convincente pode atrair atenção, mas, em última análise, o desempenho financeiro tem de justificar a avaliação.
5. A Época de Resultados Pode Influenciar o Mercado em Geral
Os relatórios de resultados individuais não existem isoladamente. Quando várias grandes empresas divulgam os seus resultados na mesma altura, o seu desempenho pode moldar o sentimento geral do mercado.
Se as grandes empresas demonstrarem uma procura resiliente, margens saudáveis e perspetivas confiantes, os investidores poderão sentir-se mais à vontade para assumir riscos. Se os resultados revelarem uma procura enfraquecida ou custos crescentes, os participantes no mercado poderão reavaliar as suas expectativas.
Estas reações podem afetar as ações tecnológicas, os fundos de índice e, indiretamente, outros ativos sensíveis ao risco, incluindo as criptomoedas.
No entanto, essa relação não é automática. A Bitcoin e outros ativos digitais também reagem às condições de liquidez, às expectativas quanto às taxas de juro, à evolução da regulamentação e a acontecimentos específicos do setor cripto. Resultados empresariais sólidos não garantem uma subida das criptomoedas, tal como resultados dececionantes não garantem uma queda.
A abordagem útil consiste em encarar a época de resultados como uma peça de um quadro de mercado muito mais amplo.
Os investidores devem procurar ligações sem partir do princípio de que todos os ativos irão reagir na mesma direção.
6. O Que Devem os Investidores Acompanhar?
Em vez de reagir a todas as notícias, é útil seguir uma lista de verificação consistente durante a época de resultados.
Receitas: A procura está a crescer, a abrandar ou a concentrar-se em poucos produtos?
Margens de lucro: A empresa está a reter uma parcela maior das suas receitas ou os custos estão a aumentar mais depressa do que as vendas?
Fluxo de caixa: A empresa está a gerar dinheiro efetivamente e consegue financiar os seus investimentos?
Perspetivas futuras: O que espera a administração quanto às receitas, às despesas e à rentabilidade futuras?
Avaliação: O preço atual das ações já reflete expectativas excecionalmente otimistas?
Reação do mercado: Como reage o preço após a divulgação dos resultados e essa reação corresponde aos números em destaque?
Este último ponto merece atenção. A evolução dos preços pode revelar como os investidores interpretam a informação, mas as reações de curto prazo também podem ser distorcidas pelas posições dos investidores, pela liquidez e pelos movimentos gerais do mercado. Um único relatório de resultados não deve tornar-se automaticamente a base de uma decisão de investimento a longo prazo.
Considerações Finais
Para mim, a época de resultados é um lembrete de que investir tem menos que ver com perseguir manchetes impressionantes e mais com fazer perguntas melhores.
Vale a pena analisar um trimestre recorde, mas também o custo de gerar esse crescimento. Um relatório dececionante merece atenção, mas não significa necessariamente que as perspetivas de longo prazo de uma empresa tenham desmoronado.
Muitas vezes, as conclusões mais úteis encontram-se entre os números em destaque: na evolução das margens, em perspetivas cautelosas, em despesas inesperadas e nas diferenças entre aquilo que os investidores esperavam e aquilo que as empresas efetivamente alcançaram.
Os mercados irão sempre reagir emocionalmente às novas informações. Isso faz parte do que os torna difíceis de navegar.
Mas os investidores que fazem uma pausa, analisam os detalhes e distinguem a realidade financeira do entusiasmo do mercado poderão estar em melhor posição para compreender o que se passa por detrás das aparências.
A época de resultados não se resume a descobrir que empresas superaram as expectativas. Trata-se de compreender que empresas estão a criar valor duradouro, que pressupostos poderão ser demasiado otimistas e o que os números sugerem sobre o caminho a seguir.