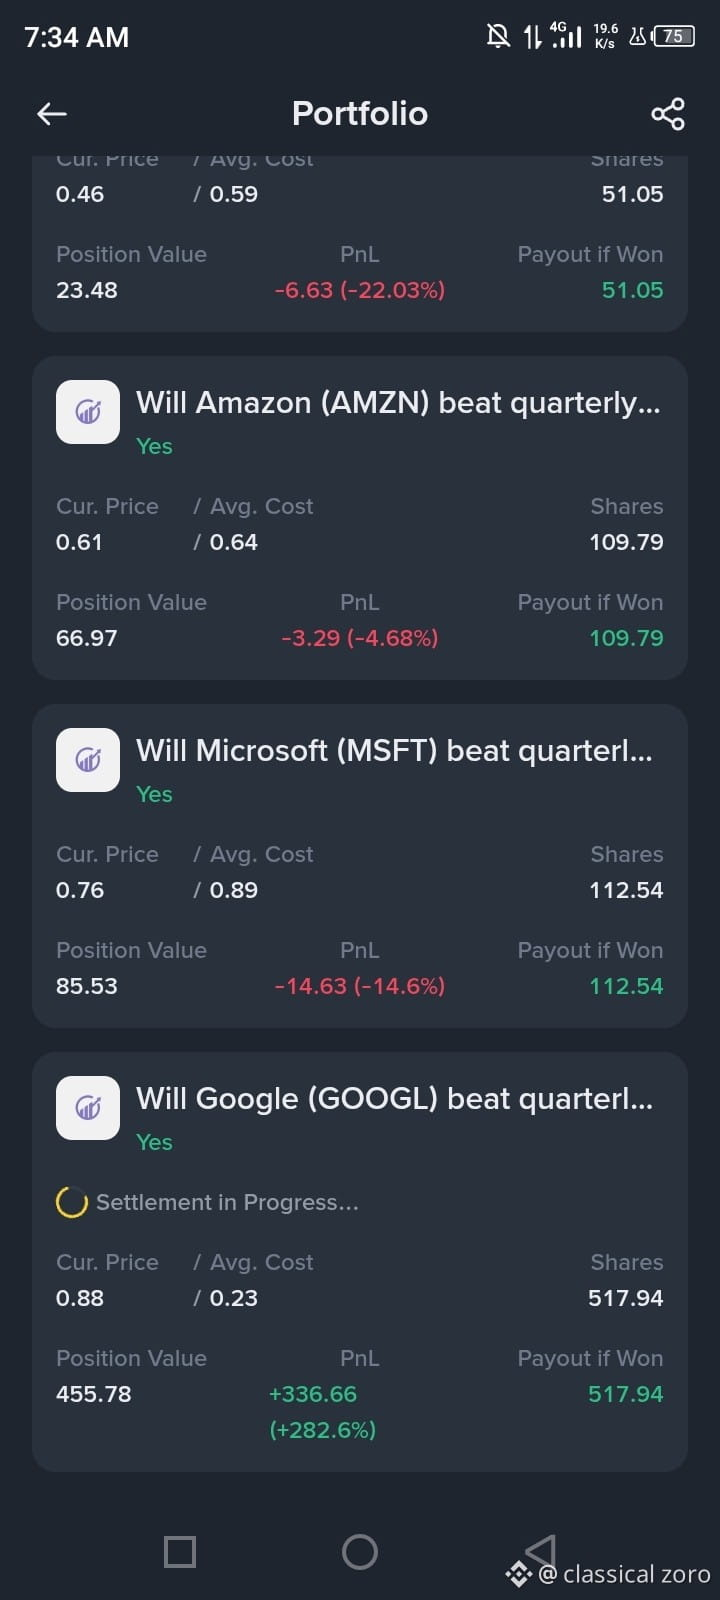
Alta de +282% em GOOGL Yes — eis por que ainda estou mantendo a posição até a divulgação dos resultados 🚀
Olha só essa convicção. Quando o mercado estava indeciso, garanti minha posição em “Sim” na aposta de que o Google superaria as estimativas de resultados trimestrais. Agora, com um ganho de +282%, 517 ações e a liquidação em andamento, não estou recuando.
Veja os dados por trás da posição:
1. A nuvem é o motor de crescimento
O Google Cloud deixou de ser um projeto secundário — é um gigante. No último trimestre, a receita da nuvem disparou 82% em relação ao ano anterior, chegando a US$ 24,8 bilhões e superando as estimativas com folga. A carteira de pedidos agora soma US$ 514 bilhões, e espera-se que cerca de metade se converta em receita nos próximos 24 meses. As vendas externas de TPUs estão apenas começando a ganhar força, abrindo uma nova fonte de receita de vários bilhões de dólares até 2028.
2. A barreira está baixa o suficiente para ser superada
O consenso está em torno de US$ 3,00–US$ 3,02 de lucro por ação, com receita de aproximadamente US$ 127,9 bilhões. A previsão SmartEstimate da LSEG StarMine aponta para uma surpresa de apenas 0,31% — praticamente cara ou coroa. Mas, com 18 revisões de recomendação para cima no último mês, contra 11 para baixo, o impulso está do lado dos otimistas.
3. O Gemini 4 Argon é um diferencial
O modelo mais recente do Google está superando modelos líderes da OpenAI e da Anthropic em vários testes de referência, especialmente em cibersegurança. Analistas da Truist observam que isso é uma evidência de que a Alphabet “eliminou a diferença em relação aos modelos de fronteira”. Uma adoção maior a preços competitivos pode pressionar as margens, mas a perspectiva de volume continua intacta.
4. A Busca não está morta
Apesar dos receios de que a IA prejudique a Busca, dados de terceiros corroboram a solidez dessa tendência. A receita de Busca e Outros cresceu 17% no último trimestre, chegando a US$ 63,3 bilhões. O Google continua dominando o tráfego, mesmo com o avanço da adoção de IA.
O risco?
Despesas de capital. A administração elevou a previsão para 2026 para US$ 195–US$ 205 bilhões, e o fluxo de caixa livre ficou negativo pela primeira vez desde 2004. Se os resultados mostrarem que os gastos estão crescendo mais rápido do que a conversão em receita, as ações podem cair — mesmo que a empresa supere as estimativas. Nos últimos quatro trimestres, o Google superou as estimativas de lucro por ação todas as vezes, mas as ações fecharam em alta em apenas duas ocasiões.
#BinancePick #EarningsSeason