
O anúncio de quarta-feira, às 14h (horário do leste dos EUA), mostrará se o Fed aumentará os juros pela segunda vez neste ano. O objetivo não mudou: reduzir a inflação. Em setembro, o comitê acrescentou um quarto de ponto percentual à taxa dos fundos federais. Foi o primeiro aumento em três anos e, como resultado, os empréstimos ficaram mais caros em toda a economia dos EUA.
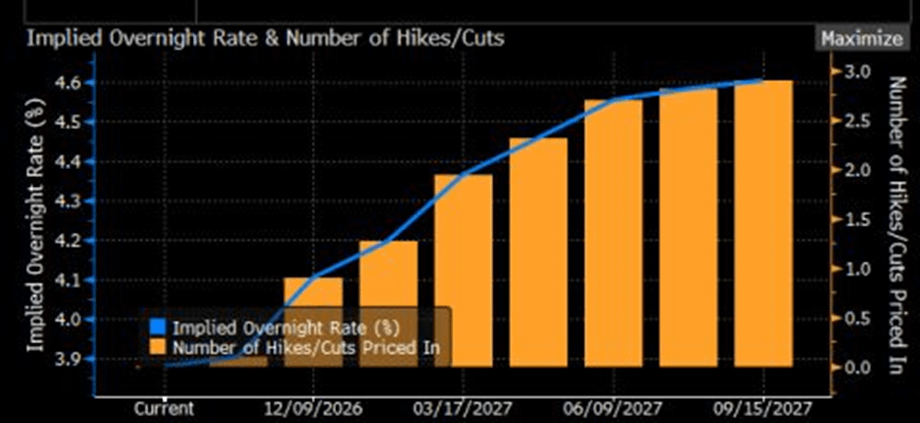
A maioria dos economistas e investidores espera mais um aumento antes do fim do ano, provavelmente na reunião de 8 e 9 de dezembro, a última de 2026. A ferramenta FedWatch do CME Group calcula as expectativas para os juros com base nos contratos futuros de 30 dias dos fundos federais. Atualmente, ela indica 88% de chance de manutenção em outubro e 71% de chance de aumento em dezembro. Não haverá reunião em novembro.
As expectativas da Bloomberg são muito semelhantes: cerca de 10% para uma alteração esta semana e aproximadamente 80% para dezembro. As projeções trimestrais do mês passado contaram a mesma história, com o comité a indicar que esperava voltar a subir as taxas ainda este ano.
A Fed está a lidar com um conjunto de factos difíceis. A inflação é persistente, a guerra no Irão e as tarifas estão a aumentar a pressão, e o boom do investimento em IA está a puxar a economia numa direção própria. Os consumidores continuam a gastar, apesar da fraca confiança. As rendibilidades das obrigações estão a subir enquanto as ações disparam. O mercado de trabalho, os salários e a inflação apontam todos em direções diferentes (Bloomberg Intelligence, 2026).
As taxas também não podem reabrir o estreito de Ormuz nem resolver a escassez de chips. Continuam a ser o principal instrumento de que a Fed dispõe, pelo que os responsáveis têm de ponderar o risco de uma inflação persistente face aos danos que um aperto excessivo poderia causar.
Argumentos a favor de uma subida
A inflação não abrandou.
O IPC e o IPP de setembro ficaram ambos acima do esperado, e o ano está a caminho de ser o segundo consecutivo em que se perde terreno no combate à inflação. As subidas foram generalizadas, e os custos da energia dispararam desde o início da guerra no Irão. A inflação está acima da meta de 2% da Fed há mais de cinco anos, alimentando o receio de que aliviar a política monetária demasiado cedo repetiria o erro da subida da era da pandemia. Os preços do petróleo continuam elevados. Uma liquidação de ações tecnológicas, associada a dúvidas sobre a IA, também levou os investidores a abandonar ativos mais arriscados. Ray Attrill, responsável pela estratégia cambial no National Australia Bank, afirmou que o mercado obrigacionista dos EUA parece estar a orientar o dólar de forma mais ampla (Reuters, 2026).
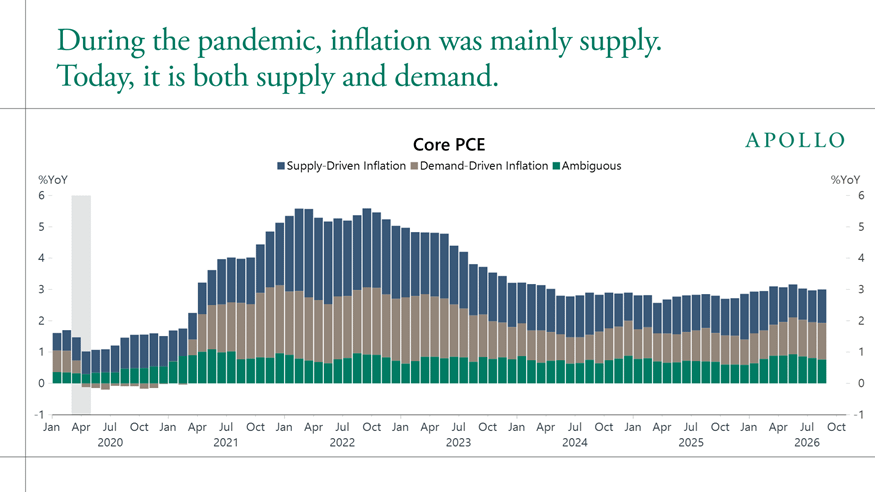
A Apollo Research defende que já não se pode atribuir a inflação apenas a fatores da oferta. Os dados da Fed de São Francisco situam a inflação subjacente do PCE em 3%, repartida igualmente entre oferta e procura (ver gráfico abaixo). A oferta predominou em 2022, mas a parcela da procura tem vindo a crescer desde 2024. As taxas podem arrefecer as pressões sobre os preços impulsionadas pela procura. Têm muito pouco efeito perante um choque da oferta, e esse é o ponto para a Fed.
Esperar tem um custo.
A questão é se se deve ultrapassar o intervalo atual de 3,75%–4% ou parar e observar os efeitos das subidas anteriores. Os mais favoráveis a uma política restritiva dizem que um novo aperto mostraria que a Fed leva a inflação a sério. Com uma decisão em dezembro amplamente esperada, argumentarão que esperar seis semanas pouco acrescenta e traz o risco de ficar ainda mais para trás. Os mais cautelosos responderão que custos de financiamento mais elevados podem prejudicar as famílias e as pequenas empresas e abrandar a atividade (Bloomberg Intelligence, 2026).
A política não parece restritiva.
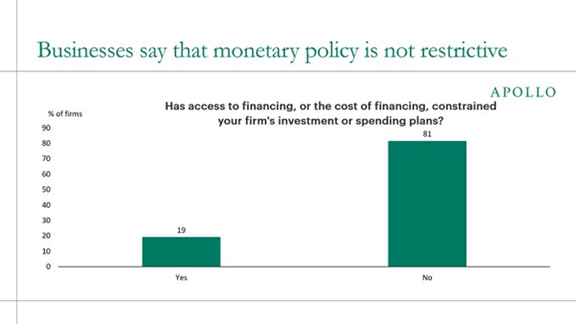
A Apollo Research afirma-o sem rodeios: a política monetária não é restritiva. No inquérito da Fed do terceiro trimestre de 2026, apenas 19% das empresas disseram que os custos de financiamento ou o acesso ao crédito limitavam o seu investimento e as suas despesas. As outras 81% não relataram quaisquer restrições.
A maioria das outras medidas também não indica condições financeiras particularmente restritivas. O NFCI da Fed de Chicago subiu para –0,50 na semana terminada a 9 de outubro, o que aponta para condições financeiras acomodatícias. O índice de tensão da Fed de St. Louis caiu para -0,81 na semana terminada a 25 de setembro, face a -0,70 na semana anterior; qualquer valor abaixo de zero significa que os mercados estão mais calmos do que o habitual. O índice das condições financeiras dos EUA da Goldman Sachs também subiu nas últimas semanas, mas a variação é pequena e dificilmente pode ser descrita como um aperto significativo.
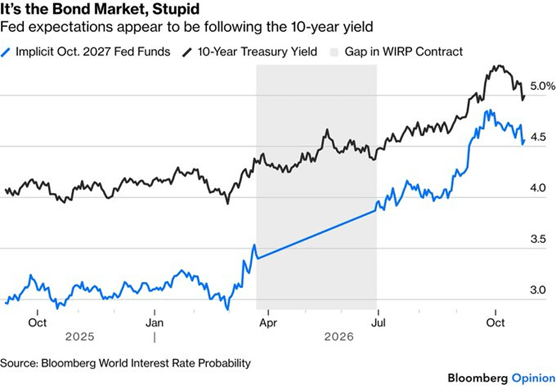
Depois, há o mercado obrigacionista. Os investidores que gostam de vigiar a política monetária — os chamados «vigilantes do mercado obrigacionista» — têm vendido títulos do Tesouro. O governador Christopher Waller afirmou que a forte subida das rendibilidades de longo prazo está a arrefecer a procura e a fazer «uma parte do trabalho» que, de outro modo, teria de ser feito por uma política mais restritiva.
A rendibilidade das obrigações a 10 anos está agora perto do topo do intervalo de 4,0%–5,0% do «antigo normal», o nível mais elevado desde 2007. Também está alinhada com as projeções para as taxas dos fundos da Fed daqui a um ano. Por isso, a Fed tem de provar a sua credibilidade no combate à inflação mantendo uma política restritiva, embora Warsh continue a dizer aos investidores para acompanharem os dados.
Uma economia resiliente.
A IA torna a situação ainda mais complexa. A corrida à construção de centros de dados e capacidade informática está a sustentar o crescimento e a criar procura por capital e chips de memória. A prazo, poderá aumentar a produtividade e ajudar a arrefecer os preços, mas, neste momento, está a fazer subir os custos. A Barclays concluiu que os hiperescaladores gastam mais de 90% do seu fluxo de caixa operacional em infraestruturas de IA, o que significa que taxas mais elevadas poderão ter menos impacto em parte dessas despesas.
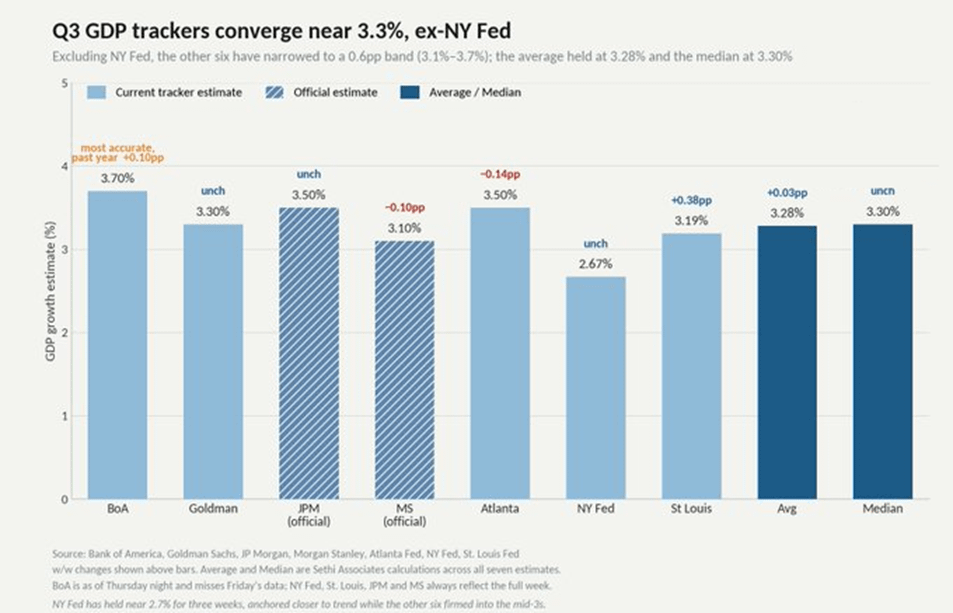
As previsões para o PIB do terceiro trimestre mantêm-se antes da divulgação de quinta-feira. A estimativa média subiu ligeiramente, de 3,25% para 3,28%, e a mediana manteve-se nos 3,30%. Uma revisão em alta da Fed de St. Louis ajudou, e apenas a Fed de Nova Iorque prevê um valor abaixo de 3,1%.
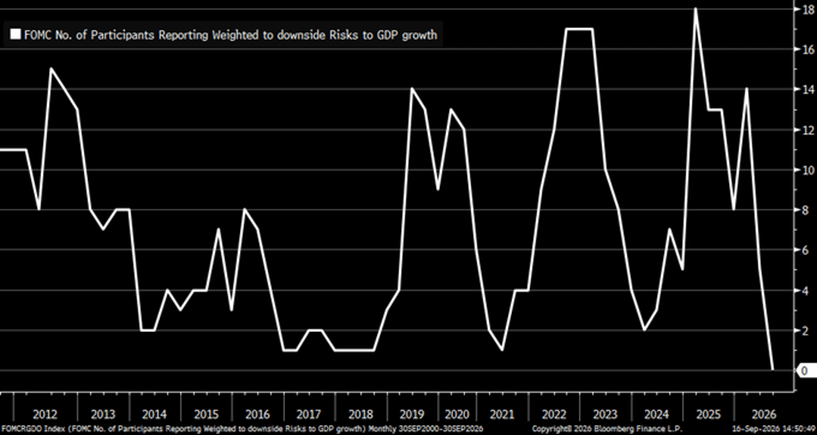
A Bloomberg também observa que, pela primeira vez desde a criação do Resumo das Projeções Económicas, nenhum membro considera que existam riscos negativos para o crescimento do PIB. O tom da Fed também é agressivo.
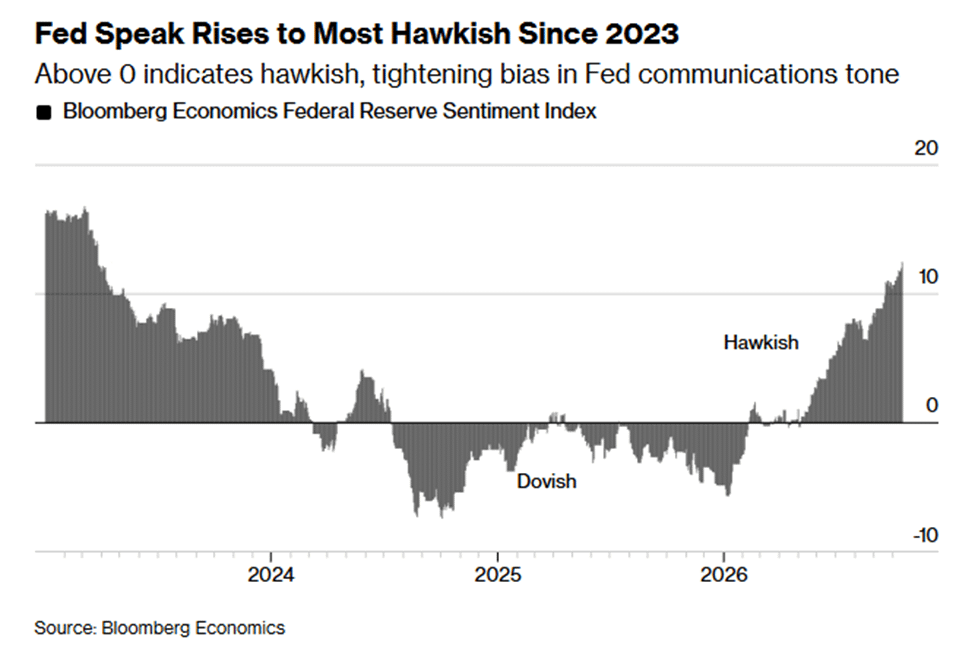
O índice Fed Speak da Bloomberg atingiu o nível mais elevado desde março de 2023, apesar de as expectativas do mercado quanto a subidas terem diminuído esta semana. Os responsáveis falam num tom mais agressivo do que aquele que os mercados estão a prever.
Argumentos a favor da manutenção
Espaçar as subidas custa pouco.
Se os responsáveis ainda consideram que se trata de uma recalibração de duas a três subidas, distribuir as restantes ao longo do tempo tem poucos custos. «Atrasar-se seis semanas é um risco gerível», afirma Rob Kaplan.
Claudia Sahm descreveu a subida de setembro como «gestão de risco», e não como o início de um ciclo agressivo. O comité está inclinado para mais uma subida este ano, o que sugere que a Fed está a proteger-se contra os riscos da inflação.
Movimentos consecutivos poderiam parecer um ciclo mais rápido do que o pretendido:
A maioria dos responsáveis diz que as taxas têm de subir mais, mas não em reuniões consecutivas. A vice-presidente do Federal Reserve, Michelle Bowman, não vê urgência em voltar a subir as taxas e afirma que os decisores têm tempo para avaliar a evolução da economia antes de ponderarem um novo aperto. As suas declarações indicam uma abordagem de esperar para ver à política monetária
Daly diz que é mais provável haver novas subidas do que não, mas o momento continua em discussão. Não vê urgência em agir com base em informações limitadas e prefere uma abordagem ponderada, com mais reuniões pela frente. O IPC de setembro mostrou que os preços da gasolina fizeram subir a inflação global e que a inflação subjacente continua persistente, pelo que o risco de uma inflação acima da meta continua elevado.
O governador Christopher J. Waller vota no FOMC em 2026, por ocupar um lugar permanente no Conselho, e também afirmou que haverá novas subidas. Não fechou a porta a diferentes momentos. Não têm de ocorrer em reuniões consecutivas, disse, mas quer que aconteçam dentro de um prazo aceitável.
Governador Jefferson: a Fed «poderá demorar mais tempo» a decidir a próxima alteração das taxas. As alterações futuras devem ser orientadas pelos dados.
Uma surpresa antes das eleições intercalares causaria sobressalto.
Vários responsáveis indicaram que não há pressa, e o silêncio de Warsh fez aumentar as apostas na manutenção das taxas. Uma subida inesperada poucos dias antes das eleições intercalares abalaria os mercados. A Fed já subiu as taxas antes de eleições, mas nunca de surpresa. Após a subida de setembro, o presidente da Fed de Nova Iorque, John Williams, disse a uma audiência na Universidade de Buffalo: «Com a decisão de política monetária que tomámos na reunião de setembro, não há necessidade de urgência e temos tempo para recolher mais informações.»
O mercado de trabalho.
O emprego tem-se mantido e está no nível máximo, mas o FOMC não quer enfraquecê-lo. Da última vez que o mercado de trabalho deu sinais de tensão, a Fed aplicou um corte «jumbo» de 50 pontos base em 18 de setembro de 2024, reduzindo a taxa dos fundos federais para 4,75%–5,0%, à medida que o mercado de trabalho arrefecia e aumentava a preocupação.
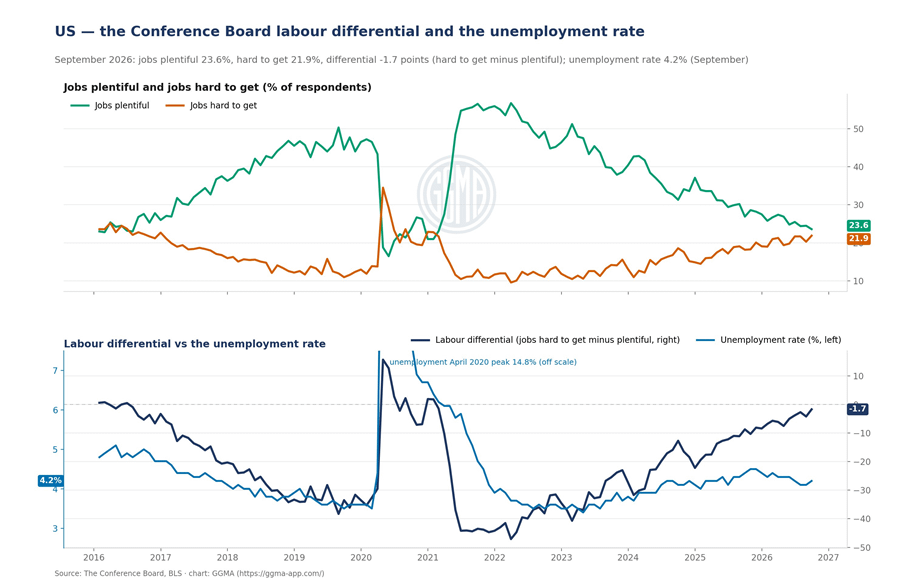
A confiança está a enfraquecer novamente. O diferencial de emprego do Conference Board caiu para -1,7 em setembro, o valor mais baixo desde fevereiro de 2021, e prevê-se que a confiança recue para 81. Se a situação se deteriorar ainda mais, as probabilidades de 78% de uma subida em dezembro poderão ser postas em causa, mesmo com o desemprego entre 4,1% e 4,3%.
O investimento em IA é um pilar e um ponto fraco:
As despesas das empresas em centros de dados, chips e capacidade da rede elétrica tornaram-se um importante suporte do crescimento dos EUA e, pelo caminho, criaram uma vulnerabilidade sistémica. Os economistas estimam que o investimento de capital em tecnologia e atividades relacionadas com IA tenha impulsionado uma parcela desproporcionada do crescimento real do PIB. Os equipamentos de processamento de informação e o software representaram até 92% do crescimento no primeiro semestre de 2025, enquanto a indústria transformadora e os serviços permaneceram praticamente estagnados. Alguns macroeconomistas defendem que, sem este impulso, a economia em geral teria crescido a um ritmo próximo de zero ou teria entrado em recessão. As avaliações em forte alta das ações de IA também aumentaram a riqueza das famílias, acrescentando cerca de 180 mil milhões de dólares, uma fração do aumento global da despesa dos consumidores.
O PIB do segundo trimestre foi revisto em alta em 0,7 pontos percentuais face à segunda estimativa, sobretudo devido ao maior investimento, ao consumo e à despesa pública.
Rendibilidades em alta:
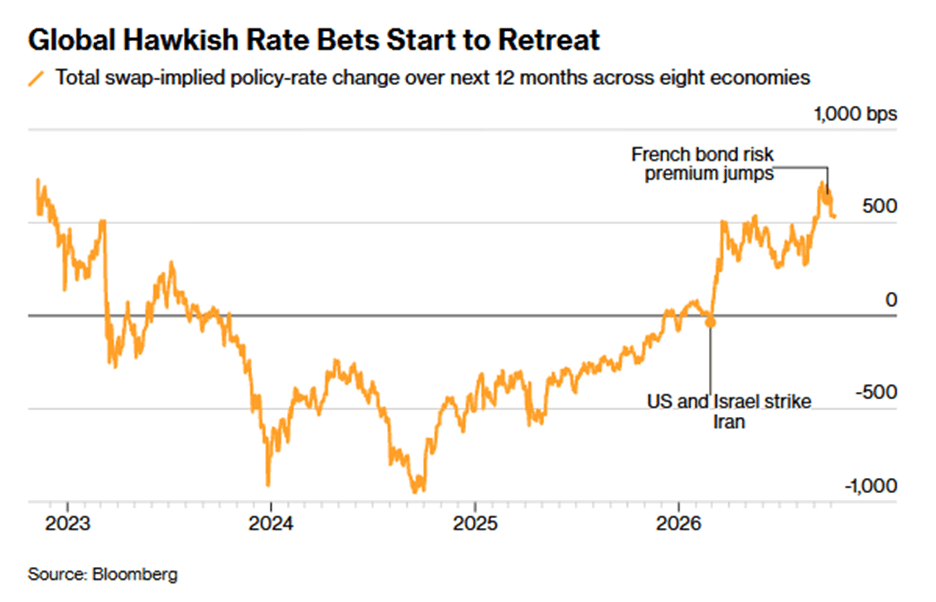
As rendibilidades das obrigações globais dispararam para máximos de vários anos. Isso aperta as condições financeiras e pode reduzir a necessidade de novas subidas por parte dos bancos centrais. Desde meados de setembro, os mercados reduziram em quase 200 pontos base as expectativas de subidas das taxas nas oito principais economias.
A conferência de imprensa
O presidente da Fed, Kevin Warsh, falará após a decisão. Os investidores não devem esperar indicações antecipadas, uma vez que ele se opôs a orientações prévias sobre a evolução das taxas.
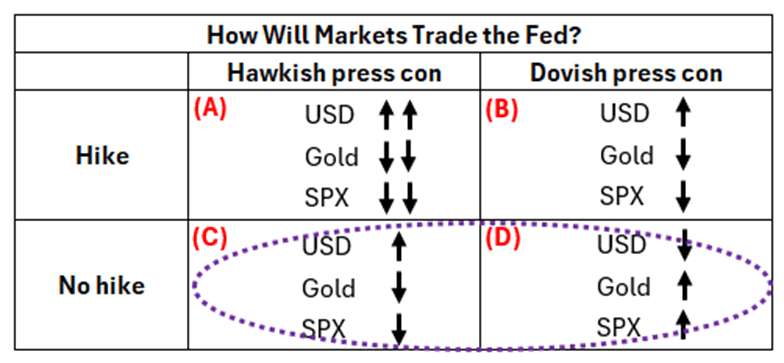
O que podemos dizer sobre quarta-feira? Em primeiro lugar, a Fed não vai subir as taxas, dado o nível atual das expectativas do mercado, o que impõe um limite natural ao tom agressivo que a conferência de imprensa pode assumir. Se Warsh adotar um tom totalmente agressivo, alguém perguntará por que razão o comité não subiu simplesmente as taxas, e ele vai querer evitar essa conversa.
Em setembro, também explicou bem a mudança em relação a julho, apontando três razões: o crescimento tinha sido mais forte do que o esperado, a inflação não tinha descido suficientemente depressa e os preços do petróleo estavam a subir (a reunião ocorreu pouco depois do ataque ao oleoduto saudita Leste-Oeste). As perspetivas de crescimento são agora mais fracas, e há mais preocupação de que a IA seja uma bolha.
Robin J. Brooks, do Brookings Institution, aborda essa questão com a sua matriz 2x2 sobre a forma como encara a reunião. A inflação persistente e os preços do petróleo acima dos níveis registados antes de 16 de setembro compensam esse fator. Na matriz 2x2 acima, ficamos na linha inferior, entre os quadrantes da esquerda (C) e da direita (D), pelo que a conferência de imprensa deverá ser, em termos gerais, neutra para os mercados.
Quando a Fed manteve as taxas na reunião de 29 de julho, os mercados tiveram uma reação furiosa. A curva de rendimentos dos EUA inclinou-se com a subida das taxas de longo prazo, e espalhou-se rapidamente a ideia de que a Fed tinha perdido credibilidade. A decisão tocou claramente num ponto sensível. O Tesouro anunciou uma recompra inesperada a 19 de agosto, e Warsh adotou um tom agressivo em Jackson Hole, preparando o terreno para a subida unânime de 16 de setembro.
Tendo em conta a forte reação dos mercados a Warsh neste verão, a calma atual é surpreendente. Antes de 29 de julho, os mercados esperavam subidas de dez pontos base, apesar de o IPC subjacente ter ficado estável apenas duas semanas antes. Agora esperam apenas três pontos base para amanhã (a linha laranja no gráfico abaixo), embora o IPC tenha surpreendido em alta há duas semanas e as eleições intercalares estejam próximas.
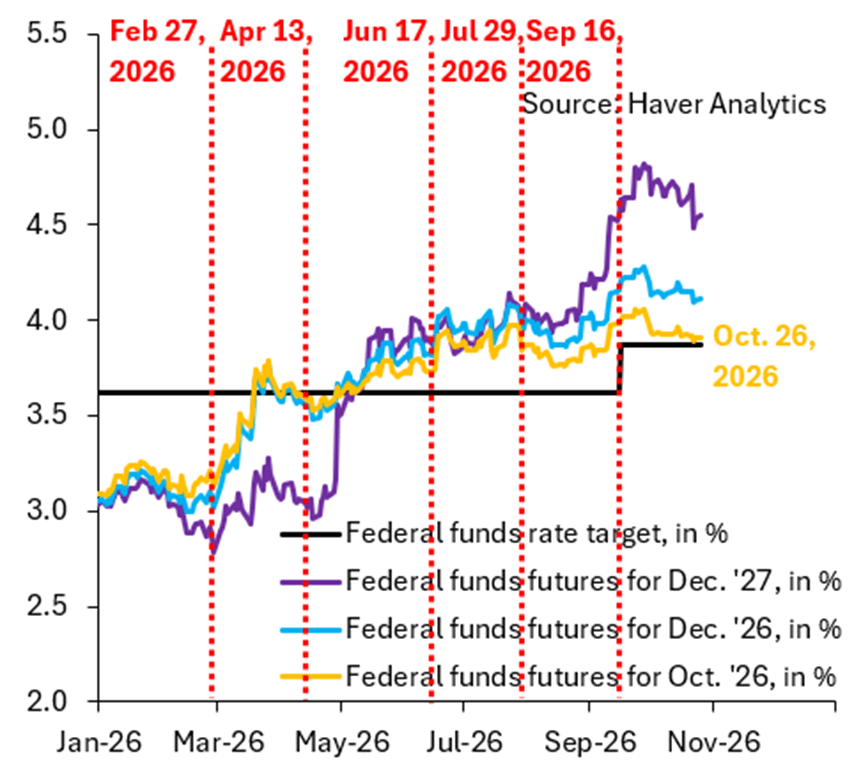
Se os mercados temessem que a Fed estivesse sob controlo político, esta seria a reunião em que testariam Warsh. O que realmente importa é a fragilidade da trégua entre os mercados e a Fed e se algo na quarta-feira poderia quebrá-la.
Conclusão
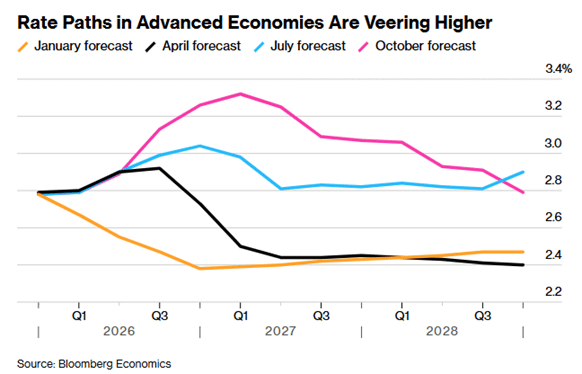
As taxas vão subir. A questão em aberto é quando. As expectativas globais de cortes nas taxas estão a esmorecer, e o indicador da Bloomberg Economics aponta agora para quase 25 pontos base em subidas nas economias avançadas, com as taxas a manterem-se elevadas à medida que a guerra no Médio Oriente, o crescimento resiliente, o boom da IA e a despesa pública alimentam a inflação.